장중 +10.6%였다가 +2.6%로 끝났다 | 원익IPS 주가

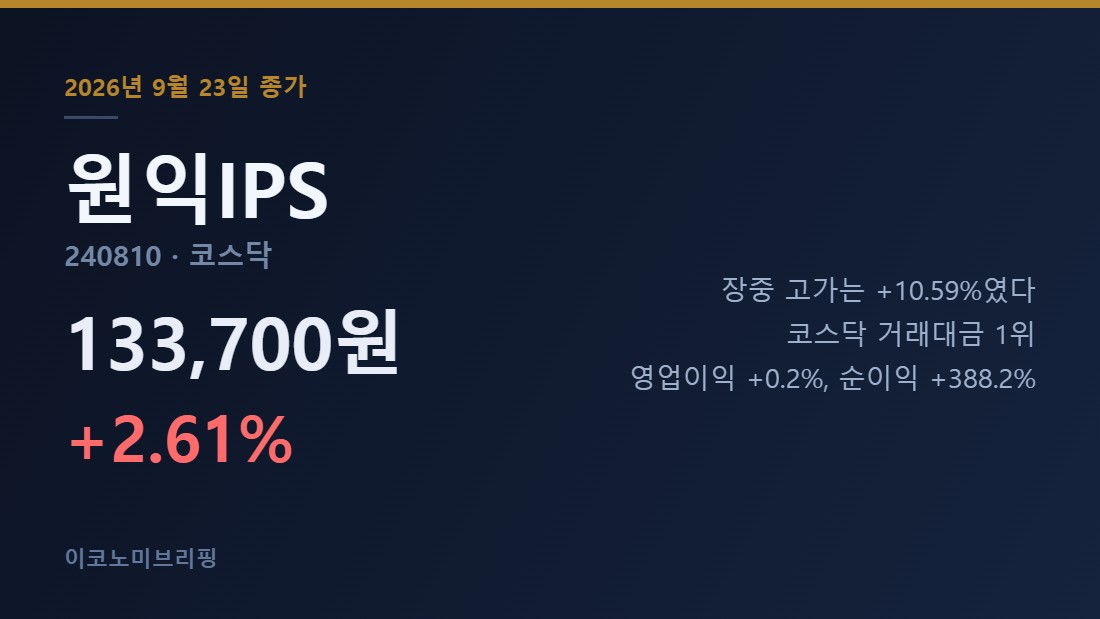
원익IPS 주가 흐름부터 보겠습니다. 9월 23일 원익IPS는 장중 14만4,100원까지 올랐습니다. 전일 종가 대비 +10.59%입니다. 그리고 13만3,700원(+2.61%)에 마쳤습니다. 오른 폭의 4분의 3을 하루 안에 반납했습니다.
거래대금은 3,439억 원으로 코스닥 전체 1위였고 거래량은 평소의 182%였습니다. 손바뀜은 크게 일어났는데 가격은 제자리로 돌아온 셈입니다.
재무제표를 열어보면 또 다른 어긋남이 있습니다. 2026년 상반기 영업이익은 0.2% 늘었는데 순이익은 388.2% 늘었습니다.
① 종가 13만3,700원(+2.61%) – 장중 고가는 +10.59%, 거래대금 코스닥 1위
② 2026년 상반기 영업이익 +0.2%, 당기순이익 +388.2%
③ 2분기 영업이익은 컨센서스를 22% 밑돌았는데 순이익은 304% 웃돌았습니다
목차
- 오른 폭의 4분의 3을 반납한 하루
- 원익IPS 주가 현황과 주요 투자지표
- 영업이익 +0.2%, 순이익 +388.2%
- PER 78배와 29배 – 어느 쪽을 보느냐
- 반드시 확인할 리스크
- 자주 묻는 질문(FAQ)
오른 폭의 4분의 3을 반납한 하루
이날 코스닥은 +1.21%로 마쳤습니다. 간밤 미국에서 필라델피아 반도체 지수가 +2.06% 올랐고 마이크론이 5% 급등한 흐름이 국내 반도체 장비주로 이어졌습니다.
원익IPS는 그 흐름을 오전에 크게 받았습니다. 시가 13만3,700원으로 출발해 장중 14만4,100원까지 갔습니다. 그런데 종가가 시가와 같은 13만3,700원입니다. 고가에서 1만400원, 8.0%포인트가 빠졌습니다.
이런 모양은 보통 두 가지로 읽힙니다. 오른 자리에서 차익 실현 물량이 나왔거나, 재료가 기대만큼 강하지 않다고 본 쪽이 많았거나입니다. 추석 연휴를 앞둔 마지막 거래일이었다는 점도 같이 놓고 봐야 합니다.
| 기간 | 수익률 |
|---|---|
| 1개월 | +20.76% |
| 3개월 | -24.46% |
| 6개월 | +4.24% |
| 1년 | +178.42% |
원익IPS 주가 현황과 주요 투자지표
| 구분 | 수치 |
|---|---|
| 현재가(9월 23일 종가) | 13만3,700원 (+3,400원, +2.61%) |
| 시가 / 고가 / 저가 | 13만3,700원 / 14만4,100원 / 13만1,000원 |
| 장중 고가 대비 종가 | -8.0%포인트 반납 |
| 거래량 | 2,515,034주 (평소의 182%) |
| 거래대금 | 3,439억 원 (코스닥 1위) |
| 시가총액 | 6조5,429억 원 (코스닥 6위) |
| 52주 최고 / 최저 | 18만7,800원 / 4만3,200원 |
| 52주 최고 대비 | -28.8% |
| EPS(2025년) | 1,712원 |
| BPS(2025년 말) | 19,936원 |
| PER(오늘 종가 기준) | 약 78배 (업종 평균 33.4배) |
| PBR(오늘 종가 기준) | 약 6.7배 |
| 현금배당(2025년) | 1주당 200원 (시가배당률 0.15%) |
| 외국인 지분율 | 15.28% |
영업이익 +0.2%, 순이익 +388.2%
2026년 상반기 증감률입니다.
| 항목 | 2026년 상반기 증감률 |
|---|---|
| 매출액 | +4.1% |
| 영업이익 | +0.2% |
| 당기순이익 | +388.2% |
본업에서 남긴 돈은 거의 그대로인데 최종 이익만 다섯 배 가까이 늘었습니다. 영업 바깥에서 이익이 났다는 뜻입니다. 지분법 이익, 자산 처분, 금융수익, 환율 효과 같은 항목이 여기 들어갑니다.
분기별로 보면 더 뚜렷합니다.
| 분기 | 영업이익 컨센서스 | 영업이익 실제 | 순이익 컨센서스 | 순이익 실제 |
|---|---|---|---|---|
| 2025년 4분기 | 317.8억 | 172.1억 (-45.9%) | 287.0억 | 328.1억 (+14.3%) |
| 2026년 1분기 | 31.5억 | 107.3억 (+240.8%) | 30.7억 | 220.5억 (+619.2%) |
| 2026년 2분기 | 236.8억 | 183.8억 (-22.4%) | 222.6억 | 899.4억 (+304.0%) |
2분기를 보면 영업이익은 컨센서스를 22% 밑돌았는데 순이익은 304% 웃돌았습니다. 같은 분기에 두 지표가 정반대 방향으로 컨센서스를 벗어났습니다.
PER 78배와 29배 – 어느 쪽을 보느냐
| 구분 | 2025년 확정 | 2026년 예상 | 향후 12개월 예상 |
|---|---|---|---|
| EPS | 1,712원 | 4,439원 | 4,768원 |
| PER | 76.11배 | 29.36배 | 27.33배 |
| PBR | 6.54배 | 5.39배 | 4.71배 |
| 주당 현금배당 | 200원 | 283원 | 318원 |
※ 2026년·향후 12개월은 증권사 컨센서스입니다. 표의 PER·PBR은 자료원이 9월 22일 종가(13만300원)로 계산한 값입니다.
2025년 확정 실적으로는 76배, 2026년 예상으로는 29배입니다. 증권사들은 EPS가 1,712원에서 4,439원으로 2.6배 늘어난다고 봅니다.
다만 앞에서 본 것처럼 이 회사의 순이익에는 영업 바깥 요인이 크게 섞여 있습니다. 2026년 EPS 추정치가 영업이익 개선에서 나온 것인지, 일회성 항목을 반영한 것인지에 따라 29배라는 숫자의 의미가 달라집니다.
원익IPS 주가, 반드시 확인할 리스크
- 순이익의 출처가 불투명하다. 영업이익 +0.2%에 순이익 +388.2%입니다. 영업 바깥 이익이 반복되지 않으면 내년 숫자는 크게 달라집니다.
- 2분기 영업이익은 컨센서스를 22% 밑돌았다. 본업 기준으로는 시장 기대에 못 미쳤습니다.
- 고객사 투자 사이클에 연동된다. 증착 장비는 DRAM·NAND·파운드리 업체의 설비 투자가 정해지면 그에 맞춰 매출이 잡힙니다. 투자가 미뤄지면 매출도 미뤄집니다.
- 3개월 수익률은 -24.46%다. 오늘의 +2.61%는 그 구간 안의 하루입니다.
- 장중 변동이 컸다. 저가 13만1,000원에서 고가 14만4,100원까지 10.1%포인트를 오갔습니다.
원익IPS 주가 자주 묻는 질문(FAQ)
Q. 원익IPS는 무슨 회사인가요?
A. 2016년 원익홀딩스에서 반도체·디스플레이·태양전지 장비 사업부문을 인적분할해 세운 회사입니다. CVD, ALD, METAL 증착 장비와 열처리 장비를 만들며, 이 장비들은 DRAM·NAND·로직 반도체의 핵심 공정에 들어갑니다.
Q. 영업이익과 순이익이 왜 따로 노나요?
A. 영업이익은 본업에서 남긴 돈이고, 순이익은 거기에 이자·환차손익·지분법손익·자산처분손익 같은 영업 바깥 항목과 세금을 반영한 최종 숫자입니다. 둘의 차이가 크면 본업 외의 요인이 컸다는 뜻입니다.
Q. 거래대금 코스닥 1위면 좋은 신호인가요?
A. 관심이 몰렸다는 뜻일 뿐 방향을 알려주지는 않습니다. 이날은 장중 고가에서 8%포인트를 반납했으니, 사려는 쪽과 팔려는 쪽이 모두 활발했다고 읽는 편이 정확합니다.
Q. 배당을 주나요?
A. 2025년 기준 1주당 200원, 시가배당률 0.15%입니다. 배당을 목적으로 보는 종목은 아닙니다.
참고
주가·거래량·거래대금은 2026년 9월 23일 정규장 종가 기준이며 한국거래소 시세를 자료원으로 합니다. 실적·컨센서스는 공시 재무제표와 증권사 추정치 집계(9월 22일 기준)를 따랐습니다. 순이익이 영업이익보다 크게 늘어난 구체적 원인(영업외손익 내역)은 확인하지 못해 원인을 특정하지 않았습니다. 증권사 목표주가 컨센서스도 이 글에 넣지 않았습니다.
원자료: 다음금융 원익IPS 시세
이 글은 정보 제공을 위한 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.