릴리 기술평가 기한인 10월, 첫날 +8.28%였다 | 펩트론 주가

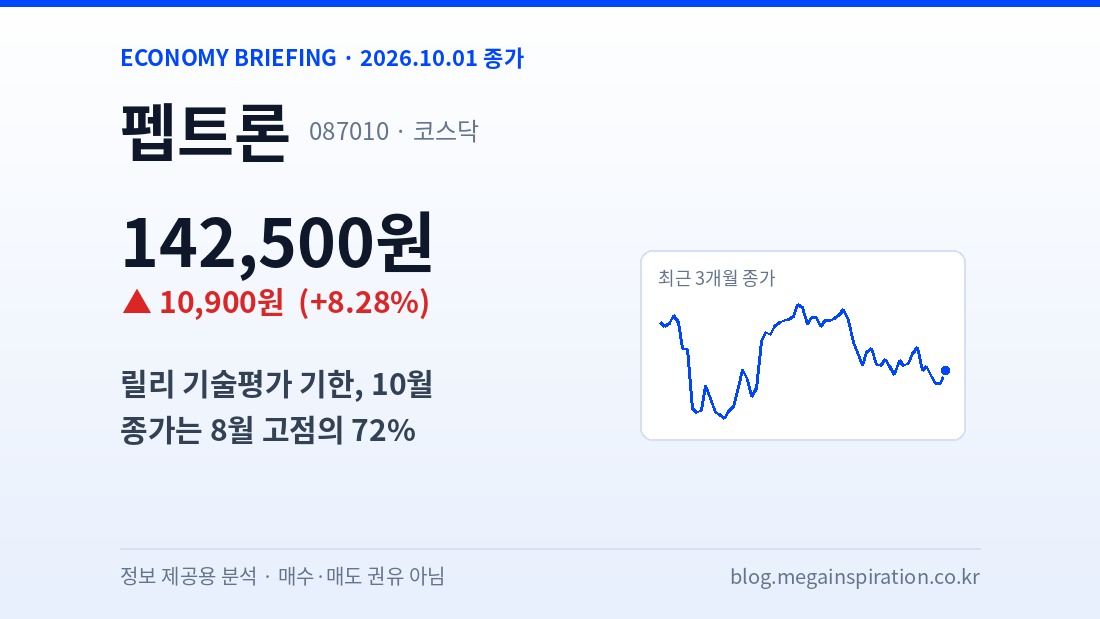
펩트론 주가 핵심부터 정리합니다. 펩트론은 10월 1일 14만2,500원(+8.28%)으로 마감했습니다. 직전 3거래일 연속 내리며 13만1,600원까지 밀렸던 주가가 하루 만에 1만900원 올랐습니다.
이번 달은 펩트론에게 날짜가 정해진 달입니다. 미국 일라이 릴리와 진행 중인 장기지속형 주사제 플랫폼(스마트데포) 기술평가는 지난해 12월 최대 24개월로 연장되면서 기한이 2026년 10월로 잡혔습니다. 본계약으로 이어질지가 이 기술평가 결과에 달려 있습니다.
오늘 종가는 3개월 고점인 8월 13일 종가(19만6,700원)의 72.4%입니다. 같은 날 코스닥은 +4.48%였고, 다음금융 업종 분류에서 생물공학 업종(+5%대)이 상승률 1위였습니다.
① 종가 14만2,500원(+8.28%) – 3거래일 연속 하락 뒤 반등, 생물공학 업종 +5%대
② 릴리 기술평가 기한이 2026년 10월 – 본계약 여부가 걸린 달
③ 3개월 고점(8월 13일 19만6,700원)의 72.4%, 7월 10일 하한가(11만1,600원)보다는 +27.7%
목차
- 시장과 어떻게 달랐나
- 펩트론 주가 현황과 주요 투자지표
- 석 달 동안의 종가 흐름
- 릴리 기술평가와 신공장
- 실적
- 반드시 확인할 리스크
- 자주 묻는 질문(FAQ)
시장과 어떻게 달랐나
코스닥 +4.48%보다 3.8%포인트 더 올랐습니다. 이날 코스닥은 반도체 부품주가 주도했지만 바이오도 강했습니다. 다음금융 업종 상위에는 생물공학과 생명과학도구및서비스가 나란히 +5%대로 1·2위에 올랐습니다.
오늘 펩트론의 상승을 설명하는 회사 공시나 기사는 찾지 못했습니다. 업종 전체가 오른 날 그보다 더 크게 움직였다는 점까지만 확인됩니다. 거래량은 15만9천 주로 전날의 1.4배였고 3개월 평균(22만 주)보다는 적었습니다.
펩트론 주가 현황과 주요 투자지표
| 구분 | 수치 |
|---|---|
| 종가(10월 1일) | 14만2,500원 (+1만900원, +8.28%) |
| 거래량 | 15만8,809주 (전일의 1.4배, 시간외 포함) |
| 거래대금 | 221억 원 (시간외 포함) |
| 시가총액 | 약 3조2,854억 원 |
| 3개월 최고 / 최저 종가 | 19만6,700원(8월 13일) / 10만3,600원(7월 22일) |
| EPS(2025년) | −593원 (적자라 PER 계산 불가) |
| BPS | 6,110원 |
| PBR(오늘 종가 기준) | 23.32배 |
| 외국인 지분율 | 5.00% |
펩트론 주가, 석 달 동안의 종가 흐름

석 달 동안 큰 사건이 두 번 있었습니다. 7월 10일 하한가(15만9,300원 → 11만1,600원, −29.94%)입니다. 전날 최호일 대표가 한 바이오 포럼에서 릴리와 개발 중인 제형에 “터제(터제타파이드)는 포함돼 있지 않다”고 말한 것이 알려지면서, 마운자로 성분에 플랫폼이 쓰일 것이라는 시장 기대가 꺾였습니다. 이날 거래량은 203만 주로 석 달 중 가장 많았습니다.
두 번째는 8월 3일 상한가(12만7,800원 → 16만6,100원, +29.97%)입니다. 릴리의 월 1회 투여형 GLP-1 치료제 공급망에 참여할 수 있다는 관측이 나오면서 올랐습니다. 다만 당시 보도도 “공시로 확정된 사업 구조가 아니다”라고 짚었습니다. 이후 8월 13일 19만6,700원까지 올랐다가 9월 내내 밀려 9월 30일 13만1,600원이 됐고, 오늘 반등했습니다.
릴리 기술평가와 신공장
오송 제2공장은 연간 최대 1,000만 바이알 규모의 장기지속형 주사제 생산시설입니다. 투자 규모는 당초 650억 원에서 890억 원으로 늘었고, 완공 목표는 2026년 12월에서 2027년 6월로 미뤄졌다는 보도(4월)가 있었습니다. 현재 상용화된 제품은 전립선암·성조숙증 치료제 루프원 하나라, 릴리 본계약 없이 이 공장을 얼마나 채울 수 있느냐는 질문도 함께 따라붙습니다.
실적
| 분기 | 매출 | 영업이익 |
|---|---|---|
| 2025년 3분기 | 16억 원 | −62억 원 |
| 2025년 4분기 | 10억 원 | −57억 원 |
| 2026년 1분기 | 20억 원 | −58억 원 |
| 2026년 2분기 | 14억 원 | −79억 원 |
분기 매출은 10억~20억 원대이고 영업손실은 60억~80억 원 수준입니다. 2025년 연간으로는 매출 56억 원, 영업손실 213억 원이었습니다. 시가총액 3조2,854억 원은 이 실적이 아니라 플랫폼 기술의 미래 가치에 대한 기대를 반영한 숫자입니다. PBR 23.32배도 같은 이유입니다.
펩트론 주가, 반드시 확인할 리스크
- 하나의 계약에 기대가 몰려 있다. 릴리 기술평가 결과에 따라 주가가 크게 움직일 수 있습니다. 7월 10일 하한가와 8월 3일 상한가가 모두 이 이슈에서 나왔습니다.
- 기한이 바뀔 수 있다. 기술평가는 이미 한 번 연장된 적이 있습니다.
- 적자가 이어지고 있다. 분기 영업손실이 60억~80억 원 수준이고 신공장 투자는 890억 원으로 늘었습니다.
- 공식 확인되지 않은 기대가 섞인다. 공급망 참여 등은 보도와 관측이고, 공시로 확정된 사업 구조가 아닙니다.
펩트론 주가 자주 묻는 질문(FAQ)
Q. 오늘 왜 올랐나요?
A. 오늘 상승을 설명하는 회사 공시는 찾지 못했습니다. 바이오 업종 전체가 강한 날(생물공학 +5%대) 그보다 크게 올랐습니다.
Q. 릴리와의 기술평가는 언제 끝나나요?
A. 지난해 12월 연장되면서 기한이 2026년 10월로 잡혔습니다. 본계약 여부에 대한 공식 발표는 아직 확인되지 않았습니다.
Q. 7월에 왜 하한가를 맞았나요?
A. 대표가 릴리와 개발 중인 제형에 터제타파이드가 포함돼 있지 않다고 말한 것이 알려지면서 기대가 꺾였습니다.
Q. 실적은 어떤가요?
A. 2분기 매출 14억 원, 영업손실 79억 원으로 적자가 이어지고 있습니다.
참고
주가·거래량·거래대금·투자지표는 2026년 10월 1일 한국거래소 정규장 종가 기준이며 다음금융에서 조회했습니다(오후 4시 30분대). 거래량·거래대금에는 시간외 거래가 포함돼 있습니다. 3개월 차트는 같은 자료원의 일별 정규장 종가로 직접 그렸습니다. 분기 실적은 다음금융 재무 자료, 7월 10일 하한가 배경은 뉴스핌 7월 10일자, 8월 3일 상한가 배경은 CBC뉴스 8월 3일자, 기술평가 연장은 히트뉴스 2025년 12월 2일자, 신공장 규모와 일정은 PRESS9 4월 16일자 보도를 따랐습니다. 업종 등락률은 조회 시점마다 소수점 아래가 달라(+5.19~5.24%) 대략값으로 적었습니다. 오늘 상승의 직접적인 이유와 52주 최고·최저가는 확인하지 못해 넣지 않았습니다.
원자료: 다음금융 펩트론 시세
이 글은 정보 제공을 위한 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
용어가 처음이라면
- 하한가에 묶인 날, 왜 하루 종일 거래가 안 될까 – 가격제한폭 ±30% 쉽게 보기
함께 보면 좋은 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.