영업이익은 4배인데 순이익은 4분의 1이 됐다 | 한전기술 주가

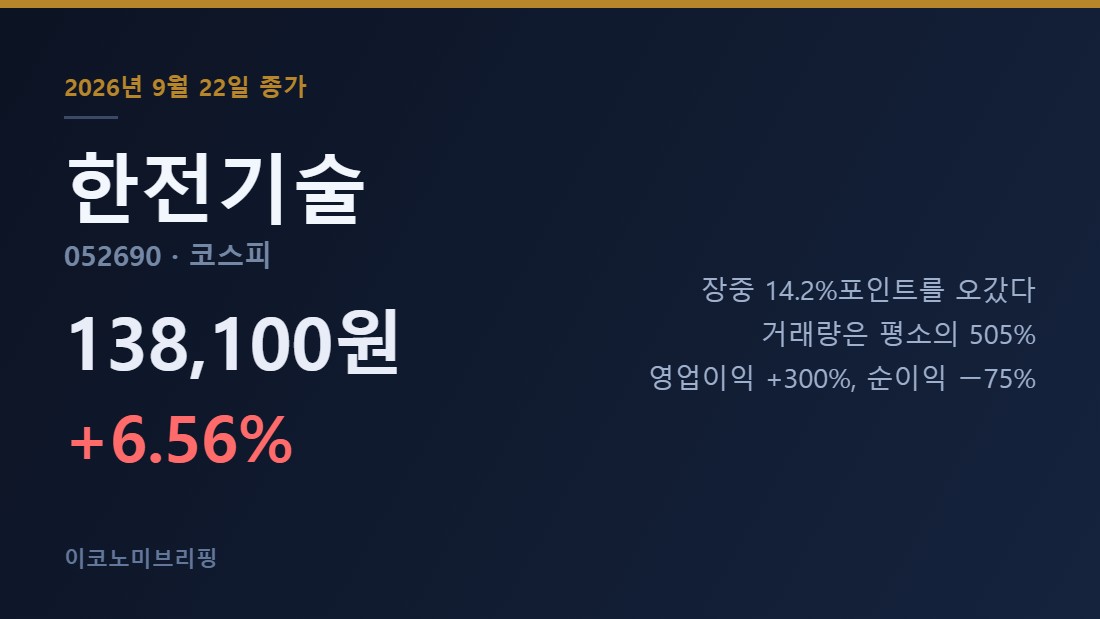
한전기술 주가 핵심부터 정리합니다. 9월 22일 한전기술은 13만8,100원(+6.56%)으로 마쳤습니다. 하루 안에서의 움직임이 더 눈에 띕니다. 저가가 12만5,500원, 고가가 14만3,900원이었습니다. 전일 종가 대비로 환산하면 -3.16%에서 +11.03%까지, 하루에 14.2%포인트를 오갔습니다.
거래량은 평소의 505%였습니다. 대미 투자 기대가 원전 쪽에 붙으면서 이 종목이 그 흐름의 한가운데 있었습니다.
그런데 2026년 상반기 실적을 열어 보면 방향이 엇갈립니다. 영업이익은 300.4% 늘었는데 순이익은 74.6% 줄었습니다.
① 종가 13만8,100원(+6.56%) – 장중 저가 대비 고가가 14.2%포인트 벌어진 하루
② 2026년 상반기 영업이익 +300.4%인데 순이익 -74.6%
③ 오늘 종가 기준 PER 약 61.8배, 같은 업종 평균은 3.65배
목차
- 하루에 14.2%포인트를 오간 날
- 한전기술 주가 현황과 주요 투자지표
- 영업이익은 4배, 순이익은 4분의 1
- 업종 PER 3.65배 옆에 선 61배
- 최대주주가 한국전력공사다
- 반드시 확인할 리스크
- 자주 묻는 질문(FAQ)
한전기술 주가, 하루에 14.2%포인트를 오간 날
9월 22일 코스피는 +0.15%로 마쳤습니다. 장 초반 +2.20%로 출발해 7,171까지 올랐다가 유가 반등에 상승분을 반납한 전강후약이었습니다. 지수가 이렇게 밀리는 동안 한전기술은 반대로 움직였습니다.
재료는 대미 투자에 따른 원전 수혜 기대였습니다. 같은 날 코스피 업종별로 건설이 2%대 올랐고, 원전 관련 종목들이 함께 상승했습니다.
다만 시가 13만1,100원으로 출발한 뒤 저가 12만5,500원까지 밀렸다가 고가 14만3,900원을 찍고 13만8,100원에 끝났습니다. 한 방향으로 간 하루가 아니라 양쪽으로 크게 흔들린 하루였습니다. 기간을 넓혀 보면 최근 1개월 +41.64%, 3개월 +4.77%, 6개월 -26.15%입니다.
한전기술 주가 현황과 주요 투자지표
| 구분 | 수치 |
|---|---|
| 현재가(9월 22일 종가) | 13만8,100원 (+8,500원, +6.56%) |
| 시가 / 고가 / 저가 | 13만1,100원 / 14만3,900원 / 12만5,500원 |
| 장중 변동폭 | 14.2%포인트 (-3.16% ~ +11.03%) |
| 거래량 | 1,941,151주 (평소의 505%) |
| 거래대금 | 2,636억 원 |
| 시가총액 | 5조2,017억 원 (코스피 115위) |
| 52주 최고 / 최저 | 19만8,000원 / 7만7,100원 |
| 52주 최고 대비 | -30.3% |
| EPS(2025년) | 2,234원 |
| BPS(2025년 말) | 16,428원 |
| PER(오늘 종가 기준) | 약 61.8배 |
| PBR(오늘 종가 기준) | 약 8.4배 |
| 현금배당(2025년) | 1주당 1,347원 (시가배당률 1.04%) |
| 외국인 지분율 / 베타 | 11.42% / 0.38 |
영업이익은 4배, 순이익은 4분의 1
| 항목 | 2026년 상반기 증감률 |
|---|---|
| 매출액 | +5.1% |
| 영업이익 | +300.4% |
| 당기순이익 | -74.6% |
영업이익이 네 배가 됐는데 순이익은 4분의 1로 줄었습니다. 이런 모양이 나오는 이유는 하나입니다. 영업 바깥에서 손실이 났기 때문입니다. 금융비용, 환손실, 지분법 손실, 자산 평가손실 같은 항목이 영업이익 아래에서 순이익을 깎습니다.
본업 쪽 개선은 실제입니다. 신한울 3·4호기 건설허가와 새울 3호기 운영허가 취득으로 국내 원전 프로젝트가 본격화됐고, 2025년에는 체코 두코바니 원전 설계 계약을 따냈습니다. 매출이 5.1%밖에 안 늘었는데 영업이익이 300% 늘었다는 것은 수익성 높은 일감의 비중이 올라갔다는 뜻입니다.
업종 PER 3.65배 옆에 선 61배
이 종목은 코스피 유틸리티 업종으로 분류됩니다. 그 업종의 평균 PER이 3.65배입니다. 한전기술은 오늘 종가 기준 약 61.8배입니다. 17배 차이입니다.
업종 평균이 낮은 이유는 한국전력 같은 대형 발전·공급사가 같은 분류에 묶여 있기 때문입니다. 자산은 큰데 이익률이 낮고 성장 기대도 낮아 PER이 한 자릿수에 머뭅니다. 반면 한전기술은 설계·엔지니어링 회사라 자산이 가볍고 수출 수주에 따라 이익이 크게 변합니다.
즉 이 61배를 업종 평균 3.65배와 나란히 놓고 “비싸다”고 판단하는 것은 성립하지 않습니다. 같은 분류 안에 있어도 이익이 만들어지는 방식이 다릅니다.
| 구분 | 2025년 확정 | 2026년 예상 | 향후 12개월 예상 |
|---|---|---|---|
| EPS | 2,234원 | 1,482원 | 2,008원 |
| PER | 58.0배 | 87.4배 | 64.5배 |
| PBR | 7.89배 | 7.86배 | 7.44배 |
| 주당 현금배당 | 1,347원 | 992원 | 1,279원 |
※ 2026년·향후 12개월은 증권사 컨센서스이며, 표의 PER은 자료원이 9월 21일 종가(12만9,600원)로 계산한 값입니다.
증권사들은 2026년 EPS가 오히려 줄어들 것으로 보고 있습니다. 2,234원에서 1,482원입니다. 이익이 줄면 같은 주가에서도 PER은 올라갑니다.
최대주주가 한국전력공사다
| 주주 | 보유 지분 |
|---|---|
| 한국전력공사 외 1인 | 53.06% |
| 국민연금공단 | 10.43% |
| Van Eck Associates | 5.01% |
| 자사주 | 0.46% |
발행주식 3,822만 주 가운데 유동주식은 46.42%입니다. 절반 이상이 한국전력공사에 묶여 있어 실제로 시장에서 돌아다니는 물량은 그만큼 적습니다. 오늘처럼 거래량이 평소의 다섯 배로 뛰면 가격이 크게 움직이는 구조적 이유입니다.
지배구조 측면에서는 공기업 자회사라는 점이 양면으로 작용합니다. 국내 원전 설계를 사실상 전담한다는 안정성이 한쪽에 있고, 정부 에너지 정책의 방향이 바뀌면 수주 파이프라인이 통째로 흔들린다는 위험이 다른 쪽에 있습니다.
한전기술 주가, 반드시 확인할 리스크
- 순이익이 줄고 있다. 상반기 영업이익이 300% 늘었는데도 순이익은 74.6% 감소했습니다. 영업 바깥의 손실이 무엇인지 확인하지 않으면 실적 개선을 그대로 믿기 어렵습니다.
- 2026년 EPS 전망이 하향이다. 증권사 평균은 2,234원에서 1,482원으로 봅니다. 이익이 줄어드는 해에 주가가 오르고 있는 상태입니다.
- 정책에 직접 연동된다. 매출의 뿌리가 국내 원전 프로젝트와 수출 수주입니다. 에너지 정책이 바뀌면 파이프라인이 바뀝니다.
- 수주 인식에 시차가 있다. 설계 계약은 수주 시점과 매출 인식 시점이 몇 년씩 벌어집니다. 계약 소식이 곧바로 그해 실적이 되지 않습니다.
- 유동주식이 적다. 46.42%입니다. 상승도 하락도 평소보다 크게 나타날 수 있습니다.
- 6개월 수익률은 -26.15%다. 오늘의 +6.56%는 그 구간 안의 하루입니다.
한전기술 주가 자주 묻는 질문(FAQ)
Q. 한전기술은 무슨 회사인가요?
A. 1975년 발전소 설계 자립을 목적으로 설립돼 1982년 한국전력공사 계열로 편입된 원전설계 전문기업입니다. APR1400 노형으로 UAE 바라카 원전 설계를 마쳤고, 2025년 체코 두코바니 원전 설계 계약을 체결했습니다.
Q. 원전 외에 다른 사업도 있나요?
A. 에너지신사업 부문에서 복합화력, 해상풍력, 수소발전을 하고 있고, 소형모듈원자로(SMR)와 해양부유식 소형원자로 BANDI를 개발하고 있습니다.
Q. PER 61배면 비싼 건가요?
A. 같은 업종 평균(3.65배)과는 비교가 성립하지 않습니다. 설계·엔지니어링 회사는 자산이 가볍고 수주에 따라 이익이 크게 변해 발전·공급사와 이익 구조가 다릅니다. 판단하려면 같은 엔지니어링 업체들과 비교해야 합니다.
Q. 배당은 얼마나 주나요?
A. 2025년 기준 1주당 1,347원이었고 시가배당률은 1.04%였습니다. 증권사들은 2026년 배당을 992원으로 봅니다.
참고
주가·거래량·거래대금은 2026년 9월 22일 정규장 종가 기준이며 한국거래소 시세를 자료원으로 합니다. 실적 증감률·컨센서스·주주 현황은 공시 재무제표와 증권사 추정치 집계를 따랐습니다. 상반기 순이익이 감소한 구체적 원인(영업외손익 내역)은 확인하지 못해 이 글에 쓰지 않았습니다. 증권사 목표주가 컨센서스도 이 글에 포함하지 않았습니다.
원자료: 다음금융 한전기술 시세
이 글은 정보 제공을 위한 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.