고점 대비 41% 빠졌는데 수주는 계속 터진다 | 두산에너빌리티 주가

두산에너빌리티 주가 숫자부터 짚어 보겠습니다. 작년에 두산에너빌리티 주식을 담았다가 지금 계좌를 열어보기 무서운 분들이 많습니다. 52주 최고가가 139,200원이었는데 지금은 81,400원, 고점 대비 41%가 빠졌습니다. 3개월 수익률은 -23.85%, 6개월은 -23.42%입니다.
그런데 이상한 점이 하나 있습니다. 주가가 빠지는 동안에도 수주 공시는 계속 나오고 있다는 겁니다. 바로 오늘(9월 1일)도 6,658억 원짜리 계약 공시가 올라왔습니다.
실적이 나빠서 빠진 것인지, 아니면 다른 이유인지를 구분하지 못하면 손절도 추가매수도 못 하고 계속 끌려다니게 됩니다. 이 글에서는 전자공시에 올라온 2026년 2분기 실적과 올해 수주 공시 원문을 기준으로, 지금 두산에너빌리티 주식이 어디쯤 서 있는지 숫자로만 정리해 드립니다.
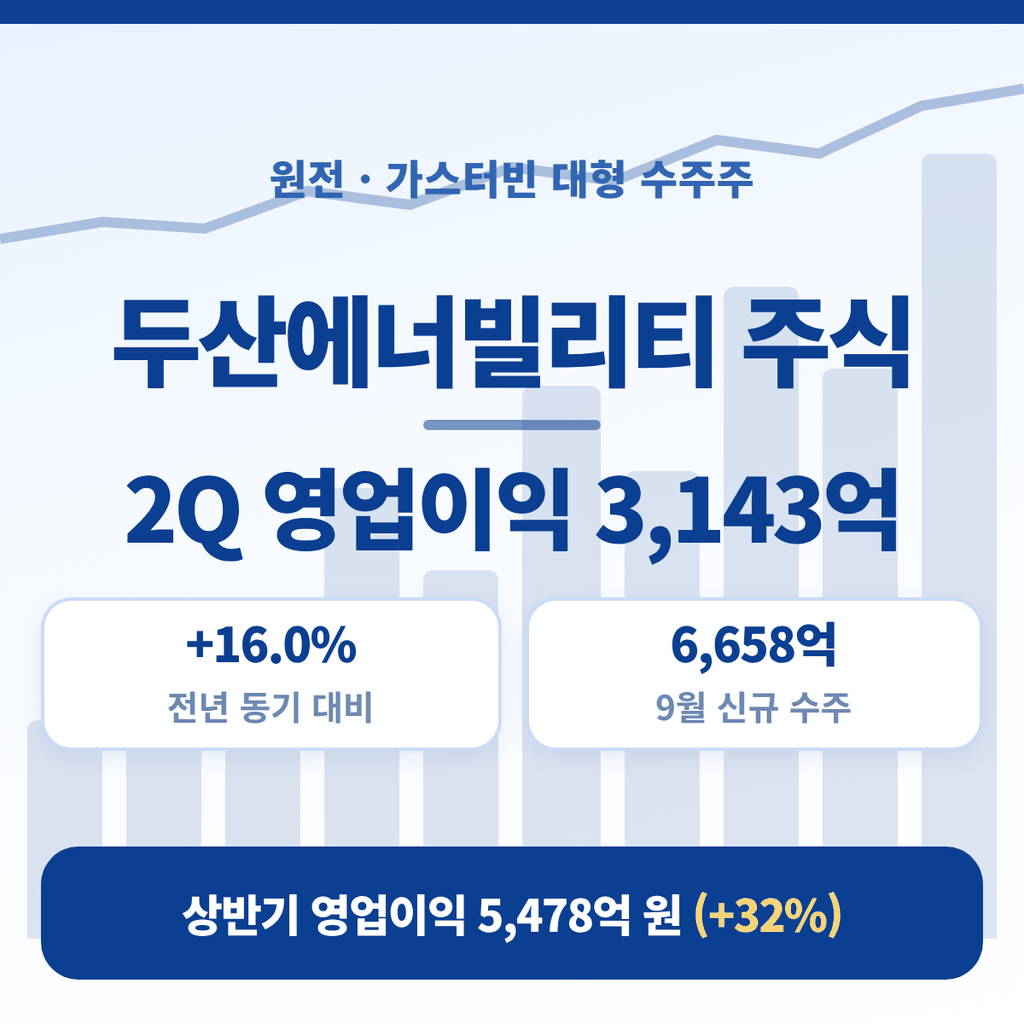
두산에너빌리티는 2026년 2분기 연결 매출 4조 7,248억 원(+3%), 영업이익 3,143억 원(+16%)을 기록했고, 상반기 누계 영업이익은 5,478억 원(+32%)으로 개선됐습니다.
2026년에만 5,000억 원 이상 규모의 수주 공시 4건, 합계 약 2조 6,462억 원이 나왔습니다. 9월 1일에는 한국남부발전 하동복합 발전소 6,658억 원 계약이 공시됐습니다.
다만 배당은 없고(N/A), PER 259배 · PBR 6.45배로 지표상 부담은 여전히 큽니다.
목차
- 두산에너빌리티 주가 현황과 주요 투자지표
- 2026년 2분기 실적 – 매출보다 이익이 빨리 늘었다
- 2026년 수주 공시 4건 전부 정리
- 주가는 왜 빠졌을까 – 실적과 밸류에이션의 괴리
- 배당은 없습니다 – 반드시 알고 들어가야 할 리스크
- 앞으로 확인해야 할 일정
- 자주 묻는 질문 (FAQ)
1. 두산에너빌리티 주가 현황과 주요 투자지표
두산에너빌리티(034020)는 원자력 주기기, 가스터빈, 발전 플랜트 EPC를 주력으로 하는 회사입니다. 여기에 건설 부문과 연결 자회사 실적이 함께 잡히는 구조입니다.
| 구분 | 내용 |
|---|---|
| 종목명 / 코드 | 두산에너빌리티 / 034020 |
| 전일 종가 | 82,500원 |
| 52주 변동폭 | 57,000원 ~ 139,200원 |
| 시가총액 | 약 52조 7,300억 원 |
| 발행주식수 | 약 6억 3,913만 주 |
| 주당순이익(EPS) | 282.86원 |
| 주가수익비율(PER) | 259.33배 |
| 자기자본이익률(ROE) | 2.3% |
| 주가순자산비율(PBR) | 6.45배 |
| 배당금 | N/A (배당 없음) |
| 베타(변동성) | 1.74 |

▲ 두산에너빌리티 최근 주가 흐름
기간별 수익률을 보면 흐름이 명확합니다.
- 1개월 : +21.31%
- 3개월 : -23.85%
- 6개월 : -23.42%
- 1년 : +36.58%
- 5년 : +285.09%
즉 봄부터 여름까지 크게 조정을 받았고, 최근 한 달 사이 반등이 시작된 구간입니다. 베타 1.74는 시장이 흔들릴 때 이 종목이 그보다 더 크게 움직인다는 뜻이니, 진입 시점에 따라 체감 손익 차이가 매우 큽니다.
2. 2026년 2분기 실적 – 매출보다 이익이 빨리 늘었다
두산에너빌리티는 2026년 7월 27일 연결 기준 2분기 잠정실적을 공정공시했습니다.
| 항목 | 2026년 2분기 | 전년 동기 대비 | 전분기 대비 |
|---|---|---|---|
| 매출액 | 4조 7,248억 원 | +3% | +11% |
| 영업이익 | 3,143억 원 | +16% | +35% |
| 세전이익 | 3,479억 원 | +12% | +191% |
| 당기순이익 | 2,264억 원 | +14% | +276% |
| 지배주주 순이익 | 1,576억 원 | +20% | 대폭 개선 |
상반기 누계로 보면 개선 폭이 더 뚜렷합니다.
| 구분 | 2026년 상반기 | 2025년 연간 | 2024년 연간 |
|---|---|---|---|
| 매출액 | 8조 9,859억 원 (+8%) | 17조 578억 원 | 16조 2,331억 원 |
| 영업이익 | 5,478억 원 (+32%) | 7,627억 원 | 1조 176억 원 |
| 당기순이익 | 2,866억 원 (+62%) | 2,052억 원 | 3,947억 원 |
| 지배주주 순이익 | 1,584억 원 (+155%) | 848억 원 | 1,114억 원 |
정리하면 상반기 반년 만에 지배주주 순이익이 1,584억 원으로, 2025년 한 해 전체(848억 원)의 1.9배를 이미 기록했습니다. 영업이익도 상반기에 이미 작년 연간의 72% 수준까지 올라왔습니다.
연결 실적에는 자회사 실적이 통째로 들어옵니다. 그중 모회사 주주 몫만 떼어낸 것이 지배주주 순이익이고, 나머지는 비지배지분입니다.
두산에너빌리티는 2025년 기준 전체 순이익 2,052억 원 중 지배주주 몫이 848억 원이었습니다. 주가 지표(EPS, PER)는 이 지배주주 순이익을 기준으로 계산되므로, 연결 순이익만 보면 착시가 생깁니다.
3. 2026년 수주 공시 4건 전부 정리
실적보다 이 회사를 더 정확히 설명하는 것은 수주입니다. 올해 공시된 5,000억 원 이상 규모의 단일판매·공급계약은 다음 4건입니다.
| 공시일 | 계약명 / 발주처 | 계약금액 | 매출 대비 |
|---|---|---|---|
| 2026.09.01 | 하동복합 발전소 일괄 설치조건부 구매 / 한국남부발전 | 6,658억 원 | 3.9% |
| 2026.08.21 | Misfah 민자발전 프로젝트 (오만) / Jabel Power SAOC | 9,281억 원 | 5.4% |
| 2026.06.15 | Duqm 민자발전 프로젝트 (오만) / Coastal Power SAOC | 5,289억 원 | 3.1% |
| 2026.05.06 | 부산 명장공원 공동주택 신축공사 / 정상시티파크 | 5,234억 원 | 3.0% |
| 합계 | 4건 | 약 2조 6,462억 원 | 약 15.4% |
여기서 읽어야 할 포인트는 세 가지입니다.
- 해외 비중이 큽니다. 오만 2건만 합쳐 1조 4,570억 원으로, 올해 대형 수주의 절반을 넘습니다.
- 공사 기간이 3~4년입니다. 하동복합은 2027년 1월 착공, 2029년 12월 상업운전 예정입니다. 즉 지금 수주한 물량은 2027년 이후 매출로 인식됩니다.
- 발전 플랜트만 있는 게 아닙니다. 부산 공동주택 5,234억 원처럼 건설 부문 수주도 함께 잡힙니다.
수주가 실적으로 바뀌기까지 시차가 있다는 점은 반드시 기억해야 합니다. 오늘 공시된 6,658억 원이 올해 실적에 들어오지는 않습니다.
4. 주가는 왜 빠졌을까 – 실적과 밸류에이션의 괴리
실적도 좋아지고 수주도 쌓이는데 주가는 6개월 동안 23% 빠졌습니다. 그 이유는 밸류에이션 지표에서 드러납니다.

▲ 두산에너빌리티 주요 통계 지표
- PER 259.33배 – 시가총액 52조 7,300억 원에 비해 지배주주 순이익 규모가 작습니다. EPS가 282.86원인데 주가가 81,400원이니 나올 수밖에 없는 수치입니다.
- PBR 6.45배 – 순자산 대비 6배 넘는 가격입니다. 자산가치보다 미래 수주에 대한 기대가 주가의 대부분을 차지한다는 뜻입니다.
- ROE 2.3% – 자기자본 대비 이익 창출력은 아직 낮습니다.
- EV/EBITDA 42.74배 – 부채까지 감안한 기업가치 기준으로도 높은 편입니다.
결국 이 종목의 주가는 현재 이익이 아니라 앞으로 원전과 가스터빈에서 얼마나 벌 것인가에 대한 기대로 형성돼 있습니다. 기대가 커지면 급등하고, 기대가 식으면 실적과 무관하게 빠집니다. 최근 6개월의 조정이 정확히 그 구간이었습니다.
바꿔 말하면 지금 확인해야 할 것은 분기 실적 자체보다 수주가 계속 들어오는가입니다. 그 점에서 9월 1일 하동복합 수주는 의미 있는 신호입니다.
5. 두산에너빌리티 주가, 배당은 없습니다 – 반드시 알고 들어가야 할 리스크
가장 먼저 짚어야 할 부분입니다. 두산에너빌리티는 현재 배당을 지급하지 않습니다. 2026년 들어 전자공시에 올라온 현금·현물배당 결정 공시가 한 건도 없습니다.
즉 이 종목은 배당으로 버티는 종목이 아니라, 온전히 주가 상승만을 노리는 종목입니다. 조정이 오면 방어해 줄 현금흐름이 없다는 뜻이기도 합니다.
그 외에 함께 감안해야 할 항목입니다.
- 높은 변동성 – 베타 1.74. 52주 안에서 57,000원부터 139,200원까지 움직였습니다. 같은 종목을 언제 샀느냐에 따라 결과가 완전히 달라집니다.
- 수주와 실적의 시차 – 3~4년짜리 공사가 대부분이라, 좋은 수주 뉴스가 당장 이번 분기 이익으로 잡히지 않습니다.
- 환율과 해외 프로젝트 리스크 – 오만 프로젝트처럼 달러·유로 계약이 많아 환율에 따라 원화 환산 금액이 달라지고, 공정 지연 시 원가 부담이 생길 수 있습니다.
- 연결 구조 – 순이익 중 지배주주 몫 비중이 낮아, 연결 순이익이 좋아 보여도 주당 지표 개선은 그보다 완만합니다.
6. 앞으로 확인해야 할 일정
이 종목은 정해진 배당일이 없으므로, 확인할 것은 실적 발표일과 수주 공시입니다.
- 2026년 11월 4일 – 3분기 실적 발표 예정. 상반기 영업이익 +32%의 개선 흐름이 이어지는지 확인.
- 수시 – 단일판매·공급계약 공시. 올해처럼 분기마다 5,000억 원대 수주가 이어지는지가 주가의 핵심 변수입니다.
- 연간 누적 수주 – 현재 공시 기준 대형 계약 4건 합계 약 2조 6,462억 원. 연말까지 이 숫자가 얼마나 늘어나는지를 기록해 두면 판단이 쉬워집니다.
7. 두산에너빌리티 주가 자주 묻는 질문 (FAQ)
Q1. 두산에너빌리티 2026년 2분기 실적은 어느 정도인가요?
A. 연결 기준 매출 4조 7,248억 원(+3%), 영업이익 3,143억 원(+16%), 당기순이익 2,264억 원(+14%)입니다. 상반기 누계 영업이익은 5,478억 원으로 전년 대비 32% 늘었습니다.
Q2. 두산에너빌리티는 배당을 주나요?
A. 주지 않습니다. 2026년 들어 전자공시에 현금·현물배당 결정 공시가 없으며, 배당수익률도 N/A로 표시됩니다. 배당 목적이라면 맞지 않는 종목입니다.
Q3. 올해 수주는 얼마나 들어왔나요?
A. 공시 기준 5,000억 원 이상 대형 계약이 4건, 합계 약 2조 6,462억 원입니다. 가장 최근 건은 9월 1일 한국남부발전 하동복합 발전소 6,658억 원 계약입니다.
Q4. PER이 259배면 너무 비싼 것 아닌가요?
A. 절대 수치만 보면 높습니다. 다만 이 회사는 3~4년에 걸쳐 매출로 인식되는 수주 잔고가 실적의 핵심이라, 현재 이익 기준 PER보다는 수주 흐름과 향후 이익 개선 속도를 함께 봐야 합니다. 그럼에도 PBR 6.45배, ROE 2.3%는 부담 요인이 맞습니다.
Q5. 다음 실적 발표는 언제인가요?
A. 2026년 3분기 실적 발표는 11월 4일로 예정돼 있습니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 원전·에너지 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.