고점 대비 59% 빠졌는데 적자는 거의 사라졌다 | 오이솔루션 주가

오이솔루션 주가 흐름부터 보겠습니다. 작년 이맘때 1만 원이던 주가가 올해 5만 7,900원까지 갔다가 지금 2만 3,500원입니다. 고점에 들어간 분들은 반 토막도 더 났고, 1년 전에 산 분들은 여전히 두 배가 넘습니다.
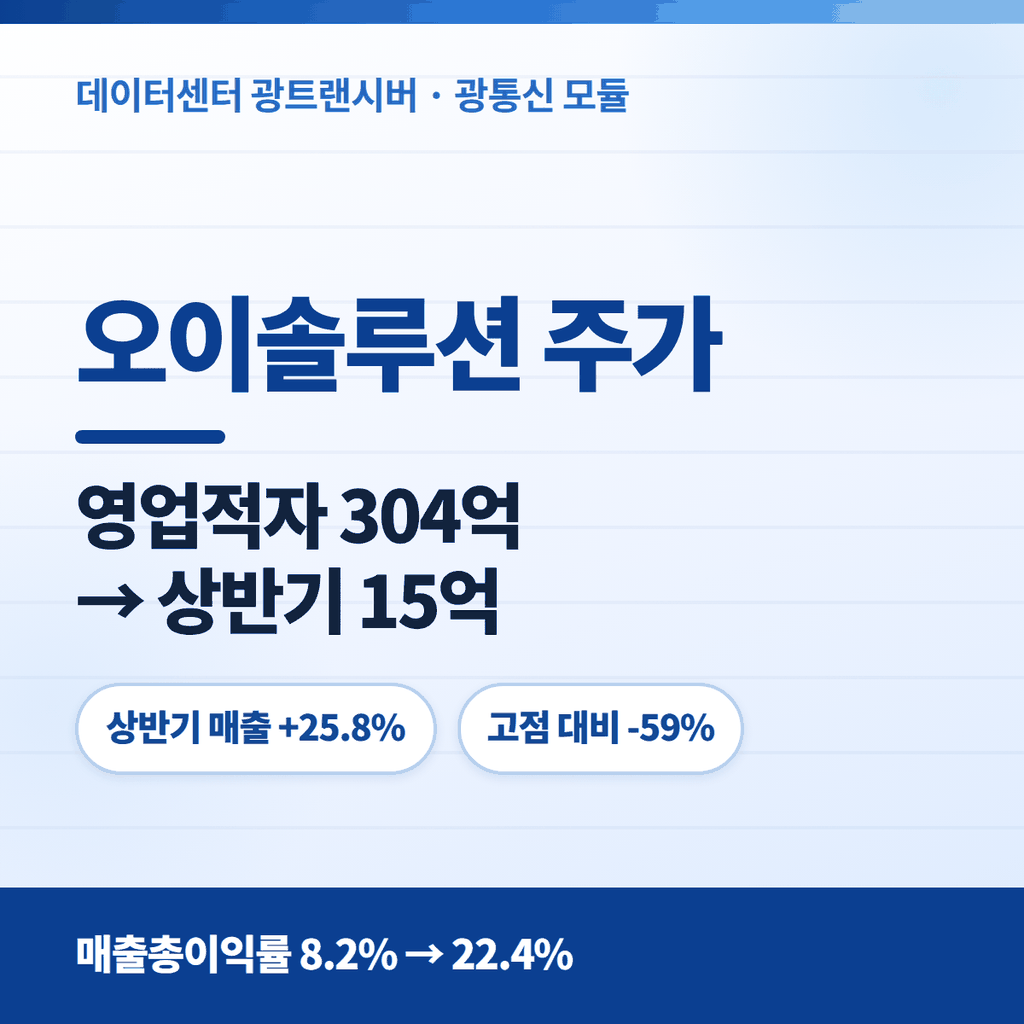
주가만 보면 도무지 기준을 못 잡겠는데, 실적은 의외로 방향이 또렷합니다. 2024년 304억이던 영업적자가 2026년 상반기에는 15억까지 줄었습니다.
이 글에서는 오이솔루션의 적자가 어디까지 줄었는지, 그 개선이 진짜인지 가짜인지를 반기보고서 숫자로만 따져봤습니다.
① 2026년 상반기 매출 377억 원(+25.8%), 영업손실 -15억 원(전년 동기 -97억 원)
② 매출총이익률이 8.2% → 22.4%로 뛰었고 판관비는 오히려 18.5% 줄었다
③ 현재가 23,500원 · 52주 고점(57,900원) 대비 -59% · 아직 적자라 PER은 산출 불가, 배당 없음
목차
- 오이솔루션 주가 현황과 주요 투자지표
- 상반기 실적 – 적자가 97억에서 15억으로
- 이익률이 좋아진 진짜 이유
- 매출의 71%는 수출이다
- 배당은 없다
- 지금 주가는 어떻게 봐야 하나
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
오이솔루션 주가 현황과 주요 투자지표
오이솔루션(138080)은 코스닥 상장사로, 광통신 회선의 송수신을 담당하는 광트랜시버(광통신용 모듈)와 그 안에 들어가는 광통신용 소자를 만듭니다. 북미·유럽·일본·중국에 판매 법인을 두고 있습니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 23,500원 (-350원, -1.47%) |
| 52주 변동폭 | 9,960원 ~ 57,900원 |
| 시가총액 | 약 2,821억 원 |
| 발행주식수 | 약 1,183만 주 |
| 매출(최근 12개월) | 651억 원 |
| 순이익(최근 12개월) | -172억 원 |
| PER (주가수익비율) | -14.38배 (적자로 산출 불가) |
| 주식 순자산 비율(PBR) | 3.48배 (주당 순자산 6,581원) |
| 매출총이익률 | 18.3% |
| 베타 | 0.54 |
| 배당금 | 없음 (N/A) |
| 다음 실적 발표 예정 | 2026년 11월 17일 |

▲ 오이솔루션 주가 최근 1년 주봉 흐름
| 기간 | 1주 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | +10.33% | -7.30% | -23.20% | -23.33% | +116.79% |
차트 흐름은 단순합니다. 2026년 3월부터 5월까지 급등해 57,900원을 찍고, 이후 넉 달째 2만 원대에서 눌려 있습니다. 최근 1주일만 +10.33%로 반등이 나온 상태입니다.
오이솔루션 주가, 상반기 실적 – 적자가 97억에서 15억으로
2026년 8월 14일 제출된 반기보고서 숫자입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출액 | 376.8억 원 | 299.4억 원 (+25.8%) |
| 매출총이익 | 84.3억 원 | 24.6억 원 (+242%) |
| 판매비와관리비 | 99.1억 원 | 121.6억 원 (-18.5%) |
| 영업손실 | -14.8억 원 | -97.0억 원 |
| 당기순손실 | -8.6억 원 | -107.2억 원 |
| 주당순손실(EPS) | -66원 | -1,064원 |
연간 흐름으로 보면 방향이 더 분명합니다.
| 연도 | 매출액 | 영업손익 | 당기순손익 |
|---|---|---|---|
| 2024년 | 320.3억 원 | -303.6억 원 | -331.3억 원 |
| 2025년 | 573.8억 원 (+79.2%) | -160.0억 원 | -270.4억 원 |
| 2026년 상반기 | 376.8억 원 | -14.8억 원 | -8.6억 원 |
2024년에는 매출 320억을 올리면서 영업적자가 304억이었습니다. 거의 매출만큼 까먹은 셈이죠. 그게 2년 만에 매출은 두 배 가까이 늘고 적자는 20분의 1로 줄었습니다.
다만 아직 흑자는 아닙니다. 상반기 영업손실 14.8억 원이 남아 있고, 2분기만 보면 8.7억 원 적자입니다. 분기 기준으로도 아직 손익분기점을 못 넘겼습니다.
이익률이 좋아진 진짜 이유
적자가 줄어든 원인은 두 가지로 갈립니다. 매출이 늘어서인지, 비용을 줄여서인지. 이 회사는 둘 다입니다.
| 항목 | 2026년 상반기 | 2025년 상반기 | 변화 |
|---|---|---|---|
| 매출총이익률 | 22.4% | 8.2% | +14.2%p |
| 판관비 | 99.1억 원 | 121.6억 원 | -22.5억 원 |
| 매출 대비 판관비 | 26.3% | 40.6% | -14.3%p |
공장과 인건비처럼 매출이 늘어도 크게 변하지 않는 비용이 큰 회사는, 매출이 조금만 늘어도 이익이 급하게 개선됩니다. 반대로 매출이 줄면 적자가 급하게 커집니다.
오이솔루션의 상반기가 딱 이 구조입니다. 매출은 25.8% 늘었는데 판관비는 18.5% 줄었고, 그 결과 적자가 97억에서 15억으로 84% 축소됐습니다. 매출이 조금만 더 늘면 흑자로 넘어갈 수 있는 자리라는 뜻이기도 합니다.
다만 매출총이익률 22.4%는 반기 평균입니다. 2분기만 떼어 보면 매출총이익 39.2억 원, 매출 196.5억 원으로 20.0%. 1분기보다 소폭 낮아졌습니다. 개선 추세가 계속되는지는 3분기를 봐야 확인됩니다.
매출의 71%는 수출이다
반기보고서에 실린 품목별·지역별 매출입니다.
| 품목 | 2026년 상반기 | 비중 | 2025년 전체 |
|---|---|---|---|
| 광통신용 모듈 (광트랜시버) | 334.1억 원 | 88.7% | 509.9억 원 |
| 광통신용 소자 | 27.6억 원 | 7.3% | 33.8억 원 |
| 상품 · 용역 | 15.0억 원 | 4.0% | 29.9억 원 |
| 합계 | 376.7억 원 | 100% | 573.6억 원 |
| 구분 | 2026년 상반기 | 2025년 상반기 | 증감 |
|---|---|---|---|
| 수출 | 267.9억 원 (71.1%) | 173.5억 원 | +54.4% |
| 내수 | 108.8억 원 (28.9%) | 125.8억 원 | -13.5% |
여기가 중요합니다. 내수는 오히려 줄었고, 늘어난 건 전부 수출입니다. 수출이 173억에서 268억으로 94억 늘었고, 내수는 126억에서 109억으로 17억 줄었습니다.
회사는 북미·남미·유럽·아시아·중동·인도를 담당하는 미국 법인(OESA), 일본 법인(OESJ), 중국 영업을 맡는 Chip/Component 사업부를 두고 있습니다. 즉 이 회사의 실적은 국내 통신사 투자보다 해외 데이터센터·통신망 수요에 훨씬 크게 연동됩니다.
배당은 없다
오이솔루션은 배당을 지급하지 않습니다. 2025년 1월 이후 배당 관련 공시가 한 건도 없고, 시장 데이터에서도 배당금이 N/A로 나옵니다.
당연한 결과이기도 합니다. 2024년과 2025년 모두 연간 순손실이었고, 2026년 상반기도 아직 적자입니다. 배당 재원 자체가 없습니다.
참고로 재무구조는 오히려 좋아졌습니다. 2025년 말 553억이던 부채총계가 2026년 6월 말 410억으로 줄었고, 자본총계는 643억에서 779억으로 늘었습니다. 전환사채가 주식으로 바뀌면서 빚이 자본으로 옮겨간 영향입니다.
전환사채는 나중에 주식으로 바꿀 수 있는 빚입니다. 주식으로 전환되면 회사는 빚을 갚지 않아도 되니 재무구조가 좋아지지만, 주식 수가 늘어나 기존 주주 지분이 희석됩니다.
오이솔루션은 2026년 상반기에 자본금이 58.4억 → 61.9억, 주식발행초과금이 680억 → 826억으로 늘었습니다. 그만큼 새 주식이 나왔다는 뜻입니다. 재무 개선과 지분 희석이 동시에 일어난 셈입니다.
지금 주가는 어떻게 봐야 하나

▲ 오이솔루션 주가 시가총액 · 투자지표 주요 통계
적자 회사라 PER은 의미가 없습니다. 최근 12개월 순이익이 -172억 원이라 -14.38배로 표시될 뿐입니다.
| 지표 | 수치 | 해석 |
|---|---|---|
| PBR | 3.48배 | 순자산(주당 6,581원)의 3.5배 |
| PSR (시총 ÷ 최근 12개월 매출) | 약 4.3배 | 2,821억 ÷ 651억 |
| 상반기 매출 연 환산 기준 PSR | 약 3.7배 | 2,821억 ÷ (377억 × 2) |
| EBITDA | 38.7억 원 | 영업 현금창출력은 이제 막 플러스 |
정리하면, 이익이 없으니 매출과 순자산으로 값을 매길 수밖에 없는 구간입니다. 매출의 3.7~4.3배, 순자산의 3.5배에 거래되고 있습니다.
이 가격이 정당한지는 결국 하나로 수렴합니다. 흑자로 넘어가느냐. 상반기 적자가 15억까지 좁혀졌으니, 하반기 매출이 상반기 수준만 유지돼도 분기 흑자는 가시권입니다. 반대로 수출이 꺾이면 이 밸류에이션은 지탱하기 어렵습니다.
오이솔루션 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 아직 적자다 | 상반기 영업손실 -14.8억, 2분기 -8.7억 |
| 3년 연속 순손실 | 2024년 -331억, 2025년 -270억, 2026년 상반기 -8.6억 |
| 단일 품목 집중 | 광통신용 모듈이 매출의 88.7% |
| 환율·해외 수요 민감 | 수출 비중 71.1%, 내수는 전년 대비 -13.5% |
| 지분 희석 | 전환사채 전환으로 자본금·발행주식 증가 |
| 주가 변동성 | 52주 9,960원 ~ 57,900원 (5.8배 차이) |
| 시점 | 확인할 것 |
|---|---|
| 2026년 11월 17일 | 3분기 실적 – 분기 영업이익이 흑자로 넘어가는지 |
| 3분기 보고서 | 수출 금액이 상반기 속도를 유지하는지 |
| 2027년 3월 | 사업보고서 – 연간 적자 폭이 얼마까지 좁혀졌는지 |
3분기에 볼 건 두 줄입니다. 분기 영업손익의 부호와 매출총이익률. 이 둘이 각각 플러스와 20%대를 지키면 상반기 개선이 일시적이 아니었다는 뜻이 됩니다.
오이솔루션 주가 자주 묻는 질문(FAQ)
Q1. 오이솔루션은 어떤 회사인가요?
코스닥 상장 광통신 부품 회사입니다. 광통신 회선에서 신호를 보내고 받는 광트랜시버(광통신용 모듈)가 매출의 88.7%를 차지하고, 그 안에 들어가는 광통신용 소자도 만듭니다. 종목코드는 138080입니다.
Q2. 흑자로 돌아선 건가요?
아직 아닙니다. 2026년 상반기 영업손실이 14.8억 원, 2분기만 보면 8.7억 원 적자입니다. 다만 전년 동기 -97억 원, 2024년 연간 -304억 원과 비교하면 적자 폭이 크게 줄었습니다.
Q3. 적자가 줄어든 이유가 뭔가요?
매출이 25.8% 늘면서 매출총이익률이 8.2%에서 22.4%로 뛰었고, 동시에 판관비를 18.5% 줄였습니다. 매출 증가와 비용 절감이 같이 일어났습니다.
Q4. 배당은 받을 수 있나요?
없습니다. 배당 관련 공시가 한 건도 없고 시장 데이터에서도 N/A입니다. 3년째 순손실 상태라 배당 재원이 없습니다.
Q5. 실적에서 가장 먼저 볼 숫자는 무엇인가요?
수출 금액과 분기 영업손익입니다. 상반기 매출 증가분이 사실상 전부 수출(+54.4%)에서 나왔고 내수는 오히려 줄었습니다. 수출 흐름이 유지되는지가 흑자 전환 시점을 결정합니다.
10년 넘게 부품주를 봐온 입장에서 한마디 남기자면, 적자 기업의 턴어라운드는 ‘흑자 전환 발표’가 아니라 ‘적자 폭 축소 속도’에서 먼저 읽힌다. 304억 → 160억 → 15억이라는 이 순서는 꽤 정직한 그래프다. 다만 아직 마지막 한 칸이 남아 있고, 그 한 칸을 확인하는 날짜가 11월 17일이다. 그전까지는 기대가 아니라 숫자로만 판단하는 게 맞다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 전력·통신인프라 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.