AI 서버 매출 391억 달러, 엔비디아 다음 수혜주는 | 슈퍼마이크로컴퓨터(SMCI) 주가

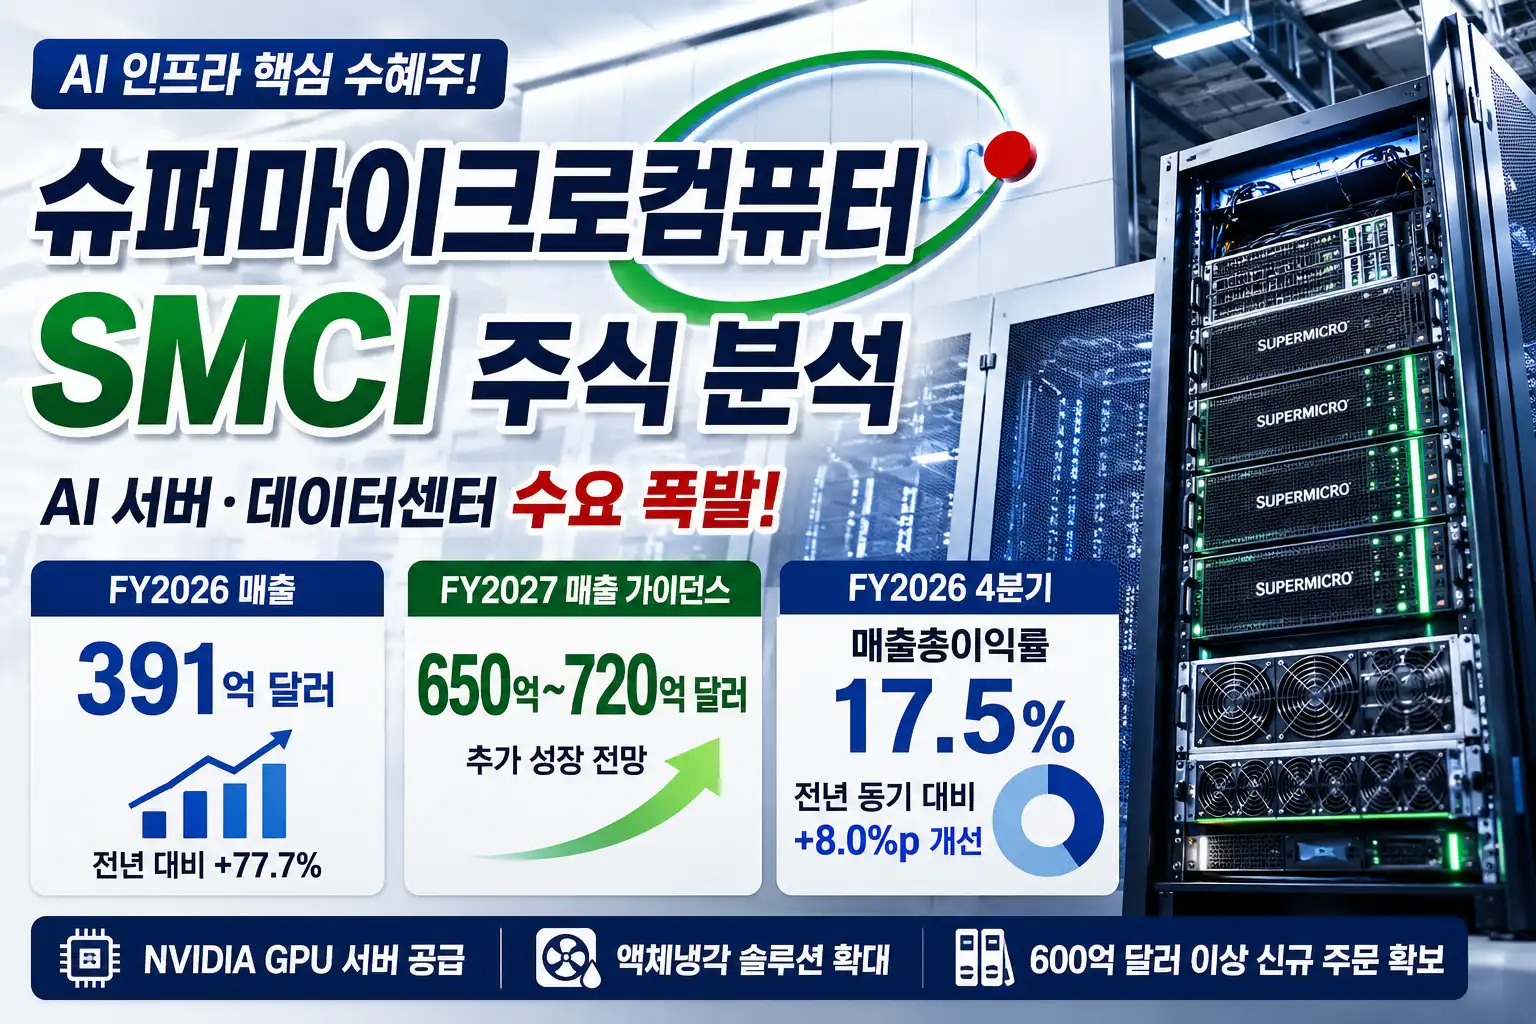
슈퍼마이크로컴퓨터 주가 흐름부터 보겠습니다. 엔비디아가 AI 반도체 시장의 중심이라면, 그 GPU를 실제 데이터센터에 구축하는 과정에서 핵심적인 역할을 하는 기업이 있습니다. 바로 슈퍼마이크로컴퓨터(Super Micro Computer·NASDAQ: SMCI)입니다. 최근 AI 데이터센터 투자가 확장됨에 따라 FY2026 연간 매출 391억 달러를 기록했고, FY2027 매출을 최대 720억 달러로 제시하며 주목받고 있습니다.
목차
- 슈퍼마이크로컴퓨터는 무슨 회사일까?
- 2026년 실적, 매출 391억 달러 돌파
- FY2027 매출 최대 720억 달러 전망
- 엔비디아와 SMCI의 관계 및 액체냉각 기술
- 최근 SMCI 주가 및 증권사 목표주가 전망
- SMCI 투자 포인트 및 리스크 요인
- 자주 묻는 질문 (FAQ)
1. 슈퍼마이크로컴퓨터는 무슨 회사일까?
SMCI는 단순히 서버를 제조하는 기업을 넘어 AI 및 데이터센터 인프라 솔루션을 제공하는 글로벌 IT 기업입니다. 주요 사업 영역은 다음과 같이 구분할 수 있습니다.
- AI·GPU 서버: NVIDIA GPU를 탑재한 고성능 AI 서버 및 랙스케일(Rack-Scale) 시스템 공급
- 데이터센터 솔루션: 서버, 네트워크, 스토리지, 전력, 냉각 시스템 통합 제공
- 액체냉각 시스템: 고성능 AI GPU의 발열 및 전력 문제 해결을 위한 직접액체냉각(DLC) 시스템
- 클라우드·스토리지·5G/Edge: 기업용 서버, 클라우드 인프라, 엣지 컴퓨팅 제품군 공급
2. 2026년 실적, 매출 391억 달러 돌파
SMCI는 최근 회계연도 실적 발표를 통해 놀라운 매출 성장을 증명했습니다.
슈퍼마이크로컴퓨터 주가, 최근 연간 실적 비교
| 구분 | FY2025 | FY2026 | 변화율 |
| 매출액 | 220억 달러 | 391억 달러 | +77.7% |
| 순이익 | 약 10억 달러 | 22억 달러 | +120% |
| 희석 EPS | $1.68 | $3.26 | +94% |
| 매출총이익률 (Gross Margin) | 11.1% | 10.8% | -0.3%p |
연간 매출이 1년 만에 78% 증가했으나, 연간 매출총이익률은 경쟁 심화 및 대형 고객 비중 증가로 인해 소폭 하락(10.8%)했습니다.
슈퍼마이크로컴퓨터 주가, 4분기 마진의 깜짝 개선 (9.5% → 17.5%)
- FY2026 4분기 매출: 111억 달러
- 순이익 / 희석 EPS: 11.78억 달러 / $1.62
- 매출총이익률: 17.5% (전분기 9.9%, 전년 동기 9.5% 대비 대폭 개선)
고객 및 제품 믹스 개선에 힘입어 4분기 수익성이 크게 반등하면서 향후 마진 지속 가능성에 관심이 쏠리고 있습니다.

3. FY2027 매출 최대 720억 달러 전망
SMCI는 차기 회계연도(FY2027) 실적 가이던스로 시장의 기대를 크게 상회하는 수치를 제시했습니다.
- FY2027 예상 매출: 650억 ~ 720억 달러 (가이던스 중간값 685억 달러 기준 전년 대비 약 75% 증가)
- FY2027 1분기 예상 매출: 145억 ~ 155억 달러
- 신규 수주 잔고: FY2026 4분기에만 600억 달러 이상의 신규 주문을 확보하며 역대 최고 수준의 백로그 기록
이는 AI 데이터센터 인프라 투자가 단기 유행에 그치지 않고 지속적인 실체적 수주로 이어진다는 것을 보여줍니다.
4. 엔비디아와 SMCI의 관계 및 액체냉각 기술
슈퍼마이크로컴퓨터 주가, 엔비디아(NVIDIA)와의 긴밀한 파트너십
엔비디아가 GPU 반도체를 제작하면, SMCI는 이를 기반으로 GPU → 서버 → 랙 → 냉각 → 데이터센터 전체 시스템을 완성하여 시장에 즉시 공급합니다.
- NVIDIA Blackwell: Blackwell 기반 GPU 시스템을 빠르게 시장에 공급
- NVIDIA Vera Rubin: 차세대 Vera Rubin NVL4 기반 데이터센터 솔루션 공개 (최대 1,152개 Rubin GPU 및 576개 Vera CPU 액체냉각 랙 지원)
슈퍼마이크로컴퓨터 주가, 차세대 성장 동력: 액체냉각(Liquid Cooling) 기술
GPU 성능 향상에 따른 전력 소비량과 발열 문제 해결을 위해 직접액체냉각(DLC) 기술의 중요성이 가중되고 있습니다.
- 제품 라인업 확대: 2026년 기존 데이터센터 개조가 쉬운 Rear Door Heat Exchanger 출시
- 냉각 용량 지원: 10kW ~ 120kW 수준 지원

5. 최근 SMCI 주가 및 증권사 목표주가 전망
주가 현황
- 종가: $37.39
- 52주 최고가: $58.78 (고점 대비 약 36% 하락)
- 주가 조정을 받는 이유: 시장이 단순 매출 외형 성장뿐 아니라 마진 개선의 지속성, 현금 흐름, 실적 가이던스 달성 여부를 엄격히 검증하기 시작했기 때문입니다.
주요 증권사 투자의견 및 목표주가
| 증권사 | 투자의견 | 목표주가 |
| Rosenblatt | Buy | $51 |
| Raymond James | Outperform | $48 |
| Needham | Buy | $46 |
| Bernstein | 중립 | $42 |
| Wedbush | Neutral | $40 |
| Citi | Neutral | $39 |
| Barclays | Equal Weight | $39 |
| Mizuho | Neutral | $35 |
| Goldman Sachs | Sell | $34 |
6. 슈퍼마이크로컴퓨터 주가, SMCI 투자 포인트 및 리스크 요인
핵심 투자 포인트
- AI 데이터센터 투자 확대: 빅테크 기업들의 AI 인프라 확충에 따른 서버·랙·냉각 솔루션 수요 폭증
- 공격적인 FY2027 가이던스: 최대 720억 달러 매출 목표 제시로 외형 성장 가속화
- 액체냉각 시장 주도: 서버 제조를 넘어 데이터센터 종합 인프라 기업으로 진화
슈퍼마이크로컴퓨터 주가, 체크해야 할 리스크 요인
- 수익성(마진) 지속성: FY2026 4분기에 나타난 17.5% 매출총이익률이 일회성이 아닌 구조적 개선인지 확인 필요
- 경쟁 심화: Dell, HPE 등 전통 서버 제조 강자들과의 가격 및 수주 경쟁
- 공급망 및 고객사 구축 지연: 전력, 냉각, 네트워크 등 외부 인프라 지연에 따른 매출 인식 시점 변동 가능성
7. 슈퍼마이크로컴퓨터 주가 자주 묻는 질문 (FAQ)
Q1. 슈퍼마이크로컴퓨터(SMCI)는 어떤 회사인가요?
NVIDIA 등 고성능 GPU를 탑재한 AI 서버, 랙스케일 시스템, 액체냉각 솔루션을 제공하는 AI 데이터센터 인프라 핵심 기업입니다.
Q2. FY2026 연간 실적과 FY2027 매출 가이던스는 얼마인가요?
FY2026 연간 매출은 391억 달러(전년 대비 77.7% 증가)를 기록하였으며, 회사 측이 제시한 FY2027 연간 매출 가이던스는 650억 ~ 720억 달러입니다.
Q3. SMCI 투자 시 가장 중요하게 봐야 할 지표는 무엇인가요?
단순 매출 성장률보다 매출총이익률(Gross Margin)의 유지 가능성입니다. FY2026 4분기 17.5%까지 반등한 마진이 향후 분기에도 유지되는지가 주가 재평가의 핵심입니다.
Q4. 엔비디아와의 협력 관계는 어떤가요?
NVIDIA의 Blackwell 및 차세대 Vera Rubin 기반 GPU 시스템을 실시간으로 데이터센터 솔루션화하여 공급하는 가장 대표적인 엔비디아 파트너사 중 하나입니다.
슈퍼마이크로컴퓨터는 AI 데이터센터 확장의 직접적인 수혜를 바탕으로 매출 391억 달러 달성 및 600억 달러 이상의 신규 수주를 기록하며 실체를 증명하고 있습니다. 향후 SMCI 주가의 추가 상승 여력은 4분기에 나타난 마진 개선(17.5%)을 구조적으로 이어갈 수 있는지와 FY2027의 공격적인 가이던스를 안정적으로 달성하느냐에 달려 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 반도체 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.