미국증시 브리핑 고용 2만9천 명 쇼크에 나스닥 +1.19% | 2026년 10월 2일(현지) 마감 분석

일자리가 2만9천 개에 그치자
나스닥이 +1.19% 올랐다
10월 2일 미국증시 · 2026년 10월 2일 (현지) 마감 · 한국시간 10월 3일 새벽 · 9월 고용보고서 발표일
10월 2일 미국증시 세 줄 요약
- 고용이 예상의 3분의 1에 그쳤다. 9월 비농업 일자리는 +2만9천 명(예상 8만4천~9만 명), 실업률은 4.2%(예상 4.1%)였습니다. 7·8월 숫자도 합쳐서 6만 명 하향 수정됐습니다.
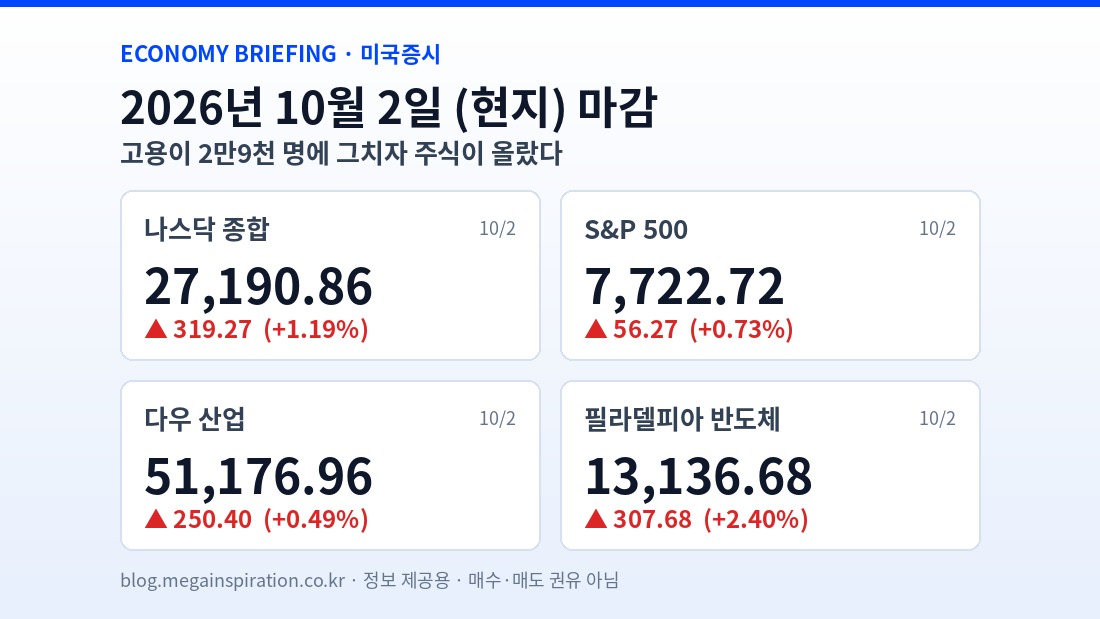
- 주식은 올랐다. 연준이 금리를 더 올릴 이유가 약해졌다는 해석에 나스닥 +1.19%, S&P 500 +0.73%, 다우 +0.49%였습니다. 반도체지수는 +2.40%였고 AMD·엔비디아가 사상 최고가를 썼습니다.
- 장기 금리는 오히려 올랐다. 10년물 국채 금리는 발표 직후 내렸다가 약 5.28%로 끝나 하루 약 5bp 올랐습니다. 단기 금리(2년물)는 4.72%대로 내렸습니다.
3대 지수 · 10월 2일(현지) 마감
| 지수 | 종가 | 전일비 | 등락률 | 주간 |
|---|---|---|---|---|
| 나스닥 종합 | 27,190.86 | +319.27 | +1.19% | +0.45% |
| 나스닥 100 | 30,807.93 | +306.37 | +1.00% | +0.65% |
| S&P 500 | 7,722.72 | +56.27 | +0.73% | −0.27% |
| 다우 산업 | 51,176.96 | +250.40 | +0.49% | −1.26% |
| 다우 운송 | 20,009.75 | +405.24 | +2.07% | +2.24% |
| 필라델피아 반도체 | 13,136.68 | +307.68 | +2.40% | +3.69% |
6개 지수가 모두 올랐습니다. 가장 강한 것은 필라델피아 반도체(+2.40%)와 다우 운송(+2.07%)이었습니다. 나스닥은 장중 27,353.68까지 올라 장중 기준 최고치를 새로 썼고, 종가(27,190.86)는 9월 22일 종가 최고치(27,244.28)에 53포인트 못 미쳤습니다.
종목별로는 AMD가 +2.95%(633.91달러), 엔비디아가 +1.34%(233.95달러)로 사상 최고가였고, 테슬라는 3분기 인도량 호조에 +4.65%였습니다.
한 주로 보면 지수마다 방향이 달랐습니다. 반도체 +3.69%, 다우 운송 +2.24%, 나스닥 +0.45%였고 S&P 500은 −0.27%, 다우는 −1.26%였습니다.
고용보고서 · 숫자가 약할수록 주식이 올랐다
| 9월 고용보고서 | 결과 | 시장 예상 / 이전 |
|---|---|---|
| 비농업 일자리 증가 | +2만9천 명 | 예상 8만4천~9만 명 |
| 실업률 | 4.2% | 예상·8월 4.1% |
| 시간당 임금(전년 대비) | +3.0% | 2021년 5월 이후 최저 |
| 8월 일자리(수정) | 13만3천 명 | 기존 16만2천 명 |
| 7월 일자리(수정) | −1만 명 | 기존 +2만1천 명 |
일자리 증가가 예상의 3분의 1 수준이었고, 앞선 두 달 숫자도 낮춰졌습니다. 7월은 +2만1천 명에서 −1만 명으로 바뀌어 일자리가 줄어든 달이 됐습니다. 임금 상승률 3.0%는 2021년 5월 이후 가장 낮습니다.
금리·유가 · 단기는 내리고 장기는 올랐다
| 지표 | 수준 | 변화 |
|---|---|---|
| 10년물 국채 금리 | 약 5.28% | 약 +5bp |
| 2년물 국채 금리 | 4.723% | −6.4bp (발표 직후) |
| WTI 원유 | 배럴당 91.11달러 | −1.90% |
| 금 | 온스당 4,162.30달러 | −1.0% |
| 달러인덱스 | 101.68 | −0.29% |
단기 금리는 연준 기대를 따라 내렸지만, 장기 금리는 발표 직후 내렸다가 다시 올랐습니다. 중동 정세에 따른 유가 부담, 정부 재정 적자, AI 인프라 투자 수요 같은 구조적 요인이 장기 금리를 받치고 있다는 분석이 나왔습니다(이데일리). 10년물 5%대가 새로운 기준선이 됐다는 평가도 있었습니다.
국제유가는 G7이 전략비축유 1억 배럴 방출에 합의하면서 내렸습니다. 이번 주 국내에서 정유주가 급등했던 흐름(10월 2일 SK이노베이션 +10.32%, S-Oil +11.69%)과 반대 방향이라 다음 주 국내 정유주의 첫 반응을 볼 필요가 있습니다.
국내 증시에 미칠 영향
국내 증시는 10월 6일(화)에야 이 결과를 반영합니다. 10월 5일(월)은 개천절 대체공휴일로 휴장입니다. 그 사이 미국은 월요일 장이 한 번 더 열립니다.
- 반도체. 미국 반도체지수가 한 주 +3.69%였는데, 국내에서는 10월 2일 삼성전자 0.00%, SK하이닉스 +0.44%로 반영이 약했습니다. 삼성전자는 10월 7일(보도 기준) 3분기 잠정실적을 앞두고 있습니다.
- 정유. 국제유가가 −1.90% 내렸습니다. 주 후반 국내 정유주 급등 흐름과 반대 방향입니다.
- 환율. 달러인덱스는 −0.29%였습니다. 원/달러 환율은 10월 2일 1,350.6원으로 마감했습니다.
이 글은 10월 2일 현지 마감까지 다룹니다. 이번 주 국내·미국 흐름은 10월 3일 주말 브리핑에서 정리했습니다. 특정 종목의 매수·매도를 권유하지 않습니다.
출처 3대 지수·나스닥100·다우 운송·필라델피아 반도체 종가와 주간 등락률은 다음금융 해외지수(10월 2일 현지 마감) 기준으로 직접 계산했습니다. 고용보고서·수정치·임금·2년물 금리는 뉴스핌, 10년물 금리·유가·금·달러인덱스는 이투데이, 장기 금리 분석은 이데일리, 나스닥 장중 고점과 AMD·엔비디아·테슬라 등락률은 파이낸셜뉴스 보도 기준입니다. 10월 금리 동결 확률은 매체마다 77.3%~83.7%로 달라 넣지 않았습니다. 2년물 금리 종가와 업종별 등락률은 확인하지 못했습니다. · 원자료: 다음금융 해외증시