1년 만에 주가 18배, 영업이익률은 61%까지 올라갔다 | SanDisk 주가

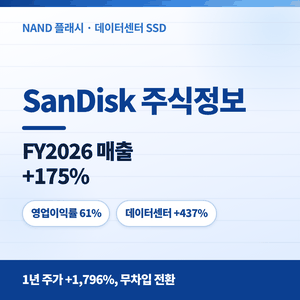
SanDisk 주가 숫자부터 짚어 보겠습니다. 1년 전 샌디스크 주가는 86달러였습니다. 지금은 1,633달러입니다. 1년 수익률 +1,796%, 약 18배입니다.
이 정도 상승은 보통 기대감만으로 만들어지지 않습니다. 실제로 회계연도 2026년 매출이 72억 달러에서 202억 달러로 늘었고, 1년 전 적자였던 회사가 114억 달러를 벌었습니다.
그런데 최근 3개월 수익률은 -17.5%입니다. 실적은 사상 최고인데 주가는 고점에서 내려와 있습니다. 이 간극이 지금 이 종목의 전부입니다.
① 회계연도 2026년 매출 202억 4,800만 달러(+175%), 영업이익 123억 8,900만 달러 – 전년 영업손실에서 전환
② 성장의 축은 데이터센터 부문 +437%, 반면 소비자 부문은 4분기에 전분기 대비 -32%
③ 장기차입금 18억 달러를 전액 상환해 무차입 전환, 배당은 없고 자사주 매입 45억 달러
목차
- SanDisk 주가 현황과 주요 투자지표
- 회계연도 2026년 실적 – 숫자가 어디까지 갔나
- 4분기만 따로 보면
- 매출의 축이 어디로 옮겨갔나
- GAAP 이익이 Non-GAAP보다 큰 이유
- 배당은 없다 – 대신 자사주
- 재무구조와 밸류에이션
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
SanDisk 주가 현황과 주요 투자지표
샌디스크(SanDisk Corporation, 나스닥 SNDK)는 NAND 플래시 메모리와 SSD를 만듭니다. 2025년 2월 웨스턴디지털에서 분사해 독립 상장한 회사입니다.
참고로 이 회사의 회계연도는 일반적인 달력과 다릅니다. 회계연도 2026년은 2026년 7월 3일에 끝났습니다. 아래 연간 숫자는 모두 그 기준입니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 1,633.35달러 (-59.24달러, -3.50%) |
| 52주 변동폭 | 85.12달러 ~ 2,354.39달러 |
| 시가총액 | 약 2,391억 달러 |
| 발행주식수 | 약 1억 4,642만 주 |
| 매출(최근 12개월) | 202억 5,000만 달러 |
| 순이익(최근 12개월) | 114억 3,000만 달러 |
| 주당순이익(EPS) | 73.76달러 |
| PER | 22.10배 |
| 주식 순자산 비율(PBR) | 15.2배 (주당 순자산 106.26달러) |
| 매출총이익률 | 71.5% |
| ROE / ROA | 91.6% / 64.4% |
| EV/EBITDA | 18.45배 |
| 베타 | 2.57 |
| 배당금 | 없음 (N/A) |
| 다음 실적 발표 예정 | 2026년 11월 5일 |

▲ SanDisk 주가 최근 1년 주봉 흐름
| 기간 | 1주 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | -6.13% | -0.47% | -17.51% | +146.87% | +1,796.38% |
52주 최고가 2,354달러 대비 -30.6%, 최저가 85달러 대비 +1,818%입니다. 같은 종목을 두고 완전히 다른 이야기가 가능한 구간입니다.
SanDisk 주가, 회계연도 2026년 실적 – 숫자가 어디까지 갔나
2026년 8월 5일 발표된 회사 공식 실적입니다. 단위는 백만 달러입니다.
| 구분(GAAP) | FY2026 | FY2025 |
|---|---|---|
| 매출 | 20,248 | 7,355 (+175%) |
| 매출총이익률 | 71.5% | 30.1% (+41.4%p) |
| 영업비용 | 2,083 | 3,589 (-42%) |
| 영업손익 | +12,389 | -1,377 |
| 순손익 | +11,433 | -1,641 |
| 희석 주당순손익 | 73.76달러 | -11.32달러 |
| Non-GAAP 주당순이익 | 70.88달러 | 2.99달러 |
영업이익률이 61.2%입니다(12,389 ÷ 20,248). 제조업에서 나오기 어려운 숫자입니다.
비결은 가격입니다. 매출총이익률이 30.1%에서 71.5%로 41.4%포인트 올랐습니다. 같은 물건을 훨씬 비싸게 팔았다는 뜻입니다.
영업비용이 42% 줄어든 점도 눈에 띕니다. 다만 이건 비용 절감보다는 전년에 있었던 일회성 비용이 사라진 영향이 큽니다. 일회성 항목을 뺀 Non-GAAP 영업비용은 오히려 15억 3,900만 달러에서 17억 9,100만 달러로 16% 늘었습니다.
4분기만 따로 보면
| 구분(백만 달러) | FY26 4분기 | FY26 3분기 | 증감 |
|---|---|---|---|
| 매출 | 8,965 | 5,950 | +51% |
| 매출총이익률 | 84.6% | 78.4% | +6.2%p |
| 영업이익 | 7,037 | 4,111 | +71% |
| 순이익 | 6,903 | 3,615 | +91% |
| 희석 EPS | 43.97달러 | 23.03달러 | +91% |
한 분기 매출총이익률이 84.6%까지 갔습니다. 100달러어치를 팔면 원가가 15달러 남짓이라는 뜻입니다.
회사는 4분기 매출 증가의 약 3분의 1은 물량, 3분의 2는 가격 효과라고 밝혔습니다. 이 비율이 이 종목을 이해하는 열쇠입니다.
NAND 플래시는 공장을 한 번 지으면 생산량을 크게 줄이기 어려운 장치 산업입니다. 그래서 수요가 공급을 넘으면 가격이 급등하고, 원가는 거의 그대로이므로 오른 가격이 대부분 이익으로 떨어집니다.
반대 방향도 똑같이 작동합니다. 가격이 내려가면 이익은 더 빠른 속도로 사라집니다. 실제로 이 회사의 전년 매출총이익률은 30.1%였고, 그해 영업손실 13억 7,700만 달러를 냈습니다. 지금의 84.6%는 회사의 실력이라기보다 사이클의 위치로 읽는 편이 안전합니다.
매출의 축이 어디로 옮겨갔나
| 부문(백만 달러) | FY2026 | FY2025 | 증감 |
|---|---|---|---|
| 데이터센터 | 5,153 | 960 | +437% |
| 엣지(모바일·PC 등) | 12,160 | 4,127 | +195% |
| 소비자(리테일) | 2,935 | 2,268 | +29% |
| 합계 | 20,248 | 7,355 | +175% |
데이터센터 매출이 9억 6천만 달러에서 51억 5,300만 달러로 5배 넘게 커졌습니다. 1년 만에 매출의 25%를 차지하는 축이 새로 생긴 셈입니다.
다만 분기 단위로 보면 다른 그림도 보입니다.
| 부문(백만 달러) | FY26 4분기 | FY26 3분기 | 전분기 대비 |
|---|---|---|---|
| 데이터센터 | 2,977 | 1,467 | +103% |
| 엣지 | 5,432 | 3,663 | +48% |
| 소비자 | 556 | 820 | -32% |
소비자 부문은 전분기 대비 32% 줄었고, 전년 동기와 비교해도 5% 감소했습니다. 메모리 값이 오르면 소비자용 제품이 먼저 팔리지 않는다는, 이 산업에서 익숙한 현상입니다.
즉 지금의 성장은 소비자 시장 회복이 아니라 인공지능 데이터센터 수요 하나에 올라타 있는 구조입니다.
GAAP 이익이 Non-GAAP보다 큰 이유
보통은 반대입니다. 회계기준(GAAP) 이익에서 일회성 비용을 덜어낸 게 Non-GAAP이니까요. 그런데 이 회사는 GAAP 순이익 114억 3,300만 달러 > Non-GAAP 순이익 109억 8,700만 달러입니다.
현금흐름표를 보면 회계연도 2026년에 지분증권 평가이익 8억 800만 달러가 손익에 반영돼 있습니다(현금 유입이 아니므로 현금흐름표에서는 차감). 재무상태표에도 전년에 없던 시장성 지분증권 17억 7,700만 달러가 새로 잡혀 있습니다.
즉 다른 회사 주식을 사서 그 평가차익이 이익에 들어간 것입니다. 영업으로 번 돈이 아니므로 회사는 Non-GAAP에서 이를 제외했습니다. 본업의 실력을 보려면 Non-GAAP 쪽 숫자(EPS 70.88달러)를 기준으로 삼는 게 맞습니다.
물론 Non-GAAP 기준으로도 전년 2.99달러에서 70.88달러로 24배입니다. 실적 자체가 과장된 건 아닙니다.
배당은 없다 – 대신 자사주
샌디스크는 배당을 지급하지 않습니다. 시장 데이터에서도 배당금은 N/A로 표시됩니다.
대신 주주환원은 자사주 매입으로 합니다. 회계연도 2026년 4분기에만 45억 2,400만 달러어치를 사들였고, 이사회는 추가로 140억 달러 규모의 자사주 매입 한도를 승인했습니다. 남은 총 한도는 155억 달러입니다.
현재 시가총액이 약 2,391억 달러이므로, 남은 한도는 시총의 약 6.5%에 해당합니다. 배당 수익을 기대할 종목은 아니지만 주주환원 자체가 없는 회사도 아닙니다.
재무구조와 밸류에이션

▲ SanDisk 주가 시가총액 · 투자지표 주요 통계
| 구분(백만 달러) | 2026.7.3 | 2025.6.27 |
|---|---|---|
| 현금및현금성자산 | 4,762 | 1,481 |
| 매출채권 | 4,708 | 1,068 |
| 재고자산 | 2,698 | 2,079 |
| 자산총계 | 22,507 | 12,985 |
| 부채총계 | 6,771 | 3,769 |
| 장기차입금 | 0 | 1,829 |
| 자기자본 | 15,736 | 9,216 |
회계연도 2026년에 차입금 19억 달러를 갚아 장기차입금이 0이 됐습니다. 부채비율은 43.0%입니다.
현금흐름도 극적입니다. 영업활동 현금흐름이 전년 8,400만 달러에서 116억 7,100만 달러로 늘었습니다. 반면 설비투자는 1억 7,700만 달러에 그쳐, 잉여현금흐름이 약 115억 달러입니다.
매출 202억 달러 회사의 설비투자가 1억 7,700만 달러라는 건 이상해 보입니다. 이유는 샌디스크가 플래시 벤처스(Flash Ventures)라는 합작사를 통해 생산하기 때문입니다.
공장 투자는 합작사가 하고, 샌디스크는 여기에 대여금 형태로 자금을 넣습니다. 회계연도 2026년 대여금 지급은 4억 6,200만 달러, 회수는 1억 8,700만 달러였습니다. 즉 실질 투자 부담은 설비투자 항목 밖에도 있다는 뜻이라, 잉여현금흐름 115억 달러를 액면 그대로 받아들이면 안 됩니다.
밸류에이션을 보면 PER은 22.1배입니다. 이익이 폭증한 뒤의 PER이라 낮아 보이지만, 사이클 고점의 이익으로 계산한 PER은 원래 낮게 나옵니다.
반면 PBR은 15.2배입니다. 주당 순자산 106달러짜리 회사가 1,633달러에 거래되고 있습니다. 이익 기준으로는 싸고 자산 기준으로는 비싼, 전형적인 사이클 고점 구간의 모습입니다.
SanDisk 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 이익이 가격에 의존 | 4분기 매출 증가의 약 2/3가 가격 효과 |
| 사이클 반전 시 충격 | 전년 매출총이익률 30.1%, 영업손실 -13.77억 달러 |
| 소비자 부문 역성장 | 4분기 소비자 매출 -32%(전분기), -5%(전년) |
| 매출채권 급증 | 10.68억 → 47.08억 달러 (4.4배) |
| 비영업 이익 포함 | 지분증권 평가이익 8.08억 달러 |
| 높은 자산 대비 가격 | PBR 15.2배 |
| 극심한 변동성 | 52주 85.12 ~ 2,354.39달러, 베타 2.57 |
회사가 제시한 다음 분기 전망은 아래와 같습니다.
| FY2027 1분기 가이던스 | 내용 |
|---|---|
| 매출 | 103억 ~ 108억 달러 |
| Non-GAAP 매출총이익률 | 83.0% ~ 85.0% |
| Non-GAAP 희석 EPS | 44.00 ~ 46.00달러 |
| 희석 주식수 | 약 1억 5,500만 주 |
가이던스 중간값 기준 매출은 105억 5,000만 달러로, 4분기 대비 약 18% 더 늘어나는 그림입니다. 11월 5일 실적 발표에서 확인할 건 매출총이익률이 83% 선을 지키는지 하나입니다.
SanDisk 주가 자주 묻는 질문(FAQ)
Q1. SanDisk는 어떤 회사인가요?
NAND 플래시 메모리와 SSD를 만드는 미국 기업으로, 2025년 2월 웨스턴디지털에서 분사해 나스닥에 상장했습니다. 티커는 SNDK입니다. 회계연도 2026년 매출은 202억 4,800만 달러였습니다.
Q2. 1년에 주가가 18배나 오른 이유가 뭔가요?
실적이 실제로 그만큼 달라졌습니다. 매출이 175% 늘었고, 영업손익이 -13억 7,700만 달러에서 +123억 8,900만 달러로 뒤집혔습니다. 특히 데이터센터 매출이 437% 증가했습니다.
Q3. 매출총이익률 84.6%가 계속 유지될 수 있나요?
메모리는 가격 사이클 산업이라 단정하기 어렵습니다. 불과 1년 전 이 회사의 연간 매출총이익률은 30.1%였습니다. 회사는 다음 분기 가이던스로 83.0~85.0%를 제시했지만, 그 이후는 NAND 가격에 달려 있습니다.
Q4. 배당은 받을 수 있나요?
없습니다. 대신 자사주 매입을 합니다. 4분기에 45억 2,400만 달러를 집행했고, 남은 매입 한도는 155억 달러입니다.
Q5. PER 22배면 싼 편 아닌가요?
이익이 사이클 고점에 있을 때의 PER은 원래 낮게 나옵니다. 같은 시점의 PBR은 15.2배로 상당히 높습니다. 이익이 정상 수준으로 돌아갔을 때의 PER을 함께 가늠해 보는 편이 안전합니다.
10년 넘게 반도체 사이클을 봐온 입장에서 한마디 보태자면, 메모리 종목에서 가장 위험한 순간은 실적이 나쁠 때가 아니라 실적이 너무 좋을 때다. 매출총이익률 84.6%는 정상 상태가 아니고, 회사도 그걸 안다. 그래서 차입금을 다 갚고 자사주를 45억 달러어치 샀다. 재무를 사이클에 대비해 정리해 둔 것이다. 투자자가 볼 지점도 같다. 지금 이익이 아니라, 이 이익이 몇 분기 더 가는지다. 11월 5일 숫자에서 소비자 부문과 매출총이익률, 두 줄만 확인하면 된다.
※ 본 글은 회사 공식 실적자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 반도체 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.