고점에 물렸는데 수주잔고는 시가총액보다 커졌습니다 | 효성중공업 주가

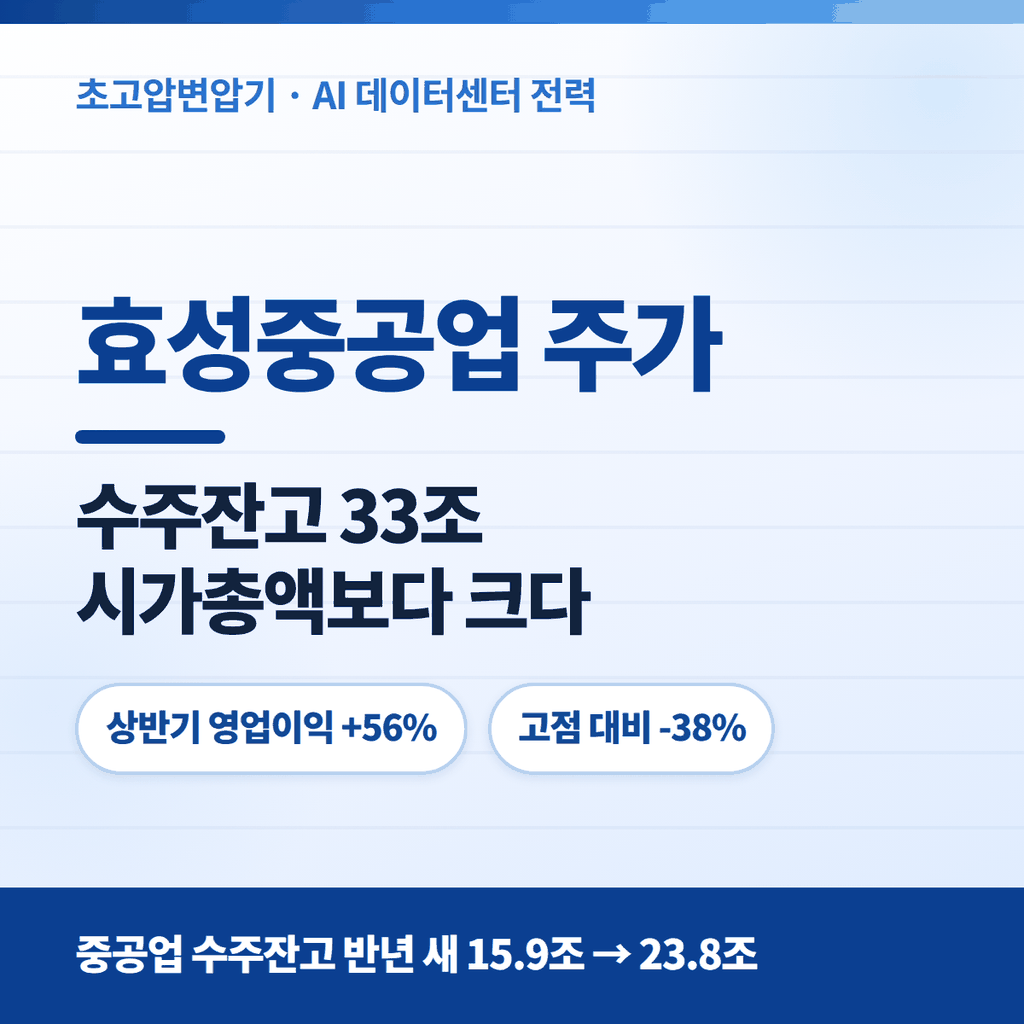
효성중공업 주가 숫자부터 짚어 보겠습니다. 지난 5월 474만 원까지 갔던 주가를 기억하는 분들에게 지금 293만 원은 불편한 숫자입니다. 고점 대비 38% 아래니까요.
그런데 같은 기간 회사가 들고 있는 수주잔고는 25조 원에서 33조 원으로 늘었습니다. 시가총액(26조 원)보다 큰 규모입니다.
주가는 빠졌는데 일감은 늘었다. 이 두 숫자가 왜 따로 움직이는지, 반기보고서와 공시 원문으로 정리했습니다.
① 2026년 상반기 매출 3조 452억 원(+17.1%), 영업이익 4,166억 원(+56.2%) – 영업이익률 13.7%
② 중공업 수주잔고 15조 9,363억 → 23조 8,344억(+49.6%), 전사 수주잔고 32조 9,582억 원
③ 현재가 2,931,000원 · PER 44.5배 · PBR 10.7배 · 52주 고점(474만 원) 대비 -38%
목차
- 효성중공업 주가 현황과 주요 투자지표
- 2026년 상반기 실적 – 영업이익률이 달라졌다
- 수주잔고 33조 – 이 글의 핵심 숫자
- 최근 확인된 대형 수주 3건
- 배당금과 배당 일정
- 지금 주가는 비싼가 – 밸류에이션 점검
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
효성중공업 주가 현황과 주요 투자지표
효성중공업(298040)은 코스피 상장사로, 초고압변압기·차단기 등 전력기기(중공업)와 아파트·오피스텔 등 건설 두 축으로 사업을 합니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 2,931,000원 (+97,000원, +3.42%) |
| 52주 변동폭 | 1,248,000원 ~ 4,742,000원 |
| 시가총액 | 약 26조 3,900억 원 |
| 발행주식수 | 9,324,548주 |
| PER (주가수익비율) | 44.52배 |
| PBR (주식 순자산 비율) | 10.67배 |
| 자기자본이익률(ROE) | 25.3% |
| EV/EBITDA | 30.4배 |
| 주당 순자산(장부가치) | 277,856원 |
| 1주당 배당금 | 7,500원 (현재가 기준 0.26%) |
| 다음 실적 발표 예정 | 2026년 10월 23일 |

▲ 효성중공업 주가 최근 1년 주봉 흐름
| 기간 | 1일 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | +3.42% | +3.50% | -15.46% | +22.69% | +134.11% |
1년 수익률은 +134%인데 3개월은 -15%입니다. 5월 고점 이후 넉 달째 조정 구간에 있다는 뜻입니다.
효성중공업 주가, 2026년 상반기 실적 – 영업이익률이 달라졌다
2026년 7월 31일 공시된 잠정실적입니다.
| 구분 | 2026년 2분기 | 2026년 1분기 | 2025년 2분기 |
|---|---|---|---|
| 매출액 | 1조 6,870억 원 | 1조 3,582억 원 | 1조 5,253억 원 |
| 전년 동기 대비 | +10.60% | – | – |
| 영업이익 | 2,643억 원 | 1,523억 원 | 1,643억 원 |
| 전년 동기 대비 | +60.89% | – | – |
| 영업이익률 | 15.7% | 11.2% | 10.8% |
| 지배주주 순이익 | 1,726억 원 | 873억 원 | 925억 원 |
여기서 진짜 봐야 할 건 매출이 아니라 영업이익률입니다. 매출은 10.6% 늘었는데 영업이익은 60.9% 늘었습니다. 같은 매출로 훨씬 많이 남겼다는 뜻이죠.
변압기 같은 전력기기는 계약을 따낸 뒤 1~3년에 걸쳐 만들어 납품하고, 그 진행률만큼 매출과 이익을 나눠 인식합니다.
그래서 몇 년 전 싸게 따놓은 계약이 매출로 잡히는 동안엔 이익률이 낮고, 최근 비싸게 따낸 계약이 매출로 바뀌기 시작하면 이익률이 뜁니다. 지금 효성중공업의 이익률 상승은 그 전환 구간에서 나오는 숫자입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출액 | 3조 452억 원 | 2조 6,014억 원 (+17.06%) |
| 영업이익 | 4,166억 원 | 2,666억 원 (+56.24%) |
| 영업이익률 | 13.7% | 10.2% |
| 지배주주 순이익 | 2,598억 원 | 1,947억 원 (+33.47%) |
| 연도 | 매출액 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2024년 | 4조 8,950억 원 | 3,625억 원 | 7.4% |
| 2025년 | 5조 9,685억 원 (+21.9%) | 7,470억 원 (+106.1%) | 12.5% |
| 2026년 상반기 | 3조 452억 원 | 4,166억 원 | 13.7% |
영업이익률이 2년 만에 7.4% → 13.7%로 올라왔습니다. 이게 주가가 1년에 2배 이상 오른 배경입니다.
수주잔고 33조 – 이 글의 핵심 숫자
반기보고서에 실린 수주 현황입니다. 이 표 하나만 보셔도 됩니다.
| 사업부문 | 2025년 말 수주잔고 | 상반기 신규 수주 | 2026년 6월 말 수주잔고 |
|---|---|---|---|
| 중공업(전력기기) | 15조 9,363억 원 | 11조 105억 원 | 23조 8,344억 원 (+49.6%) |
| 건설(효성중공업) | 5조 5,183억 원 | 4,471억 원 | 5조 3,226억 원 |
| 건설(진흥기업) | 3조 5,312억 원 | 6,738억 원 | 3조 8,012억 원 |
| 합계 | 24조 9,858억 원 | 12조 1,314억 원 | 32조 9,582억 원 (+31.9%) |
숫자를 한 번 더 짚겠습니다.
중공업 부문은 상반기 6개월 동안 11조 원어치를 새로 따냈습니다. 같은 기간 이 부문이 실제로 매출로 인식한 금액은 2조 9,246억 원입니다. 매출의 3.8배를 새로 수주한 셈입니다.
그리고 지금 회사가 들고 있는 총 일감 32조 9,582억 원은, 2025년 연매출(5조 9,685억 원)의 5.5년치에 해당합니다. 시가총액 26조 3,900억 원보다도 큽니다.
아닙니다. 수주잔고는 앞으로 받을 매출이지 이익이 아닙니다. 영업이익률 13.7%를 그대로 적용하면 33조 원의 일감에서 나올 영업이익은 대략 4조 5천억 원 수준입니다.
게다가 이 일감은 5년 넘게 나눠서 인식됩니다. 수주잔고는 ‘향후 매출이 끊기지 않는다’는 안정성의 근거이지, 그 자체로 저평가의 근거는 아닙니다.
매출 구성도 함께 보겠습니다.
| 사업부문 | 2026년 상반기 | 비중 | 2025년 전체 |
|---|---|---|---|
| 중공업 (변압기·차단기 등) | 2조 1,778억 원 | 66.3% | 4조 1,493억 원 |
| 건설 (아파트·오피스텔 등) | 1조 120억 원 | 33.2% | 1조 7,865억 원 |
| 공통 (임대 등) | 154억 원 | 0.5% | 328억 원 |
매출의 3분의 2가 중공업입니다. 그리고 수주잔고 증가분의 거의 전부가 이 중공업에서 나왔습니다.
반기보고서에 적힌 미국 자회사의 주요 고객 명단을 보면 왜 그런지 짐작이 됩니다. Constellation, Dominion, AEP, Eversource 같은 미국 전력회사와 함께 Softbank, X.AI 같은 이름이 매출처로 올라와 있습니다. 데이터센터에 들어갈 전력 설비 수요가 실제 매출로 잡히고 있다는 뜻입니다.
최근 확인된 대형 수주 3건
| 공시일 | 내용 | 금액 (매출 대비) |
|---|---|---|
| 2026.07.02 | 호주 오스넷(AusNet) 초고압변압기·리액터 장기공급 기본계약 공급기간 2027~2032년 | 3,120억 원 (5.23%) |
| 2026.06.23 | 성남~서초 고속도로 민간투자사업 우선협상대상자 선정 시공지분 40%, 착공 후 60개월 | 1,949억 원 (3.26%) |
| 2026.05.11 | 답십리 자동차 부품상가 재개발 시공자 선정 실착공 후 57개월 | 5,428억 원 (9.09%) |
호주 건은 기본계약(Framework Agreement)이라 개별 발주(PO)가 나올 때마다 매출로 잡힙니다. 회사도 “공시기준을 충족하는 PO가 체결되면 별도 공시하겠다”고 밝혔습니다.
고속도로와 재개발 건은 각각 우선협상대상자·시공자 선정 단계입니다. 최종 계약 체결 시 확정 내용이 다시 공시됩니다.
배당금과 배당 일정
| 항목 | 내용 |
|---|---|
| 배당 구분 | 2025년 결산 현금배당 |
| 1주당 배당금 | 7,500원 |
| 시가배당률 | 0.4% (기준일 당시) |
| 배당 기준일 | 2025년 12월 31일 (이미 지남) |
| 주주총회 | 2026년 3월 19일 |
| 배당금 총액 | 698억 3,806만 원 |
| 배당성향 | 약 13% (2025년 지배주주 순이익 5,199억 원 대비) |
주의. 위 배당은 기준일이 2025년 12월 31일이라 지금 매수해도 받을 수 없습니다. 다음 배당은 2026년 결산 기준일(통상 12월 말)까지 보유해야 하고, 금액은 2027년 2월경 결정됩니다.
현재가 기준 배당수익률은 0.26%입니다. 배당을 보고 담는 종목은 아닙니다. 이익의 대부분을 설비와 수주 이행에 쓰는 성장 국면이기 때문입니다.
지금 주가는 비싼가 – 밸류에이션 점검

▲ 효성중공업 주가 시가총액 · PER · 배당금 주요 통계
냉정하게 보면, 싸다고 말하기 어려운 구간입니다.
| 지표 | 수치 | 의미 |
|---|---|---|
| PER | 44.52배 | 최근 12개월 이익 대비 |
| PBR | 10.67배 | 순자산의 10배 이상 |
| ROE | 25.3% | 높은 PBR을 일부 설명 |
| 상반기 실적 연 환산 PER | 약 51배 | 지배주주 순이익 2,598억 × 2 기준 |
PBR 10.7배는 제조업 기준으로 상당히 높습니다. 다만 ROE가 25.3%라는 점은 감안할 필요가 있습니다. 자기자본으로 연 25%씩 벌어들이는 회사라면 순자산의 몇 배를 주는 게 완전히 비합리적이지는 않으니까요.
결국 이 종목의 밸류에이션은 ‘33조 수주잔고가 지금의 13%대 이익률로 매출로 바뀌느냐’에 달려 있습니다. 그게 되면 지금 PER은 몇 년 뒤 훨씬 낮아지고, 이익률이 다시 내려가면 지금 가격은 비싼 게 됩니다.
효성중공업 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 높은 밸류에이션 | PER 44.5배, PBR 10.7배 |
| 주가 변동성 | 베타 2.15, 52주 124.8만 ~ 474.2만 원 |
| 건설 부문 부진 | 건설 수주잔고 5조 5,183억 → 5조 3,226억으로 감소 |
| 환율 · 원자재 | 해외 매출 비중이 크고 장기 계약이라 원가 변동에 노출 |
| 수주 ≠ 확정 매출 | 호주 건은 기본계약, 국내 2건은 우선협상·선정 단계 |
| 배당 매력 낮음 | 현재가 기준 배당수익률 0.26% |
| 시점 | 확인할 것 |
|---|---|
| 2026년 10월 23일 | 3분기 잠정실적 – 영업이익률이 15%대를 지키는지 |
| 2026년 11월 | 3분기 보고서 – 수주잔고가 33조에서 더 늘었는지 |
| 2027년 1~2월 | 연간 실적 & 배당 결정 공시 |
효성중공업 주가 자주 묻는 질문(FAQ)
Q1. 효성중공업은 어떤 회사인가요?
코스피 상장사로 초고압변압기·차단기 등 전력기기를 만드는 중공업 부문(매출의 66%)과, 아파트·오피스텔을 짓는 건설 부문(33%)으로 이뤄져 있습니다. 종목코드는 298040입니다.
Q2. 수주잔고 33조가 정확히 무슨 뜻인가요?
이미 계약을 따냈지만 아직 매출로 인식하지 않은 일감의 총액입니다. 2026년 6월 말 기준 32조 9,582억 원이고, 2025년 연매출의 약 5.5년치입니다. 다만 매출이지 이익이 아니고, 5년 넘게 나눠서 반영됩니다.
Q3. 왜 실적은 좋은데 주가는 고점에서 38% 빠졌나요?
5월 고점(474만 원) 당시 PER은 지금보다 훨씬 높았습니다. 실적이 좋아진 만큼 기대가 앞서 반영됐고, 그 기대가 정상화되는 과정으로 보는 게 자연스럽습니다. 3개월 수익률 -15.46%가 그 구간입니다.
Q4. 지금 사면 배당을 받나요?
2025년 결산배당 7,500원은 기준일이 2025년 12월 31일이라 해당되지 않습니다. 지금 매수하면 2026년 결산배당 대상이며, 금액은 2027년 2월경 공시로 결정됩니다. 현재가 기준 배당수익률은 0.26%로 낮은 편입니다.
Q5. 실적에서 가장 먼저 볼 숫자는 무엇인가요?
영업이익률입니다. 2024년 7.4% → 2025년 12.5% → 2026년 상반기 13.7%로 올라온 흐름이 유지되는지가 핵심입니다. 매출은 수주잔고 덕에 당분간 늘 가능성이 높지만, 이익률이 꺾이면 지금 밸류에이션을 지탱하기 어렵습니다.
10년 넘게 수주 산업을 봐온 입장에서 한마디 남기자면, 이런 종목에서 가장 위험한 태도는 ‘수주잔고가 시가총액보다 크니까 싸다’는 계산입니다. 수주잔고는 매출이지 이익이 아니고, 그 이익률은 계약 하나하나의 조건에 따라 얼마든지 달라집니다. 반대로 가장 안전한 확인법도 단순합니다. 분기마다 영업이익률 한 줄만 따라가는 것. 10월 23일 3분기 실적에서 15% 안팎이 유지되면, 지금의 조정은 조정으로 끝날 가능성이 높습니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 전력·통신인프라 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.