3개월 만에 반토막, 그런데 상반기 영업이익은 4배 | LG이노텍 주가

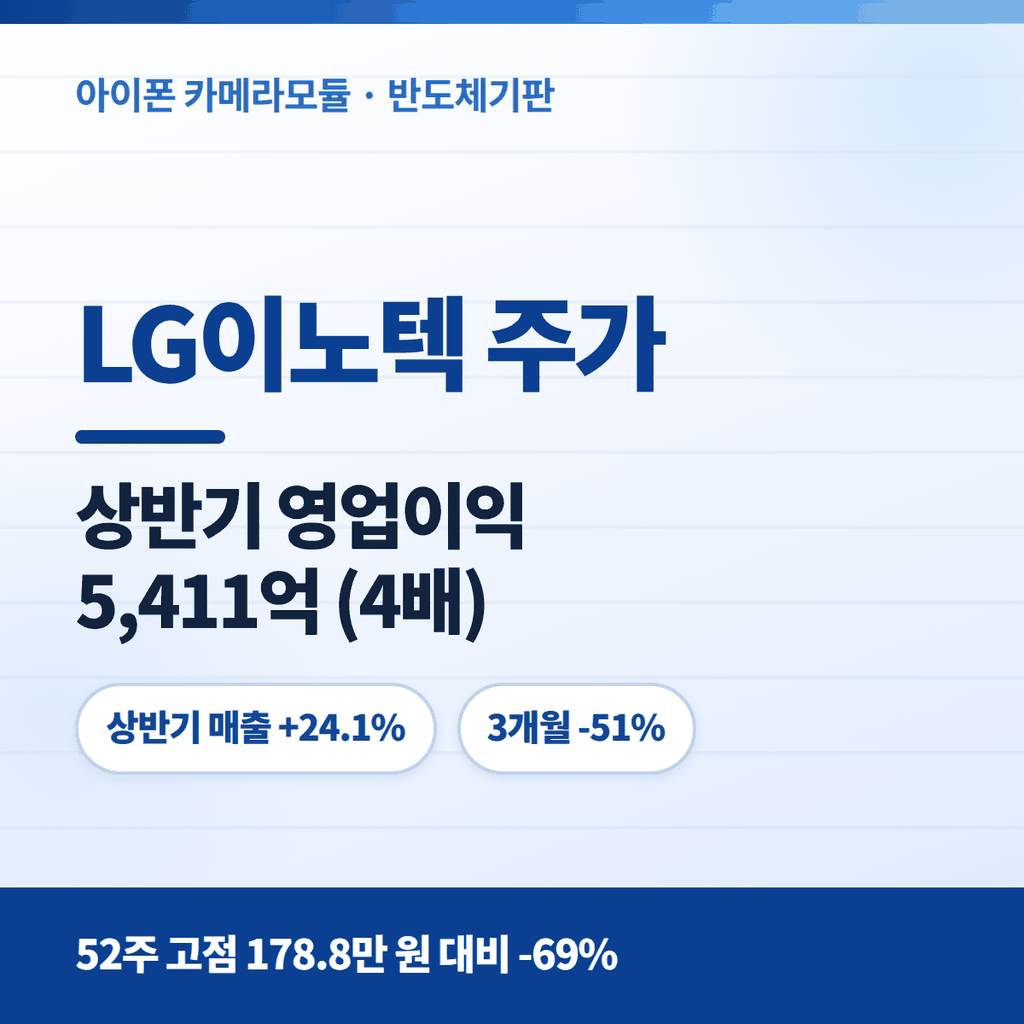
LG이노텍 주가 흐름부터 보겠습니다. 6월에 178만 원이었던 주가가 지금 55만 3천 원입니다. 최근 3개월 수익률만 -51.36%. 그때 들어가신 분들은 계좌를 열기가 싫으실 겁니다.
그런데 같은 기간 회사가 발표한 실적은 정반대였습니다. 상반기 영업이익 5,411억 원, 전년 같은 기간(1,365억 원)의 거의 4배입니다.
실적은 좋아졌는데 주가는 반토막. 이 두 숫자를 어떻게 함께 읽어야 하는지, 공시 원문으로 정리했습니다.
① 2026년 상반기 매출 11조 621억 원(+24.1%), 영업이익 5,411억 원(+296.4%)
② 다만 2분기 영업이익 증가율 +2,057%는 전년이 사실상 0에 가까웠던 기저효과 – 금액으로 보면 114억 → 2,458억
③ 현재가 553,000원 · 52주 고점(178.8만 원) 대비 -69% · 배당 1,880원(0.34%)
목차
- LG이노텍 주가 현황과 주요 투자지표
- 2026년 상반기 실적 – 영업이익 4배
- ‘+2,057%’를 그대로 믿으면 안 되는 이유
- 매출의 82.5%는 카메라 모듈입니다
- 배당금과 바뀐 배당 기준일
- 지금 주가는 어디쯤인가 – 밸류에이션 점검
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
LG이노텍 주가 현황과 주요 투자지표
LG이노텍(011070)은 코스피 상장사로, 스마트폰용 카메라 모듈(광학솔루션)과 반도체기판(패키지솔루션), 차량용 부품(모빌리티솔루션) 세 축으로 사업을 합니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 553,000원 (+8,000원, +1.47%) |
| 52주 변동폭 | 159,800원 ~ 1,788,000원 |
| 시가총액 | 약 12조 9,000억 원 |
| 발행주식수 | 약 2,366만 주 |
| 매출(최근 12개월) | 24조 400억 원 |
| 순이익(최근 12개월) | 6,631억 원 |
| 주당순이익(EPS) | 28,023원 |
| 주식 순자산 비율(PBR) | 2.08배 (주당 순자산 269,205원) |
| 자기자본이익률(ROE) | 11.4% |
| EV/EBITDA | 6.47배 |
| 1주당 배당금 | 1,880원 (현재가 기준 0.34%) |
| 다음 실적 발표 예정 | 2026년 10월 28일 |

▲ LG이노텍 주가 최근 1년 주봉 흐름
| 기간 | 1일 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | +1.47% | +0.18% | -51.36% | +120.76% | +225.87% |
1년 수익률은 여전히 +226%입니다. 즉 작년 이맘때 산 사람은 아직 크게 벌었고, 6월에 산 사람은 반토막입니다. 같은 종목인데 진입 시점에 따라 완전히 다른 결과가 나온 구간이었습니다.
8월 이후로는 50만~60만 원 사이에서 횡보 중이고, 최근 1개월 수익률은 +0.18%로 사실상 제자리입니다.
LG이노텍 주가, 2026년 상반기 실적 – 영업이익 4배
2026년 7월 27일 공시된 잠정실적입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출액 | 11조 621억 원 | 8조 9,174억 원 (+24.1%) |
| 영업이익 | 5,411억 원 | 1,365억 원 (+296.4%) |
| 영업이익률 | 4.9% | 1.5% |
| 당기순이익 | 3,988억 원 | 769억 원 (+418.4%) |
분기별로 나눠 보면 조금 다른 그림이 보입니다.
| 구분 | 2026년 2분기 | 2026년 1분기 | 2025년 2분기 |
|---|---|---|---|
| 매출액 | 5조 5,272억 원 | 5조 5,348억 원 | 3조 9,346억 원 |
| 영업이익 | 2,458억 원 | 2,953억 원 | 114억 원 |
| 영업이익률 | 4.4% | 5.3% | 0.3% |
| 전분기 대비 영업이익 | -16.8% | – | – |
2분기 매출은 1분기와 사실상 같고(-0.1%), 영업이익은 오히려 16.8% 줄었습니다. 상반기 전체로는 좋았지만, 분기 흐름만 놓고 보면 1분기가 정점이었습니다.
‘+2,057%’를 그대로 믿으면 안 되는 이유
공시에 적힌 2분기 영업이익 증감률은 +2,057.3%입니다. 기사 제목으로는 강력하지만, 이 숫자를 그대로 읽으면 오해합니다.
비교 대상이 되는 작년 숫자가 유난히 나빴을 때, 올해가 평범해도 증가율이 폭발적으로 보이는 현상입니다.
LG이노텍의 2025년 2분기 영업이익은 114억 원, 영업이익률 0.3%로 거의 손익분기점이었습니다. 여기서 2,458억 원이 되면 산술적으로 +2,057%가 나옵니다.
증가율이 아니라 절대 금액과 이익률로 보세요. 2분기 영업이익률은 4.4%입니다. 2024년 연간 3.3%, 2025년 연간 3.0%와 비교하면 개선된 건 맞지만, ‘20배 성장’은 아닙니다.
| 연도 | 매출액 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2024년 | 21조 2,008억 원 | 7,060억 원 | 3.3% |
| 2025년 | 21조 8,966억 원 (+3.3%) | 6,650억 원 (-5.8%) | 3.0% |
| 2026년 상반기 | 11조 621억 원 | 5,411억 원 | 4.9% |
제대로 된 비교는 이겁니다. 반년 만에 2025년 연간 영업이익(6,650억)의 81%를 벌었습니다. 이게 ‘+2,057%’보다 훨씬 정확한 표현입니다.
게다가 이 회사는 하반기, 특히 4분기에 실적이 몰립니다. 2025년 4분기 매출 7조 6,098억 원, 영업이익 3,248억 원으로 그해 최대였습니다. 스마트폰 신제품 출시 사이클 때문입니다.
매출의 82.5%는 카메라 모듈입니다
반기보고서에 실린 사업부문별 매출입니다.
| 사업부문 | 2026년 상반기 | 비중 | 2025년 전체 |
|---|---|---|---|
| 광학솔루션 (카메라 모듈 등) | 9조 1,285억 원 | 82.5% | 18조 3,185억 원 |
| 모빌리티솔루션 (모터·센서·램프 등) | 9,980억 원 | 9.0% | 1조 8,581억 원 |
| 패키지솔루션 (반도체기판 등) | 9,356억 원 | 8.5% | 1조 7,200억 원 |
| 합계 | 11조 621억 원 | 100% | 21조 8,966억 원 |
매출의 82.5%가 카메라 모듈 한 덩어리입니다. 이 회사의 실적은 사실상 스마트폰 신제품 판매량에 연동된다고 봐도 무리가 없습니다.
또 하나 중요한 숫자. 상반기 매출 11조 621억 원 중 수출이 10조 6,144억 원(95.9%)입니다. 내수는 4,477억 원에 불과합니다. 환율이 실적에 직접 반영되는 구조입니다.
나머지 두 부문은 규모는 작지만 방향이 다릅니다. 패키지솔루션은 2024년 1조 4,600억 → 2025년 1조 7,200억 → 2026년 상반기 9,356억(연 환산 1조 8,712억)으로 꾸준히 늘고 있습니다. 반대로 모빌리티솔루션은 2024년 1조 9,406억에서 2025년 1조 8,581억으로 줄었다가 올해 회복 중입니다.
참고로 회사는 2025년 11월 광학솔루션 사업부에 3,411억 원 규모의 신규 시설투자를 결정했습니다(자기자본 대비 6.4%, 2026년 12월까지). 신모델 대응과 경쟁력 향상이 목적이라고 공시했습니다.
배당금과 바뀐 배당 기준일
| 항목 | 내용 |
|---|---|
| 배당 구분 | 2025년 결산 현금배당 |
| 1주당 배당금 | 1,880원 |
| 시가배당률 | 0.7% (이사회 결의일 기준) |
| 배당 기준일 | 2026년 3월 31일 (이미 지남) |
| 배당금 총액 | 444억 8,927만 원 |
| 배당성향 | 약 13% (2025년 순이익 3,413억 원 대비) |
LG이노텍은 정관을 바꿔 ‘배당액을 먼저 확정하고, 기준일을 나중에 정하는’ 방식으로 전환했습니다.
그래서 2025년 결산배당인데도 기준일이 2026년 3월 31일입니다. 회사는 공시에서 “2025년 12월 31일에 주주명부에 있어도 2026년 3월 31일에 주식을 보유하지 않으면 배당이 지급되지 않는다”고 명시했습니다.
투자자 입장에서는 얼마를 받을지 알고 나서 살지 말지 결정할 수 있다는 장점이 있습니다.
현재가 기준 배당수익률은 0.34%입니다. 배당을 목적으로 접근할 종목은 아닙니다.
지금 주가는 어디쯤인가 – 밸류에이션 점검

▲ LG이노텍 주가 시가총액 · PER · 배당금 주요 통계
| 기준 | 계산 | 결과 |
|---|---|---|
| 최근 12개월 이익 기준 | 553,000원 ÷ 28,023원 | PER 약 19.7배 |
| 상반기 실적 연 환산 | 순이익 3,988억 × 2 = 7,976억 | PER 약 16.2배 |
| 순자산 기준 | 553,000원 ÷ 269,205원 | PBR 약 2.05배 |
| 현금흐름 기준 | EBITDA 2조 1,300억 | EV/EBITDA 6.47배 |
EV/EBITDA 6.47배는 낮은 편입니다. 반면 PBR 2.05배는 제조업 평균보다 높습니다. 어느 지표를 보느냐에 따라 결론이 갈리는 구간입니다.
다만 하반기 실적이 상반기보다 좋은 계절성을 감안하면, 연 환산 PER 16배는 보수적으로 잡은 숫자일 가능성이 있습니다. 4분기 실적이 확인되기 전까지는 어느 쪽이든 단정하기 이릅니다.
LG이노텍 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 극심한 주가 변동성 | 52주 15.98만 ~ 178.8만 원, 베타 2.29 |
| 단일 고객·단일 제품 집중 | 광학솔루션이 매출의 82.5% |
| 얇은 이익률 | 상반기 영업이익률 4.9%, 매출총이익률 9.2% |
| 2분기 이익 감소 | 영업이익 1분기 2,953억 → 2분기 2,458억(-16.8%) |
| 환율 민감도 | 수출 비중 95.9% |
| 배당 매력 낮음 | 현재가 기준 0.34%, 배당성향 13% |
| 시점 | 확인할 것 |
|---|---|
| 2026년 10월 28일 | 3분기 잠정실적 – 영업이익률이 5%대로 올라오는지 |
| 2027년 1월 | 4분기 & 연간 실적 – 계절적 성수기 실적 확인 |
| 2027년 1~2월 | 2026년 결산배당 결정 공시 (기준일이 다시 3월일 가능성) |
3분기 실적에서 볼 건 매출이 아니라 영업이익률입니다. 상반기 4.9%가 하반기 성수기에 5%를 넘기면 실적 개선이 이어진다는 뜻이고, 다시 3%대로 내려가면 상반기가 일시적이었다는 신호입니다.
LG이노텍 주가 자주 묻는 질문(FAQ)
Q1. LG이노텍은 어떤 회사인가요?
코스피 상장 전자부품 회사입니다. 스마트폰용 카메라 모듈(매출의 82.5%)이 주력이고, 반도체기판과 차량용 부품 사업도 함께 합니다. 종목코드는 011070입니다.
Q2. 실적이 좋은데 왜 3개월 만에 반토막이 났나요?
6월 고점 178.8만 원 당시 이미 실적 개선 기대가 크게 반영돼 있던 상태였습니다. 이후 조정을 받았고, 8월 이후로는 50만~60만 원대에서 횡보 중입니다. 1년 수익률은 여전히 +226%입니다.
Q3. 2분기 영업이익 +2,057%는 무슨 뜻인가요?
2025년 2분기 영업이익이 114억 원(영업이익률 0.3%)으로 거의 없었기 때문에 나온 기저효과입니다. 금액으로 보면 114억 → 2,458억 원이고, 영업이익률은 0.3% → 4.4%입니다. 개선은 맞지만 증가율 그대로 읽으면 과대평가하게 됩니다.
Q4. 지금 사면 배당을 받을 수 있나요?
2025년 결산배당 1,880원은 기준일이 2026년 3월 31일이라 이미 종료됐습니다. 다음은 2026년 결산배당이고, 이 회사는 배당액을 먼저 확정한 뒤 기준일을 정하는 방식이라 2027년 1~2월 공시를 확인해야 합니다.
Q5. 실적에서 가장 먼저 볼 숫자는 무엇인가요?
영업이익률입니다. 2024년 3.3% → 2025년 3.0% → 2026년 상반기 4.9%로 올라왔습니다. 매출 규모는 22조 원대에서 크게 변하지 않았기 때문에, 이 회사의 이익은 사실상 이익률 한 줄에 달려 있습니다.
10년 넘게 부품주를 들여다본 입장에서 한마디 남기자면, 이 종목에서 가장 많이 실수하는 지점은 ‘증가율’입니다. 매출 22조짜리 회사가 영업이익률 1%p만 움직여도 이익은 2,200억이 왔다 갔다 합니다. 그래서 증가율은 늘 극적으로 보이고, 그 극적인 숫자를 보고 들어가면 대개 고점입니다. 반대로 이익률 한 줄만 분기마다 따라가면 이 회사는 의외로 예측 가능한 종목입니다. 10월 28일 3분기 실적에서 4~5%대가 유지되는지, 그것만 보셔도 충분합니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 반도체 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.