상반기 영업이익은 적자인데 주가는 1년에 8배 | 주성엔지니어링 주가

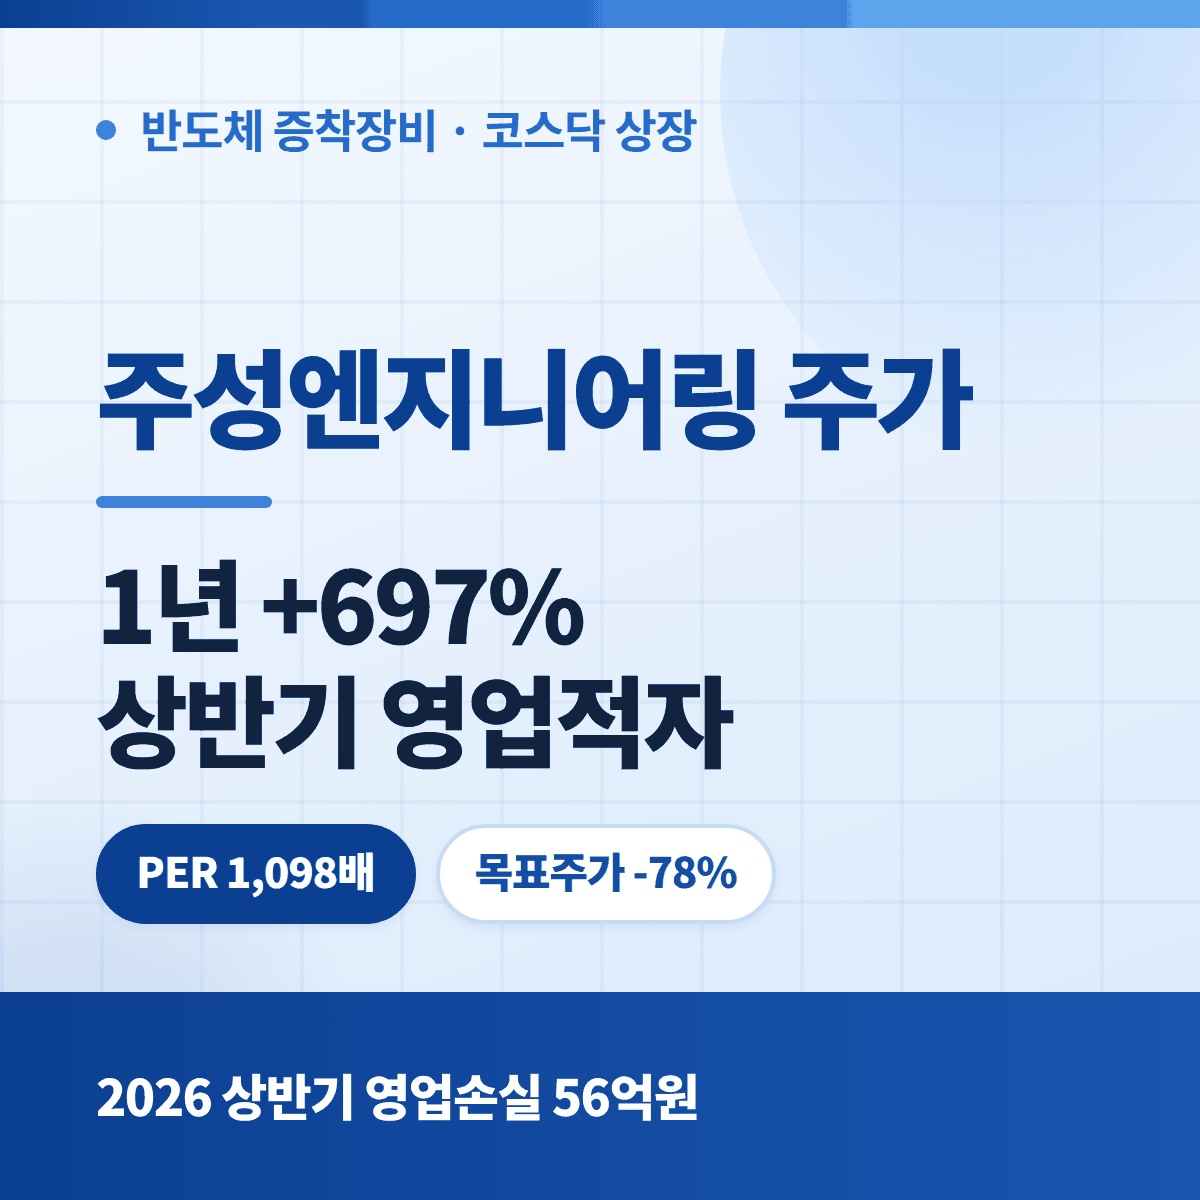
주성엔지니어링 주가 핵심부터 정리합니다. 2026년 9월 10일 주성엔지니어링(036930) 종가는 224,000원(+8.47%). 1년 수익률 +696.82%, 6개월 +222.14%다. 그런데 회사가 8월 14일 제출한 반기보고서상 2026년 상반기 영업손익은 -56억 원 적자다. 순이익은 43억 원 흑자인데, 그 흑자는 영업에서 나온 게 아니다.
핵심 요약
- 2026년 상반기 매출 1,147.6억 원(-42.5%), 영업손실 56.1억 원(전년 동기 404.8억 흑자에서 적자전환)
- 같은 기간 순이익은 43.1억 원 흑자 — 영업손익보다 99억 원 높다. 차액은 영업 밖에서 나왔다
- PER 1,098배, PBR 15.9배(오늘 종가 기준으로는 17.3배). 애널리스트 평균 목표주가는 48,667원으로 현재가 대비 -78.42%
목차
- 주성엔지니어링 주가 현황과 주요 투자지표
- 2026년 상반기 실적 — 영업은 적자, 순이익은 흑자
- PER 1,098배가 나오는 이유
- 주성엔지니어링은 무엇을 파는 회사인가
- 재무 상태 — 자산의 30%가 투자부동산
- 2026년 2월 자사주 소각과 배당
- 리스크와 앞으로의 일정
- 자주 묻는 질문
1. 주성엔지니어링 주가 현황과 주요 투자지표
| 항목 | 수치 (2026-09-10 장 마감 기준) |
|---|---|
| 현재가 | 224,000원 (+17,500원, +8.47%) |
| 전일 종가 / 금일 시가 | 206,500원 / 206,500원 |
| 금일 변동폭 | 198,200 ~ 239,500원 |
| 52주 변동폭 | 26,350 ~ 283,000원 |
| 거래량 | 447만 주 (3개월 평균 197만 주의 약 2.3배) |
| 기간 수익률 | 1주 +34.23% / 1개월 +55.73% / 3개월 +13.32% / 6개월 +222.14% / 1년 +696.82% / 5년 +1,630% |
| 시가총액 | 9조 4,400억 원 |
| 발행주식수 | 4,569만 주 (자기주식 제외) |
| 주당순이익(EPS) | 158.18원 |
| 주가수익비율(PER) | 1,098.10배 |
| 주식 순자산 비율(PBR) | 15.9배 (주당 순자산 12,954.56원) |
| ROE / ROA | 1.2% / 0.8% |
| 매출총이익률 | 53.6% |
| EV/EBITDA | 1,579.86배 |
| 배당금 | 53원 (시가배당률 0.03%) |
| 베타 / RSI(14) | 2.55 / 60.15 |
| 애널리스트 목표주가 | 48,667원 (-78.42%) |
| 다음 실적 발표 | 2026년 11월 2일 |

차트에서 확인되는 흐름은 단순하다. 2025년 9월~2026년 2월 구간은 3만 원 안팎에서 거의 움직임이 없었고, 3월부터 기울기가 붙어 5~6월에 한 번 28만 원대까지 갔다가 8월에 10만 원 아래(저점 78,180원 부근 표시)를 찍고 다시 22만 원대로 올라왔다. 6개월 +222%와 3개월 +13%가 동시에 성립하는 이유가 이 왕복 때문이다.

2. 2026년 상반기 실적 — 영업은 적자, 순이익은 흑자
2026년 8월 14일 제출된 반기보고서와 7월 29일 연결재무제표 기준 영업(잠정)실적 공시 기준이다.
| 구분 (백만 원) | 2026년 상반기 | 2025년 상반기 | 증감 |
|---|---|---|---|
| 매출액 | 114,761 | 199,586 | -42.5% |
| 영업이익(손실) | -5,608 | 40,483 | 적자전환 |
| 법인세비용차감전이익 | 3,294 | 약 37,011 (역산) | -91.1% |
| 당기순이익 | 4,310 | 약 32,652 (역산) | -86.8% |
같은 반기 안에서 영업손익 -56.1억, 세전이익 +32.9억, 순이익 +43.1억이다. 영업에서 세전으로 넘어가면서 89억 원이 더해졌고, 세전에서 순이익으로 넘어가면서 다시 10억 원이 더해졌다(법인세 이익). 즉 상반기 흑자 43억 원은 장비를 팔아 남긴 돈이 아니라 영업 바깥 항목과 법인세 효과다.
용어 박스 — 영업이익과 순이익이 뒤집히는 경우
영업이익은 본업(제품 제조·판매)에서 남은 돈이고, 순이익은 거기에 이자수익·임대수익·외환손익·자산평가손익 같은 영업외항목과 법인세를 더하고 뺀 최종 결과다. 순이익이 영업이익보다 크다는 건 본업 밖에서 이익이 들어왔다는 뜻이지 본업이 좋아졌다는 뜻이 아니다.
| 구분 (백만 원) | 2026년 1분기 | 2026년 2분기 |
|---|---|---|
| 매출액 | 54,879 | 59,882 (+9.1% QoQ) |
| 영업이익(손실) | -7,031 | 1,423 (흑자전환) |
| 당기순이익 | -1,191 | 5,501 |
분기로 쪼개면 2분기에 영업이익이 흑자로 돌아섰다. 다만 2분기 영업이익 14.2억 원은 전년 동기 대비 -78.4%이고, 같은 분기 순이익 55.0억 원은 여전히 영업이익의 3.9배다. 분기 단위에서도 이익의 대부분이 영업 밖에서 왔다는 구조는 그대로다.
3. PER 1,098배가 나오는 이유
PER 1,098배는 오타가 아니다. 주당순이익(EPS)이 158.18원이기 때문에 나오는 숫자다. 이 EPS가 왜 이렇게 낮은지 역산해 보면 이렇다.
| 기간 | 순이익 | 비고 |
|---|---|---|
| 2024년 연간 | 약 1,067억 원 (역산) | 영업이익 971.96억 원 |
| 2025년 연간 | 346.7억 원 | 전년 대비 -67.5% |
| 2025년 상반기 | 약 326.5억 원 (역산) | 연간 이익의 대부분이 상반기에 발생 |
| 2025년 하반기(역산) | 약 20억 원 | 346.7 − 326.5 |
| 2026년 상반기 | 43.1억 원 | -86.8% |
| 최근 4개 분기 합계 | 약 63억 원 | 인베스팅닷컴 집계 EPS 158.18원 |
시가총액 9조 4,400억 원을 최근 4개 분기 순이익 약 63억 원으로 나누면 네 자릿수 배수가 나온다. 지금 주가는 최근 실적이 아니라 앞으로 나올 실적을 미리 반영한 가격이라는 뜻이다.
PBR도 같은 맥락이다. 2026년 6월 말 자본총계는 5,919억 원, 주당 순자산은 12,954.56원이다. 전일 종가 206,500원 기준 PBR 15.9배, 오늘 종가 224,000원 기준으로는 약 17.3배가 된다. ROE 1.2%인 회사에 순자산의 17배가 붙어 있는 상태다.
인베스팅닷컴에 집계된 애널리스트 평균 목표주가는 48,667원이다. 현재가 대비 -78.42%다. 같은 화면에서 기술적 분석은 ‘적극 매수’, 애널리스트 센티멘트는 ‘매수’로 표시되는데, 방향에 대한 의견과 가격에 대한 의견이 서로 반대로 놓여 있다는 점은 그대로 읽어둘 만하다.
4. 주성엔지니어링은 무엇을 파는 회사인가
반기보고서 ‘사업의 개요’에 따르면 주성엔지니어링은 반도체·태양광·디스플레이 제조장비의 연구개발, 제조, 판매를 하는 회사다. 1995년 DRAM 커패시터 전용 증착장비, 1997년 ALD(원자층증착) 양산기술, 2018년 ALG(원자층성장) 기술을 각각 세계 최초로 개발했다고 기재돼 있다. 보고서 기준 세계 최초 기술 27개, 보유 특허 3,420여 건이다.
| 사업 부문 | 2025년 매출 (백만 원) | 비중 |
|---|---|---|
| 반도체 제조장비 | 303,720 | 97.8% |
| 태양광·디스플레이 제조장비 | 6,973 | 2.2% |
| 합계 | 310,693 | 100% |
매출의 98%가 반도체 장비다. 태양광·디스플레이는 회사 소개에서는 비중 있게 서술되지만 매출로는 2%다. 실적이 메모리 반도체 투자 사이클에 거의 그대로 연동되는 구조이고, 2026년 상반기 매출이 -42.5% 빠진 것도 이 구조의 결과다.
5. 재무 상태 — 자산의 30%가 투자부동산
| 과목 (백만 원) | 2026년 6월 말 | 2025년 12월 말 |
|---|---|---|
| 비유동자산 | 661,905 | 641,885 |
| · 유형자산 | 330,286 | 325,891 |
| · 투자부동산 | 256,232 | 256,232 |
| · 무형자산 | 8,081 | 8,067 |
| 유동자산 | 204,529 | 246,008 |
| · 당좌자산 | 158,492 | 186,063 |
| · 재고자산 | 46,037 | 59,945 |
| 자산총계 | 866,434 | 887,893 |
| 부채총계 | 274,490 | 297,436 |
| 자본총계 | 591,944 | 590,457 |
| · 이익잉여금 | 421,204 | 444,596 |
부채비율은 46.4%(274,490 ÷ 591,944)로 낮다. 비지배지분은 0이어서 연결 순이익이 곧 지배주주 순이익이다.
눈에 띄는 항목은 투자부동산 2,562억 원이다. 자산총계 8,664억 원의 29.6%이고, 유형자산 3,303억 원과 합치면 부동산·설비가 자산의 68%다. 재고자산은 599억 원에서 460억 원으로 줄었다. 상반기 영업 밖에서 들어온 이익이 어디서 나왔는지 반기보고서 요약재무정보만으로는 항목별로 확정할 수 없지만, 이 정도 규모의 투자부동산과 당좌자산을 들고 있는 재무구조라는 점은 함께 놓고 볼 필요가 있다.
6. 2026년 2월 자사주 소각과 배당
| 항목 | 내용 |
|---|---|
| 소각 주식수 | 787,200주 (발행주식총수의 1.67%) |
| 소각 예정금액 | 408억 5,568만 원 (2026년 2월 9일 종가 51,900원 기준) |
| 소각 예정일 | 2026년 2월 25일 |
| 발행주식총수 변화 | 47,268,321주 → 46,481,121주 |
| 자본금 | 감소 없음 |
| 목적 | 주주 및 기업가치 제고 |
소각 규모는 발행주식의 1.67%다. 같은 날 공시된 2025년 결산 현금배당은 1주당 53원, 시가배당률 0.19%, 배당총액 24억 2,178만 원이었고 2026년 4월 24일 지급됐다. 배당 기준 주식수는 발행주식 47,268,321주에서 자기주식 1,574,399주를 뺀 45,693,922주다.
여기서 한 번 짚어둘 것은 소각 결정 당시의 기준 주가다. 소각 금액을 산정한 2026년 2월 9일 종가는 51,900원이었다. 오늘 종가 224,000원은 그 가격의 4.3배다. 회사가 자사주를 소각한 시점과 지금 시장이 매기고 있는 가격 사이에 7개월 만에 4배 이상의 간격이 벌어져 있다.
7. 주성엔지니어링 주가, 리스크와 앞으로의 일정
- 밸류에이션 — PER 1,098배, PBR 15.9배(오늘 종가 기준 17.3배), EV/EBITDA 1,579배. 애널리스트 평균 목표주가는 48,667원으로 현재가 대비 -78.42%다.
- 본업 적자 — 2026년 상반기 영업손실 56.1억 원. 2분기에 14.2억 원 흑자로 돌아섰지만 상반기 누계는 여전히 적자다.
- 이익의 질 — 상반기 순이익 43.1억 원 중 영업에서 나온 몫은 없다. 영업외항목과 법인세 효과에 의존한 흑자다.
- 변동성 — 베타 2.55, 52주 변동폭 26,350~283,000원(약 10.7배). 하루 안에서도 198,200~239,500원(21% 폭)을 오갔다.
- 사업 집중도 — 매출의 97.8%가 반도체 장비. 고객사 투자 계획 변경에 실적이 그대로 노출된다.
- 일정 — 다음 실적 발표 예정일은 2026년 11월 2일(3분기). 상반기 적자를 3분기에 되돌릴 수 있는지가 확인되는 시점이다.
8. 주성엔지니어링 주가 자주 묻는 질문
Q1. 주성엔지니어링 주가가 1년에 7배 가까이 오른 이유는 뭔가?
주가 흐름만 놓고 보면 상승은 2026년 3월 이후에 집중돼 있다. 같은 기간 실적은 오히려 나빠졌기 때문에(상반기 매출 -42.5%, 영업손실 전환) 지금 가격은 과거 실적이 아니라 향후 반도체 장비 수주와 차세대 장비에 대한 기대를 반영한 것으로 봐야 한다. 회사가 공시로 확정한 미래 실적 수치는 없다.
Q2. 상반기가 적자인데 순이익은 왜 흑자인가?
영업손익 -56.1억 원, 세전이익 +32.9억 원, 순이익 +43.1억 원이다. 영업에서 세전으로 넘어갈 때 영업외항목에서 약 89억 원이 더해졌고, 세전에서 순이익으로 넘어갈 때 법인세 효과로 약 10억 원이 더해졌다. 본업이 아니라 영업 밖에서 만들어진 흑자다.
Q3. PER 1,098배는 정상적인 숫자인가?
계산 자체는 정상이다. EPS 158.18원에 주가 약 17만 원대를 대입한 값이다. 최근 4개 분기 순이익이 약 63억 원까지 줄어든 결과이지, 주가만 이상하게 튄 게 아니라 분모가 거의 사라진 상태다.
Q4. 주성엔지니어링 배당은 얼마인가?
2025년 결산 배당은 1주당 53원, 시가배당률 0.19%, 총액 24억 2,178만 원이었다. 2026년 4월 24일 지급됐다. 현재 주가 기준 시가배당률은 0.03%다. 배당을 목적으로 접근할 종목은 아니다.
Q5. 언제 다음 실적을 확인할 수 있나?
인베스팅닷컴 기준 다음 실적 발표 예정일은 2026년 11월 2일이다. 3분기 실적에서 영업이익 흑자 폭이 2분기(14.2억 원)보다 얼마나 커지는지, 상반기 누적 적자를 지웠는지가 확인 포인트다.
※ 이 글은 금융감독원 전자공시시스템(DART)의 주성엔지니어링 반기보고서(2026.08.14 제출), 연결재무제표 기준 영업(잠정)실적 공시(2026.07.29), 현금·현물배당 결정 및 주식소각 결정 공시(2026.02.10), 그리고 인베스팅닷컴 시세·통계 자료를 근거로 작성했습니다. 시세는 2026년 9월 10일 장 마감 기준이며 실시간 시세와 다를 수 있습니다. 본 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 반도체 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.