고점 대비 반토막인데 2분기에 드디어 흑자가 찍혔다 | 대한광통신 주가

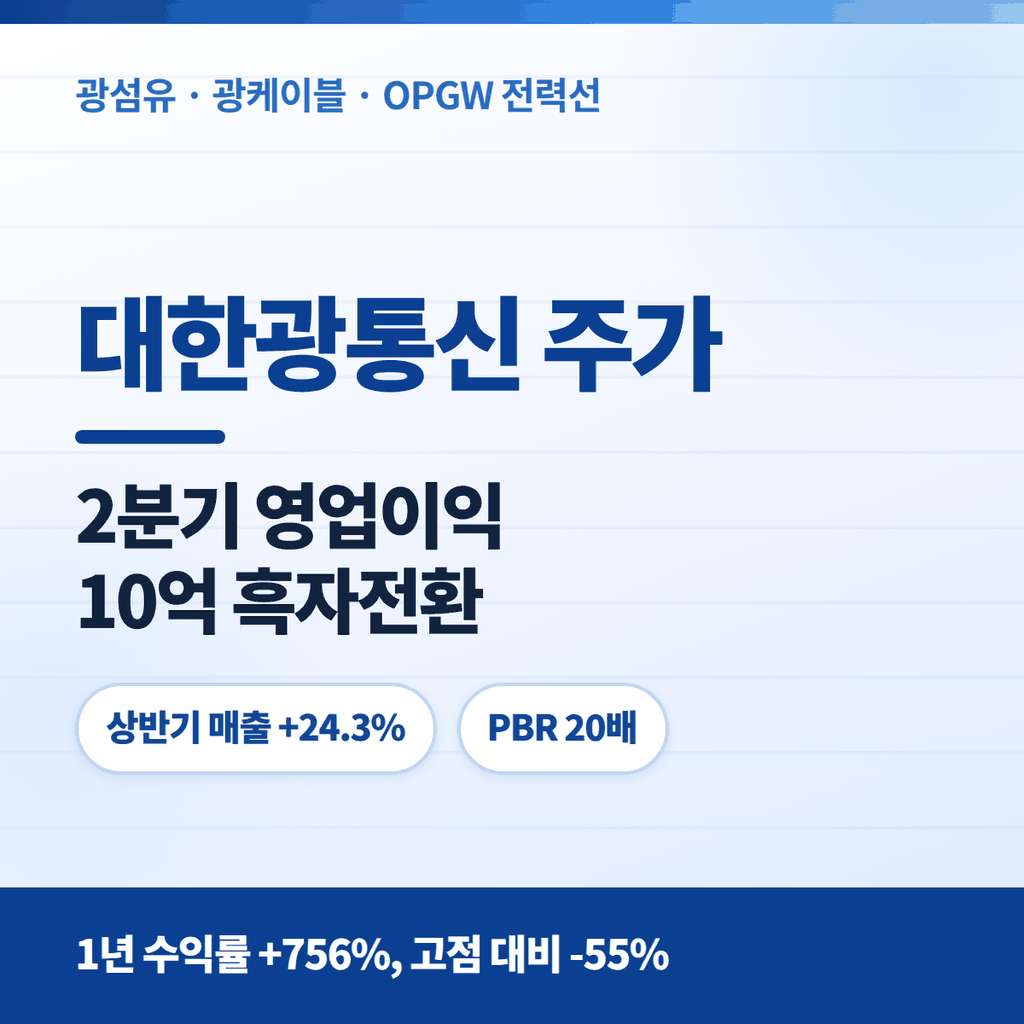
대한광통신 주가 핵심부터 정리합니다. 작년 이맘때 1,272원이던 주가가 올해 3만 1,500원까지 갔습니다. 1년 수익률 +756%. 그런데 지금은 1만 4,150원, 고점 대비 55% 아래입니다.
급등도 급락도 다 겪은 종목이라 지금 가격이 싼 건지 비싼 건지 감을 잡기가 어렵습니다. 그래서 주가 대신 손익계산서를 열어봤는데, 거기에 의미 있는 줄이 하나 있었습니다.
2026년 2분기 영업이익 9억 6천만 원. 2년 넘게 이어진 적자 행진이 분기 기준으로 멈춘 첫 숫자입니다.
① 2026년 2분기 영업이익 9.6억 원 흑자전환(전년 동기 -27.7억 원) – 분기 기준 첫 흑자
② 상반기 매출 833억 원(+24.3%), 매출총이익률 3.5% → 14.1%로 개선
③ 다만 상반기 누계는 아직 영업손실 -30억 원, PBR 20배, 배당 없음
목차
- 대한광통신 주가 현황과 주요 투자지표
- 2분기에 드디어 찍힌 영업이익
- 2년치 적자는 어떤 규모였나
- 통신과 전력, 그리고 수출
- 2026년 유상증자 550억 – 지분 희석 체크
- 배당은 없다
- PBR 20배를 어떻게 볼 것인가
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
대한광통신 주가 현황과 주요 투자지표
대한광통신(010170)은 코스닥 상장사로, 광섬유와 광케이블(통신사업), 그리고 송전선에 통신선을 결합한 OPGW 등 전력용 케이블(전력사업)을 만듭니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 14,150원 (-590원, -4.00%) |
| 52주 변동폭 | 1,272원 ~ 31,500원 |
| 시가총액 | 약 2조 2,900억 원 |
| 발행주식수 | 155,485,660주 (자기주식 0주) |
| 매출(최근 12개월) | 1,557억 원 |
| 순이익(최근 12개월) | -231억 원 |
| PER | -80.08배 (적자로 산출 불가) |
| 주식 순자산 비율(PBR) | 20.17배 (주당 순자산 715원) |
| 매출총이익률 | 8.3% |
| 베타 | 1.97 |
| 배당금 | 없음 (N/A) |
| 다음 실적 발표 예정 | 2026년 11월 18일 |

▲ 대한광통신 주가 최근 1년 주봉 흐름
| 기간 | 1주 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | +8.76% | +5.20% | -17.11% | +97.63% | +756.54% |
흐름은 단순합니다. 2026년 3~5월 폭등해 31,500원을 찍고, 7~8월에 1만 원 아래까지 밀렸다가 지금 1만 4천 원대를 회복했습니다.
대한광통신 주가, 2분기에 드디어 찍힌 영업이익
2026년 8월 14일 제출된 반기보고서의 분기별 숫자입니다.
| 구분 | 2026년 2분기 | 2025년 2분기 |
|---|---|---|
| 매출액 | 490.5억 원 | 416.4억 원 (+17.8%) |
| 매출총이익 | 89.3억 원 | 25.6억 원 |
| 매출총이익률 | 18.2% | 6.2% |
| 영업손익 | +9.6억 원 (흑자전환) | -27.7억 원 |
| 당기순손익 | +4.4억 원 | -10.8억 원 |
| 주당손익(EPS) | +3원 | -10원 |
매출총이익률이 6.2%에서 18.2%로 세 배 가까이 올랐습니다. 이 한 칸이 분기 영업이익을 적자에서 흑자로 넘겼습니다.
다만 상반기 누계로는 아직 적자입니다. 1분기가 나빴기 때문입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출액 | 833.0억 원 | 670.3억 원 (+24.3%) |
| 매출총이익 | 117.8억 원 (14.1%) | 23.8억 원 (3.5%) |
| 판매비와관리비 | 147.9억 원 | 120.7억 원 (+22.5%) |
| 영업손실 | -30.0억 원 | -96.9억 원 |
| 당기순손실 | -32.3억 원 | -81.2억 원 |
여기서 주의할 점이 하나 있습니다. 매출총이익은 94억 원이나 늘었는데 영업손실은 67억 원밖에 줄지 않았습니다. 판관비가 22.5% 늘었기 때문입니다. 남는 돈이 늘어난 만큼 쓰는 돈도 같이 늘었다는 뜻입니다.
2년치 적자는 어떤 규모였나
2026년 2분기 흑자가 얼마나 의미 있는 숫자인지는 직전 2년을 봐야 감이 옵니다.
| 연도 | 매출액 | 영업손익 | 당기순손익 |
|---|---|---|---|
| 2024년 | 1,527.2억 원 | -297.0억 원 | -560.4억 원 |
| 2025년 | 1,394.5억 원 (-8.7%) | -214.1억 원 | -275.7억 원 |
| 2026년 상반기 | 833.0억 원 | -30.0억 원 | -32.3억 원 |
2년 동안 순손실만 836억 원입니다. 2025년 말 자본총계가 670억 원이었으니, 자본금보다 큰 금액을 2년 만에 까먹은 셈입니다.
회사가 공시에서 밝힌 2025년 적자 축소 사유는 두 가지입니다. “광섬유 시장가격 변동 및 당해연도 유형자산 손상 미발생.” 즉 제품 가격이 올랐고, 전년에 있었던 대규모 자산 손상차손이 2025년에는 없었다는 뜻입니다.
공장이나 설비의 가치가 장부에 적힌 것보다 떨어졌다고 판단될 때 그 차액을 한 번에 비용으로 털어내는 회계 처리입니다. 현금이 나가지는 않지만 순이익은 크게 깎입니다.
2024년 순손실 560억 원과 영업손실 297억 원의 차이(263억 원)에는 이런 영업외 손실이 포함돼 있습니다. 2025년에는 이 손상이 없었기 때문에 순손실이 276억 원으로 줄었습니다. 실력이 좋아진 부분과 회계 요인이 사라진 부분을 나눠서 봐야 합니다.
통신과 전력, 그리고 수출
| 사업부문 | 2026년 상반기 | 비중 | 2025년 전체 |
|---|---|---|---|
| 통신사업 (광케이블 외) | 477.3억 원 | 57.3% | 814.2억 원 |
| 전력사업 (OPGW 외) | 355.7억 원 | 42.7% | 580.3억 원 |
| 합계 | 833.0억 원 | 100% | 1,394.5억 원 |
매출 구조가 바뀌고 있는 지점은 수출입니다.
| 구분 | 2024년 | 2025년 | 2026년 상반기 |
|---|---|---|---|
| 수출 | 717.6억 원 (47.0%) | 826.3억 원 (59.3%) | 536.7억 원 (64.4%) |
| 내수 | 809.6억 원 (53.0%) | 568.2억 원 (40.7%) | 296.3억 원 (35.6%) |
2년 사이 수출 비중이 47%에서 64%로 올라왔습니다. 내수는 810억 원에서 반기 296억 원(연 환산 593억 원)으로 계속 줄고 있습니다.
회사는 반기보고서에서 통신사업 판매처를 “해외 Major 광케이블 제조사 및 국내외 통신사업자”, 전력사업을 “국내 주요 전력사와 해외 EPC 건설사, 해외 주요 전력청”이라고 밝혔습니다. 실적의 무게중심이 국내 통신사 투자에서 해외 수요로 옮겨가고 있다는 뜻입니다.
2026년 유상증자 550억 – 지분 희석 체크
이 종목을 볼 때 반드시 짚어야 할 항목입니다.
| 항목 | 내용 |
|---|---|
| 방식 | 주주배정 후 실권주 일반공모 |
| 발행총액 | 549억 9,000만 원 |
| 신주 수 | 23,500,000주 |
| 주당 발행가 | 2,340원 |
| 일정 | 2025.12 결정 → 2026.1 권리락 → 2026.2 청약 → 2026.3 발행 완료 |
| 발행주식수 변화 | 131,985,660주 → 155,485,660주 (+17.8%) |
기존 주주 입장에서는 지분이 약 15% 희석됐습니다. 대신 회사는 550억 원의 현금을 확보했고, 부채를 줄이고 설비에 투자할 여력이 생겼습니다.
참고로 발행가 2,340원은 현재가 14,150원의 6분의 1 수준입니다. 증자 이후 주가가 그만큼 크게 올랐다는 뜻이기도 합니다.
배당은 없다
대한광통신은 배당을 지급하지 않습니다. 2025년 1월 이후 배당 관련 공시가 한 건도 없고, 시장 데이터에서도 N/A로 표시됩니다.
2024년 -560억, 2025년 -276억, 2026년 상반기 -32억으로 3년 연속 순손실이라 배당 재원이 없습니다. 배당을 기대할 종목이 아닙니다.
PBR 20배를 어떻게 볼 것인가

▲ 대한광통신 주가 시가총액 · 투자지표 주요 통계
이 글에서 가장 불편한 숫자가 여기 있습니다.
| 지표 | 수치 | 의미 |
|---|---|---|
| PBR | 20.17배 | 주당 순자산 715원 × 20배가 주가 |
| PSR (시총 ÷ 최근 12개월 매출) | 약 14.7배 | 2조 2,900억 ÷ 1,557억 |
| EBITDA | 77억 원 | 시가총액의 0.3% 수준 |
| ROE | -27.9% | 아직 자본을 까먹는 중 |
PBR은 주가 ÷ 주당 순자산입니다. 적자가 쌓이면 순자산이 줄고, 순자산이 줄면 같은 주가에서도 PBR이 자동으로 올라갑니다.
대한광통신은 2년 동안 순손실 836억 원으로 자본이 크게 깎인 상태에서 주가가 1년 새 8배 넘게 올랐습니다. PBR 20배는 ‘회사가 비싸다’와 ‘자본이 얇다’가 동시에 반영된 숫자입니다. 매출이나 EBITDA 같은 다른 잣대도 같이 봐야 판단이 가능합니다.
매출 대비로도 14.7배입니다. 제조업에서 흔한 수준은 아닙니다. 이 가격을 정당화하려면 앞으로 이익이 빠르게 커진다는 전제가 필요합니다. 2분기 영업이익 9.6억 원은 그 전제의 첫 근거이긴 하지만, 시가총액 2조 3천억 원을 설명하기엔 아직 작은 숫자입니다.
대한광통신 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 매우 높은 밸류에이션 | PBR 20.17배, PSR 약 14.7배 |
| 3년 연속 순손실 | 2024년 -560억, 2025년 -276억, 2026년 상반기 -32억 |
| 얇은 자본 | 2025년 말 자본총계 670억, 부채총계 1,520억 |
| 판관비 증가 | 상반기 판관비 +22.5% (매출 증가율 +24.3%와 비슷) |
| 지분 희석 | 2026년 유상증자로 발행주식 +17.8% |
| 극심한 변동성 | 52주 1,272원 ~ 31,500원, 베타 1.97 |
| 시점 | 확인할 것 |
|---|---|
| 2026년 11월 18일 | 3분기 실적 – 분기 영업흑자가 2개 분기 연속 이어지는지 |
| 3분기 보고서 | 매출총이익률이 18%대를 지키는지, 수출 비중이 더 오르는지 |
| 2027년 2~3월 | 연간 실적 – 3년 만의 연간 흑자 전환 여부 |
3분기에 볼 건 딱 하나입니다. 2분기 흑자가 한 분기짜리였는지 아닌지. 두 분기 연속 영업흑자가 나오면 이 회사의 이야기는 완전히 달라집니다.
대한광통신 주가 자주 묻는 질문(FAQ)
Q1. 대한광통신은 어떤 회사인가요?
코스닥 상장사로 광섬유·광케이블(통신사업, 매출의 57.3%)과 OPGW 등 전력용 케이블(전력사업, 42.7%)을 만듭니다. 종목코드는 010170입니다.
Q2. 흑자로 돌아선 건가요?
분기 기준으로는 그렇습니다. 2026년 2분기 영업이익 9.6억 원, 순이익 4.4억 원이 나왔습니다. 다만 상반기 누계로는 아직 영업손실 30억 원, 순손실 32억 원입니다.
Q3. 유상증자 때문에 손해를 본 건가요?
발행주식수가 17.8% 늘어 기존 주주 지분은 약 15% 희석됐습니다. 다만 발행가가 2,340원이었고 현재가는 14,150원이라, 증자에 참여한 주주라면 결과적으로 이익 구간에 있습니다.
Q4. 배당은 받을 수 있나요?
없습니다. 배당 관련 공시가 한 건도 없고, 3년 연속 순손실이라 배당 재원 자체가 없습니다.
Q5. PBR 20배면 너무 비싼 것 아닌가요?
일반적인 제조업 기준으로는 매우 높은 수치입니다. 다만 2년간 순손실로 자본이 크게 줄어든 상태라 PBR이 구조적으로 부풀려 보이는 측면도 있습니다. 매출 대비로도 14.7배라, 어느 잣대로 보든 이익이 빠르게 늘어난다는 전제가 필요한 가격입니다.
10년 넘게 소재·부품주를 봐온 입장에서 한마디 남기자면, 적자 기업에서 가장 중요한 순간은 ‘흑자 전환 연간 확정’이 아니라 ‘첫 분기 흑자’다. 시장은 거기서부터 다르게 값을 매기기 시작한다. 문제는 그 첫 흑자가 9.6억 원이고 시가총액이 2조 3천억이라는 점이다. 지금 가격은 이미 몇 분기 앞의 이익을 당겨와 있다. 11월 18일 3분기 숫자가 그 기대를 따라잡는지, 그것만 확인하면 된다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 전력·통신인프라 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.