지주사 할인이란 무엇인가 | SK스퀘어가 SK하이닉스보다 더 오른 날

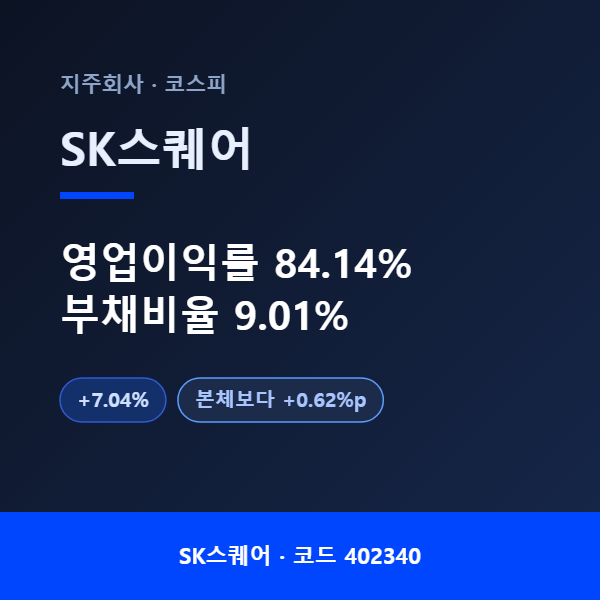
지주사 할인, 핵심부터 정리합니다. 2026년 9월 18일, SK스퀘어는 +7.04% 올랐습니다. 같은 날 SK하이닉스는 +6.42%였습니다. 지분을 들고 있는 쪽이 본체보다 0.62%포인트 더 올랐습니다.
이게 왜 이야깃거리가 되냐면, 보통은 반대이기 때문입니다. 자회사 가치가 오른 만큼 지주회사 주가가 따라 오르지 못하는 현상이 오래 굳어져 있습니다. 이걸 지주사 할인이라고 부릅니다.
용어는 자주 나오는데 “정확히 무엇이 얼마나 할인되는 건가”는 잘 설명되지 않습니다. 구조부터 정리해 보겠습니다.
① 지주사 할인은 지주회사 시가총액이 보유 자회사 지분 가치의 합보다 낮게 형성되는 현상입니다.
② 이유는 크게 넷입니다. 이중 계산 회피, 자회사를 직접 살 수 있다는 점, 배당·지배구조 불확실성, 자체 사업의 부재.
③ 지주사 재무제표는 제조업과 구조가 다릅니다. SK스퀘어의 영업이익률 84.14%, 부채비율 9.01%는 ‘장사를 잘한다’가 아니라 ‘자회사가 잘한다’에 가깝습니다.
목차
- 지주회사는 무엇으로 돈을 버나
- 지주사 할인이 생기는 네 가지 이유
- 할인율은 어떻게 계산하나 – NAV
- 할인이 줄어드는 날, 늘어나는 날
- 지주사 재무제표를 제조업과 비교하면 안 되는 이유
- 할인이 좁혀지지 않는 위험
- 자주 묻는 질문(FAQ)
지주사 할인, 지주회사는 무엇으로 돈을 버나
지주회사의 수익은 공장을 돌려 만드는 것이 아닙니다. 자회사에서 올라오는 지분법 이익, 배당, 브랜드 사용료, 임대수익 같은 항목으로 잡힙니다. 원재료를 사서 가공하는 과정이 없으니 매출원가가 거의 붙지 않습니다.
SK스퀘어의 2025년 숫자가 그 구조를 그대로 보여 줍니다.
| 항목 | 2025년 |
|---|---|
| 매출액 | 10조4,556억 원 |
| 매출원가 | 4,155억 원 (매출의 4% 수준) |
| 매출총이익률 | 96.03% |
| 영업이익 | 8조7,974억 원 |
| 영업이익률 | 84.14% |
같은 날 다룬 가온전선의 영업이익률은 3.11%였습니다. 제조업에서 84%는 나올 수 없는 숫자입니다. 두 회사를 이익률로 나란히 비교하는 것은 애초에 성립하지 않습니다.
지주사 할인, 지주사 할인이 생기는 네 가지 이유
| 이유 | 설명 |
|---|---|
| 이중 계산 회피 | 자회사가 이미 상장돼 시장에서 값이 매겨져 있습니다. 지주사에까지 그 가치를 100% 인정하면 같은 자산을 두 번 세는 셈이 됩니다. 시장은 그만큼을 깎습니다. |
| 직접 살 수 있다 | 반도체에 투자하고 싶으면 SK하이닉스를 바로 사면 됩니다. 굳이 지주사를 거칠 이유가 없습니다. 수요가 분산되는 만큼 값도 눌립니다. |
| 현금이 주주에게 오기까지의 거리 | 자회사가 번 돈이 배당으로 올라오고, 지주사가 다시 주주에게 배당하기까지 단계가 하나 더 있습니다. 중간에 얼마가 남을지, 어디에 재투자될지는 회사가 정합니다. |
| 자체 사업이 없다 | 지주사 자체의 성장 스토리가 약하면 밸류에이션을 끌어올릴 재료가 마땅치 않습니다. |
할인율은 어떻게 계산하나 – NAV
기준이 되는 값은 순자산가치(NAV, Net Asset Value)입니다. 계산 순서는 이렇습니다.
② + 비상장 자회사·투자자산의 추정 가치
③ − 지주사의 순차입금
= NAV
할인율 = 1 − (지주사 시가총액 ÷ NAV)
예를 들어 NAV가 10조 원인데 지주사 시가총액이 6조 원이면 할인율은 40%입니다. 국내 지주회사들은 오랫동안 이 할인율이 상당히 넓은 상태로 유지돼 왔습니다.
다만 NAV 자체가 추정치라는 점은 알아 둘 필요가 있습니다. 비상장 자회사를 얼마로 평가하느냐에 따라 같은 회사의 할인율이 증권사마다 다르게 나옵니다. 상장 자회사 주가가 움직이면 NAV도 매일 바뀝니다.
할인이 줄어드는 날, 늘어나는 날
9월 18일이 줄어든 쪽의 하루였습니다.
| 종목 | 9월 18일 등락 | 종가 |
|---|---|---|
| SK스퀘어 | +7.04% | 107만9,000원 |
| SK하이닉스 | +6.42% | 185만7,000원 |
자회사 상승분보다 지주사가 더 올랐다는 것은, 그날 시장이 할인 폭이 좁혀질 것이라는 쪽에 조금 더 무게를 뒀다는 뜻으로 읽힙니다.
할인이 좁혀지는 계기로 거론되는 것들은 대체로 이렇습니다.
- 자사주 매입·소각 – 주식 수가 줄어 1주당 몫이 커집니다.
- 배당 정책의 명문화 – 자회사에서 올라온 돈이 주주에게 얼마나 돌아올지가 예측 가능해집니다.
- 자회사 실적의 급격한 개선 – NAV 자체가 커지면서 시장의 관심이 지주사로 옮겨 옵니다.
반대로 대규모 신규 투자, 자회사 상장(중복 상장), 지배구조 개편 불확실성은 할인을 넓히는 쪽으로 작용합니다.
지주사 재무제표를 제조업과 비교하면 안 되는 이유
| SK스퀘어 투자지주 | SK하이닉스 반도체 | 가온전선 전선 | |
|---|---|---|---|
| 영업이익률(2025년) | 84.14% | – | 3.11% |
| 부채비율(2025년) | 9.01% | 45.95% | 184.82% |
| 이자보상비율 | 568.82배 | – | – |
부채비율 9.01%는 자기자본 100원당 빚이 9원이라는 뜻입니다. 이자보상비율 568.82배는 영업이익이 이자비용의 568배, 사실상 이자 부담이 없다는 의미입니다.
안전해 보이는 숫자입니다. 다만 이 안전함의 출처는 ‘회사가 알뜰하게 운영된다’가 아니라 공장과 재고가 없는 사업 구조입니다. 설비 투자를 하지 않으니 빌릴 일도 적습니다. 같은 이유로, 이 회사의 실적은 자회사 사이클을 그대로 따라갑니다.
할인이 좁혀지지 않는 위험
“할인이 있으니 싸다”는 접근에는 되짚어야 할 지점이 있습니다. 할인은 수십 년째 이어져 온 구조적 현상이고, 좁혀질 것이라는 보장이 없습니다.
같은 회사의 실적표가 그 변동성을 보여 줍니다.
| 연도 | 영업이익(억원) | 영업이익률 |
|---|---|---|
| 2023 | -23,397 | -102.69% |
| 2024 | 39,206 | 66.66% |
| 2025 | 87,974 | 84.14% |
2023년에는 영업손실 2조3,397억 원이었습니다. 본체인 SK하이닉스의 그해 영업손실이 7조7,303억 원이었던 것과 맞물립니다. 자회사가 나쁘면 지주사도 같이 나빠집니다.
주가 쪽도 마찬가지입니다. 9월 18일 종가는 52주 최고가 대비 -50.7% 자리였습니다. 같은 날 52주 최저가 대비로는 +453.6%입니다. 진폭이 매우 큽니다.
지주사 할인 자주 묻는 질문(FAQ)
Q. 지주사 할인은 한국에만 있나요?
A. 아닙니다. 해외에서도 holding company discount로 불리며 흔하게 관찰됩니다. 다만 국내는 지배구조와 배당 성향 문제가 겹쳐 폭이 넓은 편이라는 지적이 꾸준히 있습니다.
Q. 할인율이 크면 그만큼 싸다는 뜻인가요?
A. 할인율은 ‘시장이 얼마나 깎아서 보고 있는지’를 보여 줄 뿐, 그 할인이 줄어들 이유까지 알려 주지는 않습니다. 할인이 넓은 상태로 몇 년씩 머무는 경우도 흔합니다.
Q. 순수지주회사와 사업지주회사는 다른가요?
A. 다릅니다. 순수지주회사는 자회사 관리만 하고, 사업지주회사는 자체 사업도 함께 합니다. 자체 사업의 비중이 클수록 할인은 좁아지는 쪽으로 봅니다.
Q. 지주사 PER은 왜 이상하게 나오나요?
A. 지분법 이익과 일회성 처분이익이 순이익에 섞여 들어가기 때문입니다. 지주사는 PER보다 NAV 대비 할인율로 보는 것이 일반적입니다.
참고
SK스퀘어·SK하이닉스·가온전선의 실적 및 안전성 지표는 각 사 공시 재무제표 기준이며, 주가와 등락률은 2026년 9월 18일 종가 기준입니다. NAV 계산식은 일반적인 산정 방식을 정리한 것으로, 특정 종목의 할인율 수치는 본문에 포함하지 않았습니다. 증권사마다 비상장 자회사 평가가 달라 값이 달라지기 때문입니다.
원자료: 공정거래위원회
이 글은 제도와 지표를 설명하기 위한 정보성 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
이 글에서 사례로 든 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.