영업이익 4,109억을 벌고도 순이익은 적자였습니다 | 크래프톤 주가

크래프톤 주가 숫자부터 짚어 보겠습니다. 실적 발표 다음 날 아침, 기사 제목이 두 갈래로 갈리는 걸 보신 적 있을 겁니다. 한쪽은 “크래프톤 영업이익 67% 급증”, 다른 쪽은 “크래프톤 적자 전환”. 둘 다 맞는 말입니다.
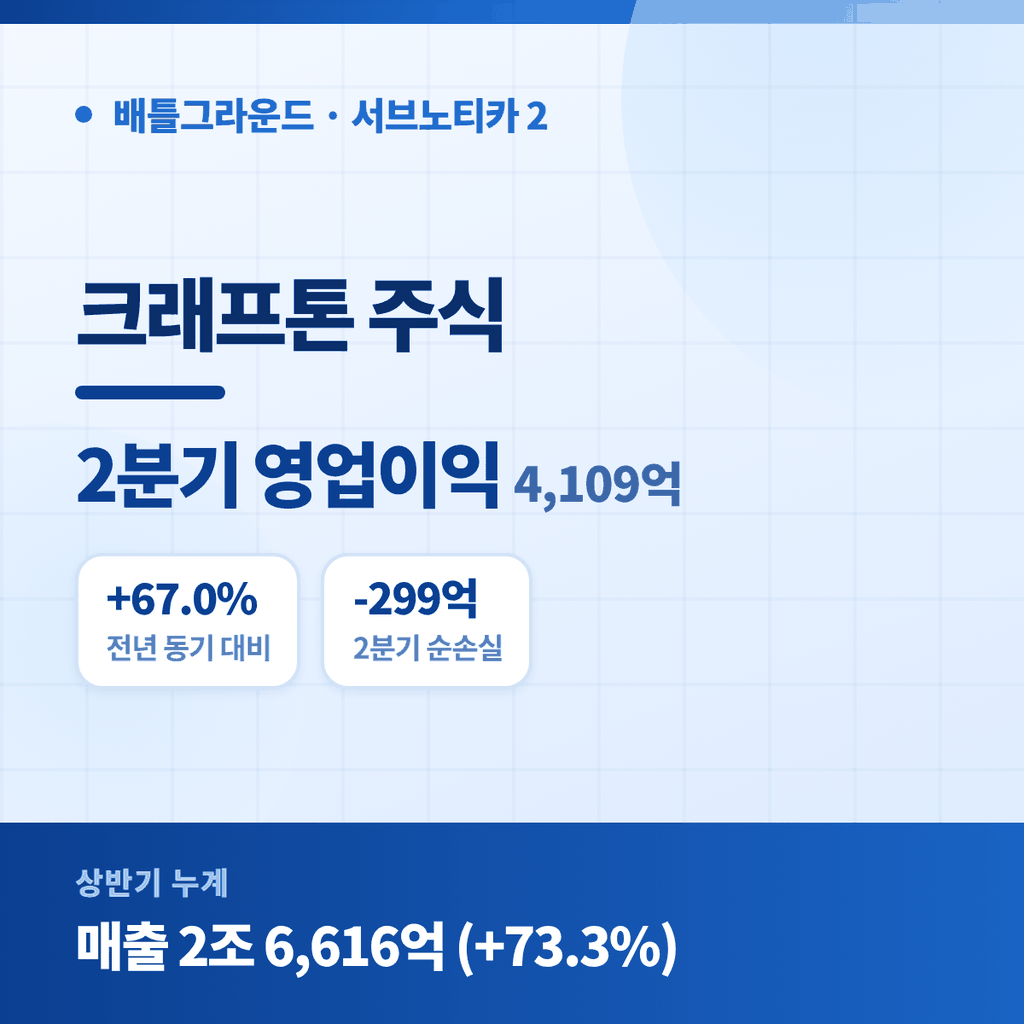
2026년 2분기 크래프톤의 영업이익은 4,109억원으로 1년 전보다 67% 늘었습니다. 그런데 같은 분기 순이익은 -299억원, 적자였습니다. 영업이익률이 30%를 넘는 회사에서 어떻게 이런 일이 생길까요.
이 글에서는 그 간극이 어디서 왔는지 공시 숫자로 하나씩 확인합니다. 실적, 사업 부문, 배당과 자사주, 밸류에이션, 리스크 순서로 정리했습니다. 추정이나 목표주가는 넣지 않았습니다.
① 2026년 2분기 매출 1조 2,902억원(전년 대비 +94.9%), 영업이익 4,109억원(+67.0%), 순손실 -299억원(적자전환)
② 적자의 원인은 영업이 아니라 현금이 나가지 않는 금융부채 평가손실과 법인세 · 상반기 영업활동 현금흐름은 4,587억원 흑자
③ 주가 218,000원 · PER 11.81배 · 배당 2,240원(약 1.0%)에 자사주 1,000억원 매입 + 39만 주 소각 진행 중
목차
- 1. 크래프톤 주가 현황과 주요 투자지표
- 2. 2026년 2분기 실적 – 영업이익과 순이익이 갈린 이유
- 3. 상반기 누계와 사업 부문 – 게임과 광고
- 4. 배당금과 자사주 – 주주환원 점검
- 5. PER 11.8배는 싼가 – 밸류에이션 점검
- 6. 리스크와 앞으로의 일정
- 7. 자주 묻는 질문
1. 크래프톤 주가 현황과 주요 투자지표
주가부터 확인하고 시작하겠습니다. 실적과 주가의 방향이 정반대인 것이 이 종목의 특징입니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 218,000원 (-1.36%) |
| 시가총액 | 약 9.6조원 |
| 52주 변동폭 | 199,300 ~ 334,500원 |
| 52주 최고가 대비 | -34.8% |
| 1년 / 3개월 수익률 | -33.74% / -13.49% |
| PER (주가수익비율) | 11.81배 |
| 주당순이익(최근 4개 분기) | 18,845원 |
| PBR / 주당 장부가치 | 1.33배 / 164,479원 |
| ROE / ROA | 11.9% / 9.5% |
| EV/EBITDA | 3.9배 |
| 베타 | 0.72 |
| 배당금 | 2,240원 (약 1.0%) |
| 다음 실적 발표 | 2026년 11월 4일 |

▲ 크래프톤(259960) 최근 주가 흐름
차트를 보면 33만 원대에서 20만 원 아래까지 밀렸다가 지금은 21~22만 원대에서 옆으로 가고 있습니다. 1년 수익률은 -33.74%, 5년으로 넓히면 -57.17%입니다.
매출이 1년 만에 두 배 가까이 늘어난 회사의 주가 흐름 치고는 이상합니다. 그 이유가 다음 장에 있습니다.
2. 크래프톤 주가, 2026년 2분기 실적 – 영업이익과 순이익이 갈린 이유
2026년 2분기 잠정 실적입니다. 공시 원문 수치 그대로입니다.
| 구분 | 2026년 2분기 | 직전 분기 | 전년 동기 |
|---|---|---|---|
| 매출액 | 12,902억원 | 13,714억원 (-5.9%) | 6,620억원 (+94.9%) |
| 영업이익 | 4,109억원 | 5,616억원 (-26.8%) | 2,460억원 (+67.0%) |
| 세전이익 | 942억원 | 7,191억원 (-86.9%) | 239억원 |
| 당기순이익 | -299억원 | 5,141억원 | 155억원 |
| 지배주주 순이익 | -274억원 | 5,148억원 | 152억원 |
매출은 1년 전의 거의 두 배입니다. 영업이익률도 31.8%로 여전히 높습니다. 여기까지는 흠잡을 데가 없습니다.
문제는 영업이익 4,109억원이 세전이익 942억원으로 줄어드는 구간입니다. 반기보고서의 연결 손익계산서를 열어 보면 2분기 항목이 이렇게 나옵니다.
| 항목 | 2026년 2분기 |
|---|---|
| 영업이익 | 4,109억원 |
| 기타수익 | +956억원 |
| 기타비용 | -3,974억원 |
| 금융손익 | +8억원 |
| 지분법손익 | -156억원 |
| = 세전이익 | 942억원 |
| 법인세비용 | -1,241억원 |
| = 당기순이익 | -299억원 |
범인은 기타비용 3,974억원입니다. 그리고 세전이익(942억원)보다 법인세(1,241억원)가 더 많았던 것이 마지막 한 방이었습니다.
회사가 지고 있는 일부 부채(투자 관련 계약 등)는 매 분기 시가로 다시 평가합니다. 평가액이 올라가면 그만큼 손실로 잡히는데, 실제로 돈이 나가는 것은 아닙니다. 반기 현금흐름표에서 이 금액이 ‘현금 유출 없는 비용’으로 다시 더해지는 것이 그 증거입니다.
반기보고서 현금흐름표 주석을 보면, 상반기 당기손익-공정가치 측정 금융부채 평가손실이 3,595억원으로 잡혀 있습니다. 상반기 기타비용 4,281억원의 대부분입니다.
그래서 같은 상반기에 영업활동 현금흐름은 4,587억원 플러스였습니다. 1년 전(4,452억원)보다도 많습니다. 회계장부의 순이익과 실제로 들어온 현금이 다른 방향을 가리키고 있는 셈입니다.
정리하면 이렇습니다. 2분기 적자는 게임이 안 팔려서 난 적자가 아닙니다. 다만 이 평가손실은 앞으로도 분기마다 오르내릴 수 있어서, 크래프톤의 분기 순이익은 계속 들쭉날쭉할 가능성이 큽니다.
3. 크래프톤 주가, 상반기 누계와 사업 부문 – 게임과 광고
분기 하나만 보면 흐름을 놓칩니다. 상반기 누계로 보겠습니다.
| 구분 | 2026년 상반기 | 2025년 상반기 | 증감 |
|---|---|---|---|
| 매출액 | 26,616억원 | 15,362억원 | +73.3% |
| 영업이익 | 9,725억원 | 7,033억원 | +38.3% |
| 세전이익 | 8,133억원 | 5,228억원 | +55.6% |
| 당기순이익 | 4,842억원 | 3,870억원 | +25.1% |
| 지배주주 순이익 | 4,874억원 | 3,872억원 | +25.9% |
상반기 영업이익 9,725억원은 2025년 한 해 영업이익(10,544억원)의 92%입니다. 반년 만에 작년 1년치를 거의 따라잡았습니다.
연간 흐름도 같이 두면 이렇습니다.
| 구분 | 2024년 | 2025년 | 2026년 상반기 |
|---|---|---|---|
| 매출액 | 27,098억원 | 33,266억원 (+22.8%) | 26,616억원 |
| 영업이익 | 11,825억원 | 10,544억원 (-10.8%) | 9,725억원 |
| 당기순이익 | 13,026억원 | 7,337억원 (-43.7%) | 4,842억원 |
매출은 어디서 나오나
반기보고서 매출실적 표를 옮기면 이렇습니다. (단위: 억원)
| 부문 / 지역 | 2026년 상반기 | 2025년 | 2024년 |
|---|---|---|---|
| 게임 – 아시아 | 16,482 | 24,252 | 22,942 |
| 게임 – 아메리카/유럽 | 3,038 | 2,790 | 2,030 |
| 게임 – 대한민국 | 1,610 | 2,747 | 1,954 |
| 게임 – 기타 | 179 | 244 | 172 |
| 광고 부문 합계 | 5,307 | 3,232 | – |
| 합계 | 26,616 | 33,266 | 27,098 |
두 가지가 눈에 띕니다.
첫째, 게임 매출의 77%가 아시아에서 나옵니다. 배틀그라운드 모바일의 인도·중국 등 아시아 매출 비중이 절대적입니다.
둘째, 광고 부문이 상반기에만 5,307억원으로 전체 매출의 19.9%를 차지했습니다. 2024년에는 아예 없던 사업입니다. 2025년 광고 사업을 하는 종속회사가 새로 연결에 편입되면서 생긴 매출입니다. 회사는 반기보고서에서 ㈜넵튠과의 협력을 통해 인도 시장 광고 사업을 확대하겠다고 밝혔습니다.
즉 매출이 1년 만에 73% 늘어난 데는 게임 성장뿐 아니라 광고 부문 편입 효과가 함께 들어 있습니다. 순수한 게임 성장률만 따지려면 이 부분을 덜어내고 봐야 합니다.
게임 쪽 소식
회사가 반기보고서 사업의 개요에 직접 적은 내용입니다.
| 타이틀 | 내용 |
|---|---|
| 배틀그라운드 | 지속적인 콘텐츠 업데이트와 글로벌 협업으로 안정적 서비스 유지. 여전히 매출의 중심축 |
| 서브노티카 2 | 2026년 5월 얼리 액세스 출시 후 단기간에 500만 장 이상 판매. 회사가 신규 프랜차이즈 IP로 지목 |
| 인조이 / 라스트 에포크 / 미메시스 | 스케일업 추진 예정 타이틀 |
4. 배당금과 자사주 – 주주환원 점검
크래프톤은 배당과 자사주를 함께 쓰는 회사입니다. 둘 다 공시로 확인됩니다.
배당
| 구분 | 내용 |
|---|---|
| 배당 구분 | 결산배당 (현금) |
| 1주당 배당금 | 2,240원 |
| 공시 기준 시가배당률 | 0.9% |
| 배당금 총액 | 995억 7,521만원 |
| 배당 기준일 | 2026년 2월 27일 (종료) |
| 지급일 | 2026년 4월 22일 (지급 완료) |
여기서 꼭 짚고 갈 부분이 있습니다. 이 배당의 기준일은 2026년 2월 27일로 이미 지났습니다. 지금 매수해도 이 배당은 받지 못합니다. 다음 결산배당은 2027년 초에 결정될 예정입니다.
현재 주가 218,000원 기준으로 계산하면 배당수익률은 약 1.0%입니다. 배당만 보고 담을 수준은 아닙니다.
자사주 매입과 소각
오히려 크래프톤 주주환원의 무게중심은 자사주 쪽에 있습니다. 2026년 7월 29일 이사회에서 두 건이 함께 결의됐습니다.
| 구분 | 내용 |
|---|---|
| 자기주식 취득 | 409,836주 / 약 1,000억원 · 2026.07.30 ~ 10.29 · 유가증권시장 직접 취득 |
| 자기주식 소각 | 390,570주 · 소각 예정일 2026년 8월 5일 · 소각예정금액 약 953억원 |
| 취득 목적 | “자기주식 취득 및 소각을 통한 주주가치 제고” |
| 소각 전 발행주식총수 | 46,137,833주 |
매입만 하면 회사 금고에 주식이 들어갈 뿐 주식 수는 그대로입니다. 나중에 다시 팔면 물량이 시장에 돌아옵니다. 반면 소각은 그 주식을 아예 없애는 것이라 발행주식총수가 영구히 줄고, 주당순이익(EPS)이 그만큼 올라갑니다. 소각까지 가야 진짜 주주환원이라고 보는 이유입니다.
크래프톤은 매입한 주식을 실제로 소각하고 있습니다. 이번 39만 주 소각이 끝나면 발행주식총수는 45,747,263주가 됩니다.
배당 996억원에 자사주 매입 1,000억원을 더하면 올해 주주환원 규모는 약 2,000억원, 시가총액 9.6조원의 약 2% 수준입니다.
5. PER 11.8배는 싼가 – 밸류에이션 점검

▲ 크래프톤 주요 투자지표
지표만 놓고 보면 확실히 눌려 있습니다.
| 지표 | 수치 | 해석 |
|---|---|---|
| PER | 11.81배 | 최근 4개 분기 주당순이익 18,845원 기준 |
| PBR | 1.33배 | 주당 장부가치 164,479원 |
| EV/EBITDA | 3.9배 | EBITDA 1.51조원 기준. 상당히 낮은 수준 |
| ROE | 11.9% | 자기자본 대비 수익성 |
| 베타 | 0.72 | 시장보다 덜 흔들리는 편 |
다만 이 PER에는 함정이 하나 숨어 있습니다. 분모인 주당순이익 18,845원은 앞에서 본 금융부채 평가손실이 이미 깎아먹은 뒤의 숫자입니다.
거꾸로 말하면, 그 평가손실이 다음 분기에 평가이익으로 되돌아오면 순이익이 튀어 오르면서 PER은 저절로 내려갑니다. 반대로 손실이 더 커지면 PER은 올라갑니다. 크래프톤의 PER은 게임이 얼마나 팔렸는지보다 이 평가손익에 더 크게 흔들립니다.
그래서 이 회사는 순이익보다 영업이익과 영업활동 현금흐름으로 보는 편이 낫습니다. 그 기준으로 보면 상반기 영업이익 9,725억원, 영업활동 현금흐름 4,587억원으로 사업 자체는 잘 돌아가고 있습니다.
6. 크래프톤 주가, 리스크와 앞으로의 일정
| 리스크 | 내용 |
|---|---|
| 단일 IP 의존 | 게임 매출의 중심이 여전히 배틀그라운드 하나입니다. 서브노티카 2가 두 번째 축이 될 수 있을지가 관건 |
| 아시아 편중 | 게임 매출의 약 77%가 아시아. 인도·중국 등 특정 국가의 규제나 정책 변화에 취약합니다 |
| 분기 순이익 변동성 | 금융부채 평가손익 때문에 순이익이 분기마다 크게 흔들립니다. 2025년 4분기, 2026년 2분기 모두 순손실이었습니다 |
| 매출 성장의 성격 | 상반기 매출 +73% 중 상당 부분이 광고 부문 연결 편입 효과입니다. 게임만의 성장률은 이보다 낮습니다 |
| 주가 흐름 | 1년 -33.74%, 5년 -57.17%. 실적이 좋아도 주가가 따라오지 않는 구간이 길게 이어지고 있습니다 |
확인해 둘 일정
| 일정 | 내용 |
|---|---|
| 2026년 9월 10일 / 17일 / 21~22일 | 국내외 기관투자자 대상 IR 컨퍼런스 참가 (공시) |
| 2026년 10월 29일 | 자기주식 취득 예정 기간 종료 |
| 2026년 11월 4일 | 2026년 3분기 실적 발표 예정 |
| 2027년 초 | 2026 회계연도 결산배당 결정 예정 |
7. 크래프톤 주가 자주 묻는 질문
Q1. 크래프톤이 2분기에 적자를 냈다는데, 게임이 안 팔린 건가요?
아닙니다. 2분기 매출은 1조 2,902억원으로 전년 동기 대비 94.9% 늘었고 영업이익도 4,109억원(+67.0%)이었습니다. 순손실 -299억원은 영업 밖에서 발생한 기타비용 3,974억원과 법인세 1,241억원 때문입니다. 그 기타비용의 대부분은 현금이 나가지 않는 금융부채 평가손실입니다.
Q2. 크래프톤 배당금은 얼마이고, 지금 사면 받을 수 있나요?
1주당 2,240원(공시 기준 시가배당률 0.9%)이었습니다. 다만 배당 기준일이 2026년 2월 27일로 이미 지났고 4월 22일에 지급이 끝났습니다. 지금 매수해도 이 배당은 받지 못하며, 다음 결산배당은 2027년 초에 결정됩니다.
Q3. 자사주 매입은 얼마나 하고 있나요?
2026년 7월 29일 이사회에서 409,836주(약 1,000억원)를 2026년 7월 30일부터 10월 29일까지 매입하기로 결의했습니다. 같은 날 이미 보유하던 자기주식 390,570주를 8월 5일자로 소각하는 결정도 함께 내렸습니다.
Q4. PER 11.8배면 다른 게임주보다 싼 편인가요?
숫자만 보면 낮은 편이고 EV/EBITDA는 3.9배로 더 낮습니다. 다만 이 PER의 분모인 주당순이익 18,845원 자체가 평가손실로 눌린 값이라 해석에 주의가 필요합니다. 순이익 대신 영업이익과 영업활동 현금흐름으로 보는 편이 이 회사에는 더 맞습니다.
Q5. 매출이 73% 늘었다는데 전부 게임에서 나온 성장인가요?
아닙니다. 2026년 상반기 매출 2조 6,616억원 중 광고 부문이 5,307억원(19.9%)을 차지합니다. 2025년 광고 사업 종속회사가 새로 연결에 편입되면서 생긴 매출이라, 게임만의 성장률은 전체 증가율보다 낮습니다.
마무리 – 직접 들고 있어 본 사람의 시선에서
크래프톤은 재무제표를 어느 줄에서 멈춰 읽느냐에 따라 전혀 다른 회사로 보입니다.
영업이익에서 멈추면 상반기에 9,725억원을 번 초우량 기업이고, 순이익까지 내려가면 분기 적자를 낸 회사가 됩니다. 언론 제목이 갈렸던 이유도 여기에 있습니다.
제 기준은 단순합니다. 이 회사에서 순이익은 회계상 평가 항목이 너무 많이 섞인 숫자라, 분기별로 보기에는 신뢰도가 떨어집니다. 대신 영업이익률이 30%대를 유지하는지, 영업활동 현금흐름이 계속 플러스인지, 이 두 가지가 흔들리면 그때 진짜 경보입니다. 지금은 둘 다 멀쩡합니다.
남은 물음표는 다른 데 있습니다. 하나는 배틀그라운드 다음이 있느냐입니다. 서브노티카 2가 500만 장을 넘긴 건 분명 좋은 신호지만, 아직 배틀그라운드의 자리를 대신할 규모는 아닙니다. 다른 하나는 광고 부문을 빼고도 게임이 성장하고 있느냐입니다.
그래서 저는 11월 4일 3분기 실적에서 이 두 줄을 먼저 볼 생각입니다. 광고를 제외한 게임 매출, 그리고 영업이익률. 주가가 1년째 눌려 있는 만큼, 그 두 숫자만 확인되면 밸류에이션은 뒤따라올 여지가 있다고 봅니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 엔터·콘텐츠 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.