하루 만에 30% 급등, 그런데 고점은 아직 2.5배 위 | 우리로 주가

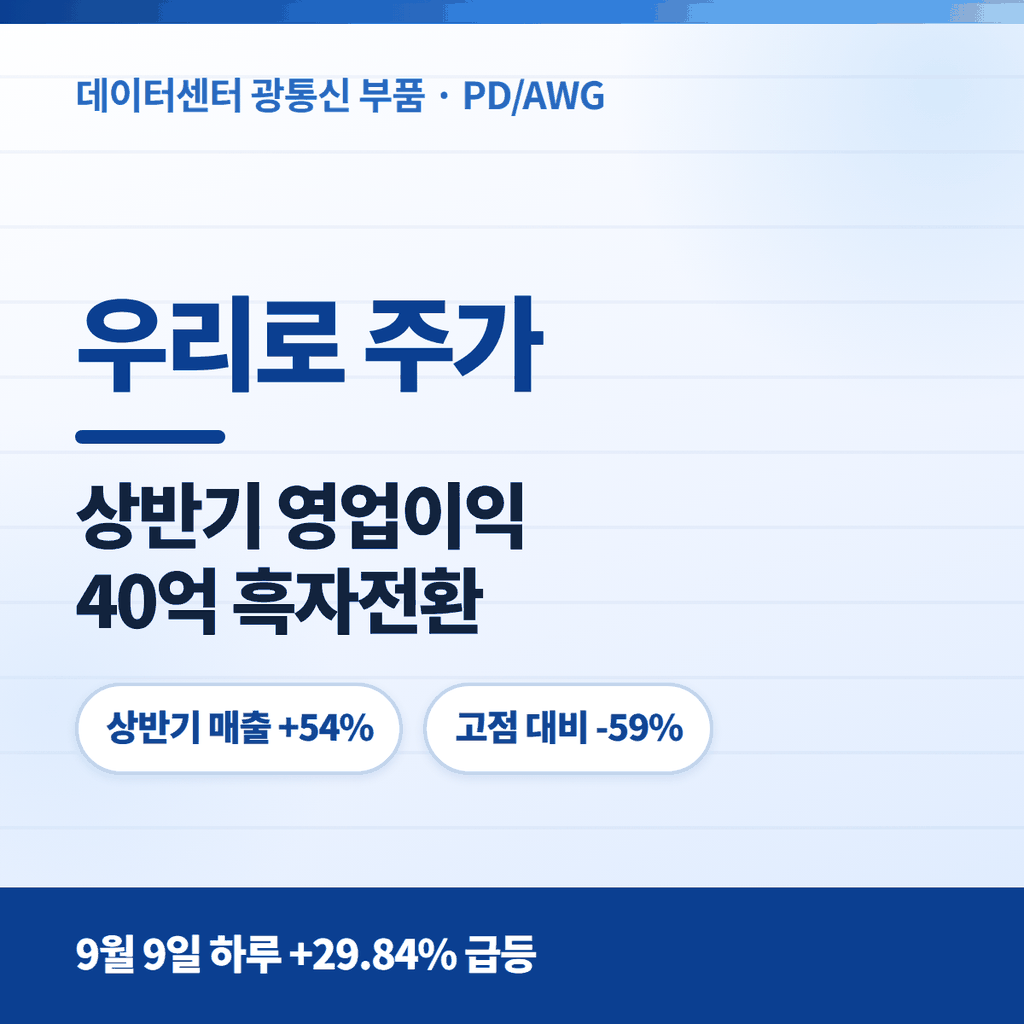
우리로 주가 흐름부터 보겠습니다. 관심종목에만 넣어두고 계셨던 분들, 오늘 시세 보고 마음이 복잡하셨을 겁니다. 하루 만에 29.84%가 올랐으니까요.
그런데 이 종목, 불과 다섯 달 전에는 16,200원까지 갔던 주식입니다. 지금 6,570원이니 고점 대비로는 여전히 59% 아래죠. 어디가 진짜 가격인지 헷갈릴 만합니다.
그래서 이번 글에서는 주가 대신 실적부터 봤습니다. 반기보고서에 찍힌 숫자가 이 회사에서 실제로 무슨 일이 벌어지고 있는지 꽤 정확하게 말해주더군요.
① 2026년 상반기 매출 293억 원(+54.3%), 영업이익 40억 원으로 전년 동기 -13억 적자에서 흑자전환
② 매출총이익률이 16.2% → 28.0%로 뛴 게 핵심 – 고부가 광통신 제품 비중이 늘었다
③ 다만 현재가 6,570원 기준 PER 약 78배 · PBR 약 6.8배, 배당은 없음
목차
- 우리로 주가 현황과 주요 투자지표
- 상반기 실적 – 매출 +54%, 적자에서 흑자로
- 이익률이 왜 두 배가 됐나
- 매출의 절반 이상은 사실 광통신이 아니다
- 배당은 없습니다
- 지금 주가는 어디쯤인가 – 밸류에이션 점검
- 반드시 확인할 리스크와 앞으로의 일정
- 자주 묻는 질문(FAQ)
우리로 주가 현황과 주요 투자지표
우리로(046970)는 코스닥 상장사로, 광통신의 핵심 부품인 광분배기(PLC)와 포토다이오드(PD)를 만듭니다. 데이터센터와 5G에 쓰이는 10G·25G·50G·100G용 PD, 그리고 파장분할다중화(WDM)에 쓰이는 AWG 소자가 주력입니다.
| 구분 | 수치 |
|---|---|
| 현재가 | 6,570원 (+1,510원, +29.84%) |
| 전일 종가 | 5,060원 |
| 52주 변동폭 | 1,206원 ~ 16,200원 |
| 발행주식수 | 43,824,999주 (유통 43,399,157주) |
| 시가총액 | 약 2,879억 원 (현재가 기준) |
| 주당 순자산(장부가치) | 966원 |
| 최근 12개월 주당순이익 | 83.7원 |
| 매출총이익률 | 24.7% |
| 자기자본이익률(ROE) | 9.1% |
| 거래량 | 593만 주 (3개월 평균 175만 주) |
| 배당금 | 없음 (N/A) |
거래량이 3개월 평균의 3.4배로 터졌습니다. 급등 자체보다 이 숫자가 더 눈에 띕니다.

▲ 우리로 주가 최근 1년 주봉 흐름
차트를 보면 흐름이 명확합니다. 2026년 3월까지 1,000원대에서 조용하던 주가가 4월에 16,200원까지 치솟았고, 8월에는 4,000원대까지 되밀렸다가 지금 6,570원입니다.
| 기간 | 1일 | 1개월 | 3개월 | 6개월 | 1년 |
|---|---|---|---|---|---|
| 수익률 | +29.84% | +37.88% | -1.35% | +408.12% | +420.60% |
3개월 수익률이 -1.35%인데 1년 수익률은 +420%입니다. 이 격차가 이 종목의 성격을 그대로 보여줍니다.
우리로 주가, 상반기 실적 – 매출 +54%, 적자에서 흑자로
2026년 8월 12일 제출된 반기보고서 숫자입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출액 | 292.5억 원 | 189.6억 원 (+54.3%) |
| 매출총이익 | 81.8억 원 | 30.6억 원 (+167%) |
| 판매비와관리비 | 41.6억 원 | 43.6억 원 (-4.4%) |
| 영업이익 | 40.2억 원 | -12.9억 원 (흑자전환) |
| 당기순이익 | 28.0억 원 | -16.2억 원 (흑자전환) |
| 주당순이익(EPS) | 65원 | -37원 |
분기별로 쪼개면 흐름이 더 선명합니다.
| 구분 | 2026년 2분기 | 2026년 1분기 | 2025년 2분기 |
|---|---|---|---|
| 매출액 | 147.3억 원 | 145.3억 원 | 100.8억 원 |
| 영업이익 | 25.5억 원 | 14.7억 원 | -2.1억 원 |
| 영업이익률 | 17.3% | 10.1% | 적자 |
2분기 영업이익률 17.3%. 이 회사가 2024년과 2025년 내내 연간 영업적자였다는 걸 생각하면 확실히 달라진 숫자입니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
| 2024년 | 473.7억 원 | -30.0억 원 | -51.1억 원 |
| 2025년 | 425.0억 원 (-10.3%) | -6.7억 원 | -8.2억 원 |
| 2026년 상반기 | 292.5억 원 | +40.2억 원 | +28.0억 원 |
반년 만에 2025년 연매출의 69%를 채웠고, 2년치 영업적자를 한 번에 뒤집었습니다.
이익률이 왜 두 배가 됐나
매출이 54% 늘었는데 매출총이익은 167% 늘었습니다. 파는 물건의 구성이 바뀌었다는 뜻입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 |
|---|---|---|
| 매출총이익률 | 28.0% | 16.2% |
| 영업이익률 | 13.7% | 적자 |
회사가 공시에서 직접 밝힌 사유도 같습니다. “광통신 사업부 내 고부가 가치 제품군의 매출 비중 확대에 따른 수익성 개선.”
실제로 광다이오드(PD) 매출이 이렇게 움직였습니다.
| 품목 | 2024년 | 2025년 | 2026년 상반기 |
|---|---|---|---|
| 광다이오드(PD) | 55.0억 원 | 97.1억 원 | 66.4억 원 |
| 광분배기(PLC) | 38.9억 원 | 35.9억 원 | 20.0억 원 |
PD는 2024년 55억 → 2025년 97억으로 이미 76% 늘었고, 2026년은 반년 만에 66억입니다. 이 속도가 하반기에도 유지되면 연간 130억 원대가 됩니다.
광섬유를 타고 온 빛 신호를 전기 신호로 되돌리는 부품입니다. 광통신 회선의 ‘수신부’에 반드시 들어갑니다.
데이터센터 안에서 서버끼리 주고받는 트래픽이 늘수록 더 빠른 PD(25G·50G·100G)가 더 많이 필요해집니다. AI 데이터센터 투자가 광통신 부품 수요와 연결되는 지점이 바로 여기입니다.
매출의 절반 이상은 사실 광통신이 아니다
여기가 이 회사를 볼 때 가장 자주 오해받는 부분입니다.
| 사업부 | 2026년 상반기 매출 | 비중 |
|---|---|---|
| SI 사업부 (저장장치 유통) | 173.3억 원 | 59.3% |
| 광통신 사업부 | 87.0억 원 | 29.7% |
| 음향기기 판매 사업부 | 32.3억 원 | 11.0% |
| 합계 | 292.5억 원 | 100% |
매출의 60%는 저장장치를 사서 되파는 유통 사업입니다. 덩치는 크지만 마진이 얇은 장사죠.
반대로 광통신은 매출 비중이 30%인데, 이익률을 끌어올린 건 이쪽입니다. 그래서 이 회사의 실적을 볼 때는 매출액보다 매출총이익률을 봐야 합니다.
참고로 SI 매출은 2024년 283억 → 2025년 198억 → 2026년 상반기 173억(연 환산 347억)으로 방향이 일정하지 않고, 음향기기는 2024년 96억 → 2025년 92억 → 2026년 상반기 32억으로 줄고 있습니다.
배당은 없습니다
확실히 짚고 넘어가겠습니다. 우리로는 배당을 하지 않습니다.
2025년 1월부터 지금까지 배당 관련 공시는 한 건도 없고, 시장 데이터상 배당금도 N/A로 표시됩니다. 2024년과 2025년 모두 연간 순손실이었기 때문에 배당 재원 자체가 없었습니다.
배당 수익을 기대하고 접근할 종목이 아니라는 뜻입니다. 실적 턴어라운드가 이어지는지만 보는 게 맞습니다.
지금 주가는 어디쯤인가 – 밸류에이션 점검

▲ 우리로 주가 시가총액 · 투자지표 주요 통계
냉정하게 보겠습니다.
| 지표 | 현재가 6,570원 기준 |
|---|---|
| 시가총액 | 약 2,879억 원 |
| PER (최근 12개월 EPS 83.7원) | 약 78배 |
| PBR (주당 순자산 966원) | 약 6.8배 |
| 상반기 실적 연 환산 기준 PER | 약 51배 (EPS 130원 가정) |
2025년 말 기준 자본총계가 391억 원입니다. 시가총액 2,879억 원은 순자산의 7배 이상을 시장이 매기고 있다는 뜻입니다.
PER은 지난 12개월 이익으로 계산합니다. 우리로는 그 12개월 중 앞의 절반이 적자였기 때문에, 분모(이익)가 실제 실력보다 작게 잡혀 PER이 부풀려 보입니다.
반대로 상반기 실적이 하반기에도 이어진다고 가정하면 PER은 50배 안팎으로 내려옵니다. 어느 쪽이든 싸다고 말하기는 어려운 구간이고, 결국 ‘이익이 계속 나오느냐’가 전부입니다.
우리로 주가, 반드시 확인할 리스크와 앞으로의 일정
| 리스크 | 확인할 숫자 |
|---|---|
| 극심한 주가 변동성 | 52주 1,206원 ~ 16,200원 (13배 차이) |
| 높은 밸류에이션 | PBR 약 6.8배, 자본총계 391억 vs 시총 2,879억 |
| 이익 규모 자체는 작다 | 상반기 순이익 28억 원 |
| 저마진 유통 매출 비중 | SI 사업부가 매출의 59.3% |
| 배당 없음 | 배당 공시 0건 |
| 실적 확인 주기가 느리다 | 잠정실적 공시를 하지 않아 분기보고서까지 대기 |
마지막 항목이 은근히 중요합니다. 우리로는 실적을 미리 알려주는 잠정실적 공시를 하지 않습니다. 그래서 3분기 숫자는 11월 중순 분기보고서가 나와야 확인할 수 있습니다.
| 시점 | 확인할 것 |
|---|---|
| 2026년 11월 중순 | 3분기 보고서 – 매출총이익률이 28%대를 지키는지 |
| 2027년 3월 | 사업보고서 – 연간 흑자 전환 확정 여부 |
3분기에 봐야 할 건 딱 두 줄입니다. 광다이오드 매출과 매출총이익률. 이 둘이 유지되면 상반기 숫자가 일시적이 아니었다는 뜻이 됩니다.
우리로 주가 자주 묻는 질문(FAQ)
Q1. 우리로는 어떤 회사인가요?
코스닥 상장 광통신 부품 회사입니다. 광분배기(PLC)와 포토다이오드(PD)를 직접 만들고, 이와 별개로 저장장치 유통(SI)과 음향기기 판매 사업도 함께 하고 있습니다.
Q2. 오늘 왜 이렇게 올랐나요?
공시로 확인되는 개별 사유는 없습니다. 다만 상반기에 매출 +54%, 영업이익 40억 원 흑자전환이라는 실적 변화가 있었고, 거래량이 3개월 평균의 3.4배로 늘어난 상태입니다. 급등 사유를 단정하기보다 실적이 뒷받침되는지를 보는 편이 안전합니다.
Q3. 배당을 받을 수 있나요?
없습니다. 2025년 이후 배당 관련 공시가 한 건도 없고, 2024·2025년 모두 연간 순손실이었습니다.
Q4. PER 78배면 비싼 건가요?
지난 12개월 이익 기준으로는 그렇습니다. 상반기 이익이 하반기에도 이어진다고 가정해도 50배 안팎입니다. 이익이 계속 늘어난다는 전제가 깨지면 부담이 큰 수준입니다.
Q5. 실적에서 무엇을 가장 먼저 봐야 하나요?
매출액이 아니라 매출총이익률입니다. 매출의 60%가 마진 얇은 유통이라 매출만으로는 회사 상태를 알 수 없습니다. 상반기 28.0%가 유지되는지가 핵심입니다.
10년 넘게 소형주를 봐온 입장에서 한마디 남기자면, 이런 종목은 ‘오늘 30% 올랐다’가 아니라 ‘다음 분기에도 이익률이 남아 있다’를 확인하고 접근하는 게 훨씬 마음이 편합니다. 1,206원에서 16,200원까지 갔다가 4,000원대까지 돌아온 차트가 그 이유를 이미 보여주고 있습니다. 11월 분기보고서 한 장이면 지금 가격이 비싼지 아닌지 훨씬 또렷해집니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
같은 전력·통신인프라 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.