석 달 새 −26.2%인데 2분기 영업이익률은 49.6%였다 | 알테오젠 주가

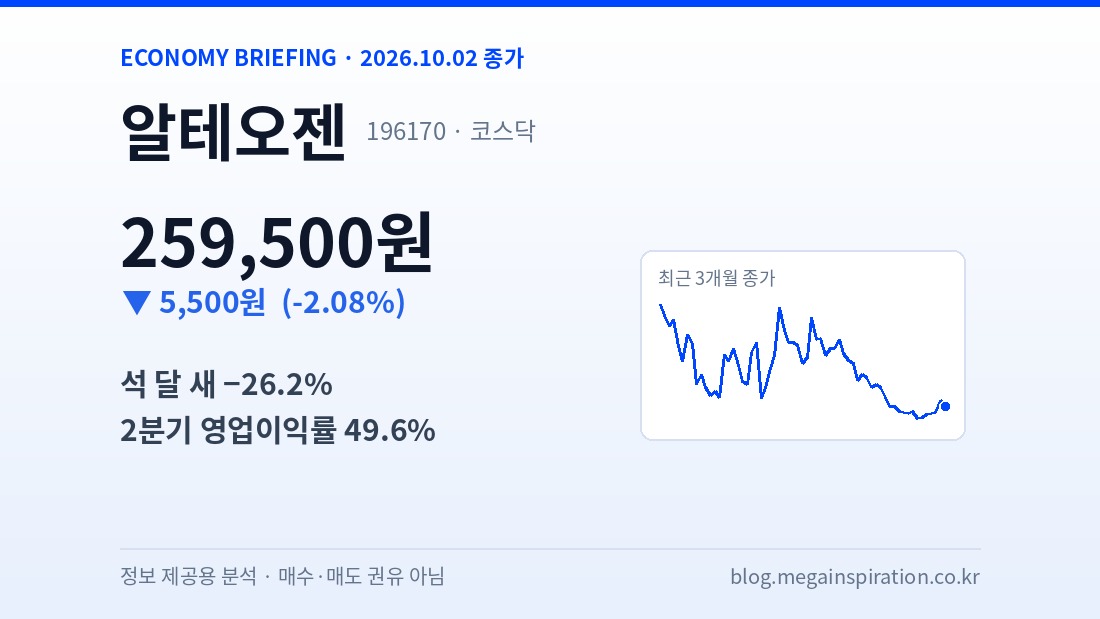
알테오젠 주가 흐름부터 보겠습니다. 알테오젠은 10월 2일 25만9,500원(−2.08%)으로 마감했습니다. 전날 +4.12%로 올랐던 것을 절반쯤 되돌렸습니다.
석 달로 넓히면 흐름이 분명합니다. 7월 2일 35만1,500원에서 오늘까지 −26.2%이고, 9월 22일에는 24만9,500원으로 석 달 중 가장 낮은 종가를 기록했습니다. 같은 기간 코스닥은 +3.1%였습니다.
그런데 회사의 이익률은 높습니다. 2분기 매출 689억 원에 영업이익 342억 원으로 영업이익률 49.6%였습니다. 같은 날 코스피는 장중 6,927.88까지 밀렸다가 장 막판 기관 매수로 7,003.74(+0.46%)에 마감해 5거래일 만에 7,000선을 되찾았습니다. 코스닥은 893.29(−0.11%)로 숨을 골랐습니다. 이날은 반도체 대형주보다 화학(+3.32%)·정유 같은 경기 민감 업종이 강했습니다.
① 종가 25만9,500원(−2.08%) – 거래량은 3개월 평균의 0.45배
② 석 달 새 −26.2%, 같은 기간 코스닥은 +3.1%
③ 2분기 영업이익률 49.6%, 그러나 PER은 최근 4개 분기 기준 약 95배
목차
- 시장과 어떻게 달랐나
- 알테오젠 주가 현황과 주요 투자지표
- 석 달 동안의 종가 흐름
- 이익률은 높고 PER도 높다
- 반드시 확인할 리스크
- 자주 묻는 질문(FAQ)
시장과 어떻게 달랐나
코스닥 −0.11%보다 더 내렸습니다. 제약·바이오 업종이 전반적으로 약했던 날이었습니다. 거래량은 약 23만 주로 석 달 평균(약 50만 주)의 절반에 못 미쳤습니다. 크게 팔렸다기보다 거래가 줄어든 가운데 밀린 하루입니다.
최근 회사 소식으로는 9월 17일 장기지속형 결합 기술 국제특허 출원이 있었고, 월 1회 투여 비만 치료제 후보 ALT-M5의 동물실험 결과를 11월 ObesityWeek 2026에서 발표할 계획이라는 보도가 있었습니다. 다만 특허 출원은 등록이나 임상 성공과 다르다는 점도 함께 짚어졌습니다.
알테오젠 주가 현황과 주요 투자지표
| 구분 | 수치 |
|---|---|
| 종가(10월 2일) | 25만9,500원 (−5,500원, −2.08%) |
| 거래량 | 23만2,186주 (3개월 평균의 0.45배, 시간외 포함) |
| 거래대금 | 605억 원 (시간외 포함) |
| 시가총액 | 약 18조407억 원 |
| 3개월 최고 / 최저 종가 | 35만1,500원(7월 2일) / 24만9,500원(9월 22일) |
| EPS(최근 4개 분기 합) | 2,734원 |
| PER(최근 4개 분기 기준) | 약 94.9배 (2025년 EPS 기준 128.1배) |
| PBR(오늘 종가 기준) | 40.85배 |
| 외국인 지분율 | 15.48% |
석 달 동안의 종가 흐름

7월에는 35만 원대에서 26만 원대까지 밀렸고, 8월에는 8월 10일 34만8,000원까지 반등했습니다. 그 뒤로는 고점이 계속 낮아졌습니다. 8월 20일 33만9,500원, 9월 초 29만~30만 원대를 거쳐 9월 22일 24만9,500원까지 내려왔습니다.
9월 2일에는 거래량이 222만 주로 석 달 중 가장 많았고, 다음 날 −5.2%가 났습니다. 이후 거래량은 하루 20만~60만 주로 줄었고, 9월 하순부터는 25만 원 안팎에서 움직이고 있습니다.
이익률은 높고 PER도 높다
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2025년 3분기 | 490억 원 | 267억 원 | 220억 원 |
| 2025년 4분기 | 645억 원 | 196억 원 | 744억 원 |
| 2026년 1분기 | 716억 원 | 393억 원 | 713억 원 |
| 2026년 2분기 | 689억 원 | 342억 원 | 300억 원 |
알테오젠은 피하주사(SC) 제형 전환 플랫폼 기술을 글로벌 제약사에 이전하고 계약금·마일스톤·로열티를 받는 구조입니다. 그래서 매출 대비 영업이익률이 40~50%대로 높습니다. 지난해 연간으로는 매출 2,159억 원, 영업이익 1,069억 원이었습니다.
알테오젠 주가, 반드시 확인할 리스크
- 로열티 기대가 주가의 중심이다. 로열티율·파트너사 판매 속도에 대한 기대가 바뀌면 주가가 크게 움직입니다.
- 고점이 계속 낮아지고 있다. 8월 10일 34만8,000원 이후 반등 고점이 매번 낮아졌습니다.
- PER·PBR이 높다. PER 약 95배, PBR 약 41배입니다.
- 분기 순이익이 일정하지 않다. 1분기 713억 원, 2분기 300억 원으로 영업 외 요인의 영향이 큽니다.
알테오젠 주가 자주 묻는 질문(FAQ)
Q. 최근 왜 계속 내렸나요?
A. 특정 악재 공시보다는 고점이 계속 낮아지는 흐름이 이어졌습니다. 9월 2일 거래량 급증 다음 날 −5.2%가 있었고, 이후 거래가 줄며 25만 원 안팎에 머물고 있습니다.
Q. 실적은 어떤가요?
A. 2분기 매출 689억 원, 영업이익 342억 원으로 영업이익률 49.6%입니다.
Q. 다음에 볼 일정은 무엇인가요?
A. 11월 ObesityWeek 2026에서 월 1회 비만 치료제 후보 ALT-M5의 동물실험 결과를 발표할 계획이라는 보도가 있습니다.
Q. PER은 몇 배인가요?
A. 최근 4개 분기 EPS 기준 약 94.9배, 2025년 EPS 기준 약 128.1배입니다.
참고
주가·거래량·거래대금·투자지표는 2026년 10월 2일 한국거래소 정규장 종가 기준이며 다음금융에서 조회했습니다(오후 6시 30분대). 거래량·거래대금에는 시간외 거래가 포함돼 있습니다. 3개월 차트는 같은 자료원의 일별 정규장 종가로 직접 그렸습니다. 분기 실적은 다음금융 재무 자료입니다. 시장 흐름은 비즈니스코리아·경제타임스 10월 2일자 마감 기사를 따랐습니다. ALT-M5 발표 계획과 특허 출원은 잡포스트 보도, 키트루다 SC 로열티율 관련 내용은 1월 21일자 보도를 따랐습니다. 9월 2일 거래량 급증의 이유와 코스닥 시가총액 순위는 확인하지 못해 넣지 않았습니다.
원자료: 다음금융 알테오젠 시세
이 글은 정보 제공을 위한 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.