주말 증시 브리핑 코스피 주간 −1.09% 코스닥 +5.78% | 미국 고용 쇼크에 나스닥 +1.19% · 2026년 10월 3일

고용이 꺾이자 미국 주식이 올랐고
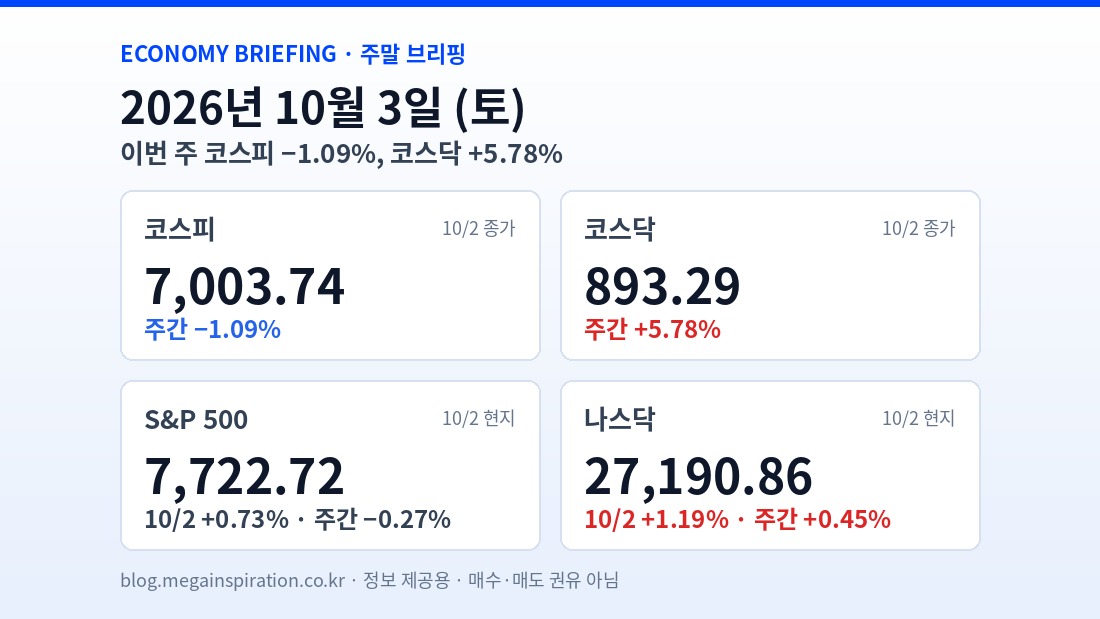
이번 주 코스닥은 +5.78%였다
10월 3일 증시 브리핑 · 2026년 10월 3일 (토) · 미국 10월 2일 마감 + 9월 28일~10월 2일 주간 정리
10월 3일 증시 브리핑 핵심 3가지
- 미국 9월 일자리가 2만9천 개에 그쳤는데 주식은 올랐다. 시장 예상(8만4천~9만 개)의 3분의 1 수준이고 실업률은 4.2%로 올랐습니다. 연준이 금리를 더 올릴 이유가 약해졌다는 해석에 나스닥 +1.19%, S&P 500 +0.73%, 반도체지수 +2.40%였습니다.
- 코스피는 한 주 −1.09%, 코스닥은 +5.78%로 갈렸다. 코스피는 9월 28일 −2.70%로 시작해 사흘을 내리다가 목·금 반등해 7,003.74로 7,000선을 되찾았습니다. 코스닥은 5거래일 중 4일 올랐습니다.
- 외국인은 코스피에서 한 주 8조 원 넘게 팔았다. 월~수 사흘 동안 하루 2조~3조 원대를 팔았고, 목·금에는 매도 규모가 크게 줄었습니다. 개인은 한 주 1조9천억 원을 순매수했습니다.
미국 · 10월 2일(현지) 마감
| 지수 | 종가 | 전일비 | 등락률 | 주간 |
|---|---|---|---|---|
| 나스닥 종합 | 27,190.86 | +319.27 | +1.19% | +0.45% |
| 나스닥 100 | 30,807.93 | +306.37 | +1.00% | +0.65% |
| S&P 500 | 7,722.72 | +56.27 | +0.73% | −0.27% |
| 다우 산업 | 51,176.96 | +250.40 | +0.49% | −1.26% |
| 다우 운송 | 20,009.75 | +405.24 | +2.07% | +2.24% |
| 필라델피아 반도체 | 13,136.68 | +307.68 | +2.40% | +3.69% |
| 9월 고용보고서 | 결과 | 시장 예상 / 이전 |
|---|---|---|
| 비농업 일자리 증가 | +2만9천 명 | 예상 8만4천~9만 명 |
| 실업률 | 4.2% | 예상·8월 4.1% |
| 시간당 임금(전년 대비) | +3.0% | 2021년 5월 이후 최저 |
| 8월 일자리(수정) | 13만3천 명 | 기존 16만2천 명 |
| 7월 일자리(수정) | −1만 명 | 기존 +2만1천 명 |
나쁜 고용 숫자가 주식에는 좋은 소식이 됐습니다. 9월 비농업 일자리는 2만9천 명 늘어 시장 예상의 3분의 1에 그쳤고, 8월과 7월 숫자도 합쳐서 6만 명 하향 수정됐습니다. 임금 상승률은 3.0%로 2021년 5월 이후 가장 낮았습니다. 연준이 10월에 금리를 더 올릴 가능성이 낮아졌다는 판단에 기술주가 올랐습니다. 나스닥은 장중 27,353.68까지 올랐습니다.
종목별로는 AMD(+2.95%)와 엔비디아(+1.34%)가 사상 최고가를 썼고, 테슬라가 인도량 호조에 +4.65%였습니다(파이낸셜뉴스). 반면 10년물 국채 금리는 발표 직후 내렸다가 다시 올라 약 5.28%로 끝났습니다. 국제유가(WTI)는 G7의 전략비축유 1억 배럴 방출 합의에 −1.90%(배럴당 91.11달러)였습니다.
자세한 내용은 10월 2일 미국증시 브리핑에서 다뤘습니다.
주간 정리 · 9월 28일~10월 2일

| 날짜 | 코스피 | 코스닥 | 외국인(코스피) |
|---|---|---|---|
| 9/28 (월) | 6,889.74 −2.70% | 846.58 +0.25% | −3조2,682억 |
| 9/29 (화) | 6,870.81 −0.27% | 849.80 +0.38% | −2조9,937억 |
| 9/30 (수) | 6,838.04 −0.48% | 855.91 +0.72% | −2조646억 |
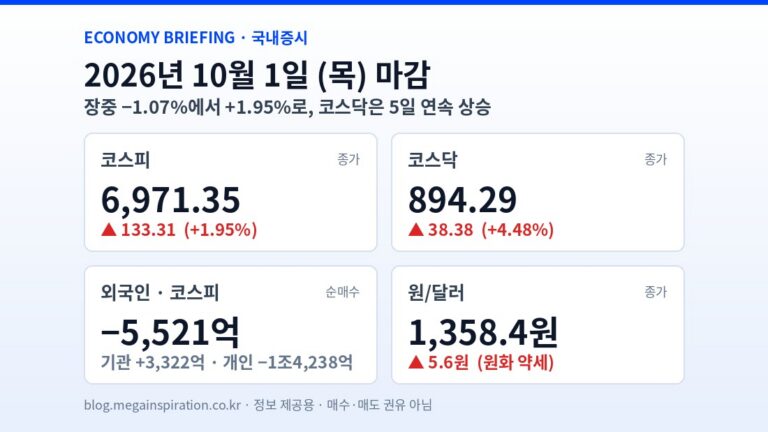
| 10/1 (목) | 6,971.35 +1.95% | 894.29 +4.48% | +1,194억 |
| 10/2 (금) | 7,003.74 +0.46% | 893.29 −0.11% | −1,080억 |
코스피는 V자였습니다. 추석 연휴 뒤 첫 거래일인 9월 28일 −2.70%로 출발해 9월 30일까지 사흘 연속 내렸습니다. 이 사흘 동안 외국인은 하루 2조~3조 원대를 팔았고, 미국 10년물 국채 금리는 2007년 이후 최고 수준까지 올라 있었습니다. 10월 1일에는 마이크론 실적과 9월 수출(반도체 603억 달러, +262.8%)에 +1.95%로 돌아섰고, 10월 2일 장 막판 기관 매수로 7,000선을 되찾았습니다. 그래도 한 주 전체로는 −1.09%입니다.
코스닥은 꾸준히 올랐습니다. 5거래일 중 4일 올랐고 10월 1일 하루에만 +4.48%였습니다. 반도체 소재·부품·장비주와 바이오, 신규 상장주가 함께 움직였습니다. 한 주 +5.78%로 코스피와 6.9%포인트 차이가 났습니다.
| 주간 투자자별 순매수(코스피) | 합계 |
|---|---|
| 개인 | +1조9,024억 |
| 외국인 | −8조3,151억 |
| 기관 | −9,718억 |
| 미국 주간 (9/25 → 10/2) | 등락률 |
|---|---|
| 필라델피아 반도체 | +3.69% |
| 다우 운송 | +2.24% |
| 나스닥 100 | +0.65% |
| 나스닥 종합 | +0.45% |
| S&P 500 | −0.27% |
| 다우 산업 | −1.26% |
미국에서도 반도체가 가장 강했습니다. 반도체지수는 한 주 +3.69%였고 다우는 −1.26%였습니다. 주 초반에는 국채 금리 급등에 밀렸다가, 물가(PCE)와 고용이 차례로 약하게 나오면서 주 후반에 회복했습니다.
이번 주 다룬 종목 20
9월 29일부터 10월 2일까지 매일 5개씩 다룬 종목입니다. 제목이 그 글의 결론입니다. 특정 종목의 매수·매도를 권유하지 않습니다.
지금까지 다룬 모든 종목은 종목 분석 인덱스에서 볼 수 있습니다.
다음 주 · 국내는 사흘만 열린다
| 날짜 | 일정 |
|---|---|
| 10월 5일 (월) | 국내 휴장 (개천절 대체공휴일) |
| 10월 6일 (화) | 국내 개장 · 미국 금요일 고용 충격 이후 첫 거래 |
| 10월 7일 (수) | 삼성전자 3분기 잠정실적 (보도 기준 예정일) |
| 10월 8일 (목) | 국내 거래 |
| 10월 9일 (금) | 국내 휴장 (한글날) |
가장 큰 일정은 삼성전자 잠정실적입니다. 증권가 컨센서스(9월 30일 에프앤가이드 집계)는 3분기 영업이익 110조3천억 원이고, 104조 원을 제시한 증권사도 있습니다. 2분기 영업이익은 89조4,924억 원이었습니다. 삼성전자 분석 글에서 PER 기준별 차이를 정리했습니다.
이번 달에는 펩트론의 일라이 릴리 기술평가 기한(10월)도 있습니다. 국내 증시는 다음 주 사흘(6~8일)만 열리고, 미국은 5일 동안 정상 거래합니다.
용어가 처음이라면
시장별로 더 자세히 · 10월 3일 증시 브리핑
금요일 국내 마감은 국내증시 브리핑에서, 미국 고용보고서와 지수는 미국증시 브리핑에서 더 깊게 다룹니다.
10월 2일 국내증시10월 2일 미국증시출처 국내·미국 지수 종가와 주간 등락률, 투자자별 순매수는 다음금융(10월 3일 조회) 기준으로 직접 계산했습니다. 9월 고용보고서와 수정치·임금은 뉴스핌, 미국 지수 마감·10년물 금리·유가·달러는 이투데이·이데일리, 나스닥 장중 고점과 AMD·엔비디아·테슬라 등락률은 파이낸셜뉴스 10월 3일자 보도 기준입니다. 9월 수출은 머니투데이, 삼성전자 컨센서스는 비건뉴스(에프앤가이드 집계) 기준입니다. 10월 금리 동결 확률은 매체마다 77.3%~83.7%로 달라 넣지 않았습니다. 다음 주 미국 경제지표 일정은 확인하지 못해 넣지 않았습니다. 투자자별 순매수는 조회 시점에 따라 달라질 수 있습니다. · 원자료: 다음금융 국내증시