PER 4배인데 이익은 전부 SK하이닉스에서 나왔다 | SK스퀘어 주가

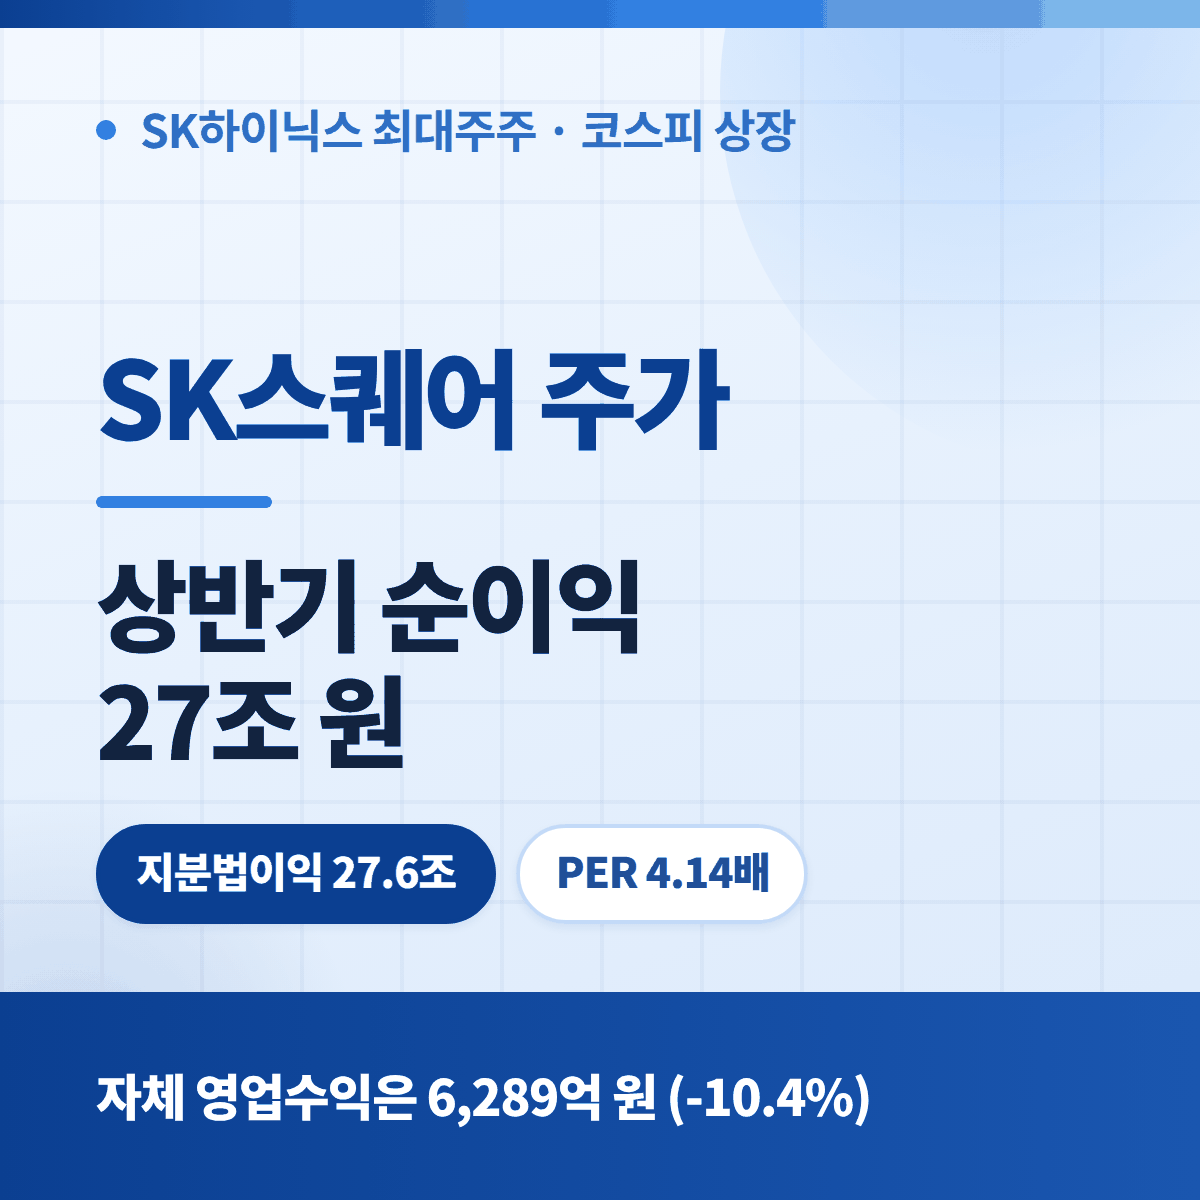
SK스퀘어 주가 숫자부터 짚어 보겠습니다. SK스퀘어 주가를 처음 들여다보면 숫자가 이상하게 느껴집니다. 시가총액 150조 원짜리 회사인데 주가수익비율(PER)이 4.14배입니다. 웬만한 은행주보다 낮습니다.
그래서 반기보고서를 열어봤습니다. 2026년 상반기 순이익 27조 원. 그런데 같은 표에서 지분법이익만 27조 5,798억 원입니다. 순이익보다 지분법이익이 더 큽니다. 회사가 직접 벌어들인 영업수익은 6,289억 원이고, 그마저 1년 전보다 10.4% 줄었습니다.
이 글에서는 PER 4배가 어떻게 나온 숫자인지, SK하이닉스 지분이 실적에 어떤 방식으로 들어오는지, 자체 사업은 어떤 상태인지, 그리고 배당과 자사주 소각은 어디까지 진행됐는지를 공시 원문 기준으로 정리했습니다.
· 2026년 상반기 순이익 27조 498억 원인데, 그중 지분법이익이 27조 5,798억 원
· 자체 영업수익은 6,289억 원(-10.4%), 지분법을 빼면 영업 단계는 적자
· 자산 58조 6,510억 원 중 96%가 관계기업 투자 지분, 중간배당 1주당 1,550원(비과세)
목차
- 1. SK스퀘어 주가 현황과 주요 투자지표
- 2. PER 4배의 정체 – 상반기 실적 뜯어보기
- 3. 자체 사업은 어떤 상태인가
- 4. 자산의 96%가 지분이다
- 5. 배당과 자사주 소각
- 6. 밸류에이션 점검
- 7. 리스크와 앞으로의 일정
- 8. 자주 묻는 질문
1. SK스퀘어 주가 현황과 주요 투자지표
SK스퀘어(코스피 402340)는 2021년 11월 SK텔레콤에서 인적분할로 설립된 투자전문 지주회사입니다. 2026년 9월 10일 오후 지연 시세 기준입니다.
| 구분 | 내용 |
|---|---|
| 현재가(9월 10일 오후) | 1,137,000원 |
| 전일 종가 | 1,138,000원 |
| 당일 변동폭 | 1,095,000 ~ 1,159,000원 |
| 52주 변동폭 | 176,000 ~ 2,189,000원 |
| 1년 수익률 | +552.90% (6개월 +104.87%) |
| 시가총액 | 149조 9,600억 원 |
| 발행주식수 | 1억 3,177만 주 |
| 주가수익비율(PER) | 4.14배 |
| 주식 순자산 비율(PBR) | 2.73배 (주당 순자산 416,354원) |
| 자기자본이익률(ROE) | 85.7% |
| EV/EBITDA | 2.76배 |
| 배당금 | 1,550원 (약 0.14%) |
| 베타 | 2.47 |
| 다음 실적 발표일 | 2026년 11월 12일 |

▲ SK스퀘어 최근 1년 주가 흐름
1년 차트가 이 종목의 성격을 그대로 보여줍니다. 작년 9월 18만 원 아래에서 시작해 6월에 218만 9,000원까지 올랐고, 지금은 113만 원대입니다.
1년 수익률은 +552.90%이고, 동시에 고점 대비로는 약 48% 아래입니다. 두 숫자 모두 사실입니다. 언제 들어왔느냐에 따라 완전히 다른 종목이 되는 구간이라, 남의 수익률을 기준으로 판단하면 어긋납니다.
2. SK스퀘어 주가, PER 4배의 정체 – 상반기 실적 뜯어보기
2026년 8월 14일 제출된 반기보고서의 요약 연결 손익입니다.
| 구분 | 2026년 상반기 | 2025년 상반기 | 증감 |
|---|---|---|---|
| 영업수익 | 6,289억 원 | 7,016억 원 | -10.4% |
| 지분법손익 | 27조 5,798억 원 | 3조 1,494억 원 | +775.7% |
| 영업이익 | 27조 5,137억 원 | 3조 543억 원 | +800.8% |
| 세전이익 | 28조 5,974억 원 | 3조 2,054억 원 | +792.2% |
| 연결 당기순이익 | 27조 498억 원 | 3조 594억 원 | +784.1% |
| 지배주주 순이익 | 27조 557억 원 | 3조 562억 원 | +785.5% |
| 기본 주당순이익 | 205,323원 | 23,069원 | 약 8.9배 |
표에서 두 줄만 붙여 보면 답이 나옵니다. 지분법손익 27조 5,798억 원이고 연결 당기순이익은 27조 498억 원입니다. 지분법이익이 순이익보다 더 큽니다.
다시 말해 SK스퀘어가 올해 상반기에 벌었다고 발표한 27조 원은, 회사가 사업을 해서 남긴 돈이 아니라 보유 지분의 몫으로 잡힌 회계상 이익입니다. 여기서 가장 큰 비중을 차지하는 것이 SK하이닉스입니다.
어떤 회사의 지분을 상당 부분 갖고 있지만 완전히 지배하지는 않을 때, 그 회사 순이익 중 내 지분율만큼을 내 이익으로 잡는 회계 방식입니다. SK스퀘어는 SK하이닉스를 이 방식으로 반영합니다.
중요한 점은 이 이익이 현금으로 들어오는 돈이 아니라는 것입니다. 장부상 지분 가치가 늘어난 것일 뿐이고, 실제로 SK스퀘어 통장에 꽂히는 현금은 SK하이닉스가 주는 배당금(경상배당수입)에 한정됩니다. 그래서 ‘27조 원을 벌었으니 배당을 27조 원 줄 수 있다’는 식으로 이어지지 않습니다.
PER 4.14배도 같은 맥락에서 읽어야 합니다. 분모가 되는 주당순이익이 지분법이익으로 부풀어 있기 때문에 낮게 나온 것이고, SK하이닉스 실적이 꺾이면 이 배수는 아무 예고 없이 원위치합니다.
3. 자체 사업은 어떤 상태인가
반기보고서에 실린 사업 부문별 영업이익입니다. 각사 K-IFRS 기준입니다.
| 사업 구분 | 회사 | 2026년 상반기 영업이익 |
|---|---|---|
| 투자사업 | SK스퀘어(주) (지주회사) | 2,962억 원 |
| 커머스 | 11번가 | -182억 원 |
| 모빌리티 | 티맵모빌리티 | -105억 원 |
| 플랫폼 | SK플래닛 | -60억 원 |
| 모빌리티 | FSK L&S | 62억 원 |
11번가, 티맵모빌리티, SK플래닛 세 곳이 모두 적자입니다. 회사는 별도로 SK쉴더스의 2026년 2분기 정상화 기준 EBITDA가 1,240억 원, 티맵모빌리티 2분기 EBITDA가 44억 원이라고 밝혔습니다.
연결 손익 전체로도 확인됩니다. 상반기 영업수익 6,289억 원에서 영업이익 27조 5,137억 원이 나오려면 지분법손익 27조 5,798억 원이 반드시 필요합니다. 계산해 보면 지분법손익을 빼고 남는 영업 단계는 약 661억 원 적자입니다.
포트폴리오 정리도 진행 중입니다. 연결 대상 회사 수가 2024년 말 33곳에서 2025년 말 16곳, 2026년 상반기 말 13곳으로 줄었습니다.
4. 자산의 96%가 지분이다
| 항목 | 2026년 6월 말 | 2025년 말 | 2024년 말 |
|---|---|---|---|
| 자산총계 | 58조 6,510억 원 | 30조 5,045억 원 | 21조 9,211억 원 |
| └ 관계기업·공동기업 투자 | 56조 350억 원 | 27조 2,445억 원 | 17조 9,925억 원 |
| └ 현금및현금성자산 | 1조 3,195억 원 | 1조 3,107억 원 | 1조 3,683억 원 |
| 부채총계 | 3조 6,392억 원 | 2조 5,214억 원 | 2조 3,356억 원 |
| 자본총계 | 55조 118억 원 | 27조 9,832억 원 | 19조 5,854억 원 |
| 부채비율 | 약 6.6% | 약 9.0% | 약 11.9% |
자산총계 58조 6,510억 원 중 관계기업·공동기업 투자가 56조 350억 원입니다. 전체 자산의 약 96%가 지분입니다. 사실상 SK하이닉스 지분을 담아둔 그릇에 가까운 구조입니다.
이 지분 장부가가 반년 만에 27조 2,445억 원에서 56조 350억 원으로 두 배 넘게 늘었고, 그만큼 자본총계도 27조 9,832억 원에서 55조 118억 원이 됐습니다. 상반기 순이익 27조 원이 곧 이 증가분입니다.
재무 안정성 자체는 튼튼합니다. 부채비율이 6.6%이고 현금성자산이 1조 3,195억 원입니다. 빚으로 지분을 산 구조가 아니라는 뜻입니다.
5. 배당과 자사주 소각
SK스퀘어는 2026년 4월 30일 이사회에서 배당을 결의했습니다.
| 구분 | 내용 |
|---|---|
| 1주당 배당금 | 1,550원 |
| 공시 시가배당률 | 0.20% (결의일 직전 1주일 평균가 기준) |
| 배당금 총액 | 2,043억 원 |
| 배당 기준일 | 2026년 5월 15일 |
| 지급일 | 2026년 6월 5일 (지급 완료) |
| 과세 여부 | 과세소득에 해당하지 않음 |
공시 원문에 이렇게 적혀 있습니다. “상기 현금 배당금은 자본준비금 감액을 통해 이익잉여금으로 전환된 금액을 재원으로 하는 배당으로 과세소득에 해당하지 않음.”
일반적인 현금배당은 배당소득세 15.4%가 원천징수되지만, 회사가 쌓아둔 자본준비금을 줄여서 주는 배당은 세법상 ‘투자 원금을 돌려받는 것’으로 보아 세금을 떼지 않습니다. 1,550원을 받으면 1,550원이 그대로 들어옵니다. 배당수익률 자체는 0.14% 수준으로 낮지만, 이 부분은 알아둘 만합니다.
주주환원 정책도 반기보고서에 명시돼 있습니다.
| 구분 | 내용 |
|---|---|
| 2026~2028년 방침 | 3년간 경상배당수입의 30% 이상 + 투자 성과의 일부 |
| 방식 | 자사주 매입 후 전량 소각 또는 현금배당 |
| 2026년 계획 | 총 3,100억 원 규모 |
| └ 자사주 매입 | 1,100억 원 (2026년 400억, 2027년 700억 분할) |
| └ 현금배당 | 2,000억 원 |
실제 소각도 이뤄졌습니다. 2026년 7월 22일 이사회는 기취득 자기주식 34,388주를 소각하기로 결의했고, 소각 예정일은 7월 31일이었습니다. 결의일 전일 종가 기준 소각 금액은 430억 8,816만 원입니다. 발행주식총수는 줄지만 자본금은 감소하지 않는 방식입니다.
여기서 한 가지 짚어둘 부분이 있습니다. 주주환원 재원은 ‘경상배당수입’, 즉 SK하이닉스 등에서 실제로 받는 배당금입니다. 지분법이익 27조 원이 아닙니다. 그래서 순이익 규모에 비해 배당 총액 2,043억 원이 작아 보이는 것이고, 이는 구조상 자연스러운 결과입니다.
6. 밸류에이션 점검

▲ SK스퀘어 주요 통계 (시가총액·PER·PBR·배당금·다음 실적 발표일)
| 기준 | 주당순이익 | 1,137,000원 기준 PER |
|---|---|---|
| 최근 12개월 실적(사이트 표기) | 248,092원 | 4.14배 |
| 2026년 상반기 × 2 (단순 연 환산) | 약 410,646원 | 약 2.8배 |
어느 쪽으로 계산해도 한 자릿수 초반입니다. 그런데 이 배수를 ‘싸다’로 바로 읽으면 곤란합니다. 분자인 시가총액은 현금으로 거래되는 값인데, 분모인 이익은 현금이 아닌 지분법이익이기 때문입니다.
지주회사를 볼 때 더 자주 쓰는 잣대는 PBR입니다. 지금 PBR은 2.73배이고, 주당 순자산은 416,354원입니다. 순자산의 대부분이 SK하이닉스 지분 장부가이므로, PBR 2.73배는 ‘장부에 적힌 지분 가치의 2.7배를 주고 산다’는 의미에 가깝습니다.
참고로 애널리스트 평균 목표주가는 1,824,000원으로 현재가 대비 약 60% 위입니다. 다만 목표주가는 SK하이닉스 전망을 전제로 한 예측치라는 점은 감안하셔야 합니다.
7. SK스퀘어 주가, 리스크와 앞으로의 일정
첫째, 실적이 사실상 SK하이닉스에 연동됩니다. 상반기 지분법손익 27조 5,798억 원이 순이익 27조 498억 원보다 큽니다. 반도체 사이클이 꺾이면 SK스퀘어 손익도 같은 방향으로, 같은 폭으로 움직입니다.
둘째, 이익이 현금이 아닙니다. 지분법이익은 장부상 숫자이고, 실제 현금은 경상배당수입으로 들어옵니다. 순이익 27조 원과 배당 총액 2,043억 원의 간극이 이 차이를 그대로 보여줍니다.
셋째, 자체 사업은 적자입니다. 11번가 –182억 원, 티맵모빌리티 –105억 원, SK플래닛 –60억 원이고, 영업수익은 1년 전보다 10.4% 줄었습니다.
넷째, 변동성이 매우 큽니다. 베타 2.47이고, 52주 변동폭이 176,000원에서 2,189,000원까지 12배 넘게 벌어져 있습니다. 현재가는 고점 대비 약 48% 아래입니다.
다섯째, 배당수익률은 낮습니다. 1주당 1,550원, 현재가 기준 약 0.14%입니다. 세금이 붙지 않는다는 장점은 있지만 배당을 목적으로 접근할 수준은 아닙니다.
| 일정 | 날짜 |
|---|---|
| 3분기 실적 발표(예정) | 2026년 11월 12일 |
| 자기주식 소각(완료) | 2026년 7월 31일 (34,388주, 430억 원) |
| 배당 지급(완료) | 2026년 6월 5일 (1주당 1,550원) |
| 2027년 자사주 매입 계획 | 700억 원 (2026년 400억 원과 분할 실행) |
10년 넘게 직접 계좌를 굴려온 입장에서, 지주회사를 볼 때 저는 항상 같은 질문부터 던집니다. ‘이 회사를 사는 것과 자회사를 직접 사는 것 중 무엇이 나은가’입니다.
SK스퀘어는 그 질문이 특히 선명한 종목입니다. 자산의 96%가 지분이고, 이익의 사실상 전부가 지분법이며, 자체 사업은 적자입니다. 즉 SK하이닉스를 간접적으로 보유하는 수단에 가깝습니다.
그래서 이 종목의 판단 기준은 SK스퀘어 자체 실적이 아니라 지분 가치 대비 얼마를 주고 사느냐입니다. 지금 PBR은 2.73배입니다. 이 배수가 왜 1배가 아닌지, 그리고 앞으로 자사주 소각과 포트폴리오 정리가 이 간극을 얼마나 좁히는지가 관전 포인트입니다. 11월 12일 3분기 실적에서는 순이익 규모보다 경상배당수입과 주주환원 실행 내역을 먼저 확인하겠습니다. 그쪽이 실제 현금이 오가는 자리이기 때문입니다.
8. SK스퀘어 주가 자주 묻는 질문
Q1. SK스퀘어의 종목코드와 시장은 어디인가요?
코스피 상장이며 종목코드는 402340입니다. 2021년 11월 SK텔레콤에서 인적분할로 설립된 투자전문 지주회사이고, SK하이닉스를 비롯해 11번가·티맵모빌리티·SK플래닛·FSK L&S 등을 보유하고 있습니다.
Q2. PER 4배면 저평가 아닌가요?
숫자만 보면 낮지만 분모를 확인해야 합니다. 상반기 순이익 27조 498억 원 가운데 지분법이익이 27조 5,798억 원입니다. 즉 이익 대부분이 보유 지분에서 잡힌 회계상 숫자이고 현금이 아닙니다. 지주회사는 PER보다 PBR(현재 2.73배)로 보는 편이 실질에 가깝습니다.
Q3. 배당금은 얼마이고 세금은 어떻게 되나요?
2026년 4월 30일 이사회 결의로 1주당 1,550원, 총 2,043억 원을 지급했습니다. 기준일은 5월 15일, 지급일은 6월 5일입니다. 자본준비금 감액을 재원으로 한 배당이라 과세소득에 해당하지 않아 배당소득세가 부과되지 않습니다. 다만 현재가 기준 수익률은 약 0.14%로 낮습니다.
Q4. 자사주는 얼마나 소각했나요?
2026년 7월 22일 이사회에서 기취득 자기주식 34,388주 소각을 결의했고 소각 예정일은 7월 31일이었습니다. 결의일 전일 종가 기준 430억 8,816만 원 규모입니다. 회사는 2026~2028년 주주환원 방식으로 ‘자사주 매입 후 전량 소각 또는 현금배당’을 제시했습니다.
Q5. 다음에 확인할 일정은 언제인가요?
2026년 11월 12일 예정된 3분기 실적 발표입니다. 순이익 규모 자체보다 경상배당수입과 주주환원 계획(2026년 자사주 매입 400억 원, 현금배당 2,000억 원) 실행 상황을 함께 보시는 편이 좋습니다.
※ 본 글은 전자공시 자료와 공개된 시장 데이터를 바탕으로 정리한 정보성 콘텐츠이며, 특정 종목의 매수나 매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
- 지주사 할인이란 무엇인가 – NAV 대비 할인율 계산 구조
- 부채비율 1,211%가 정상인 이유 – 은행 재무제표 읽는 법
함께 보면 좋은 종목
같은 지주·통신 쪽에서 다룬 종목입니다.
지금까지 다룬 종목 49개는 종목 분석 인덱스에서 한눈에 볼 수 있습니다.