7거래일 만에 +31.5%, 2분기 영업이익 3,065억으로 돌아섰다 | 한화솔루션 주가

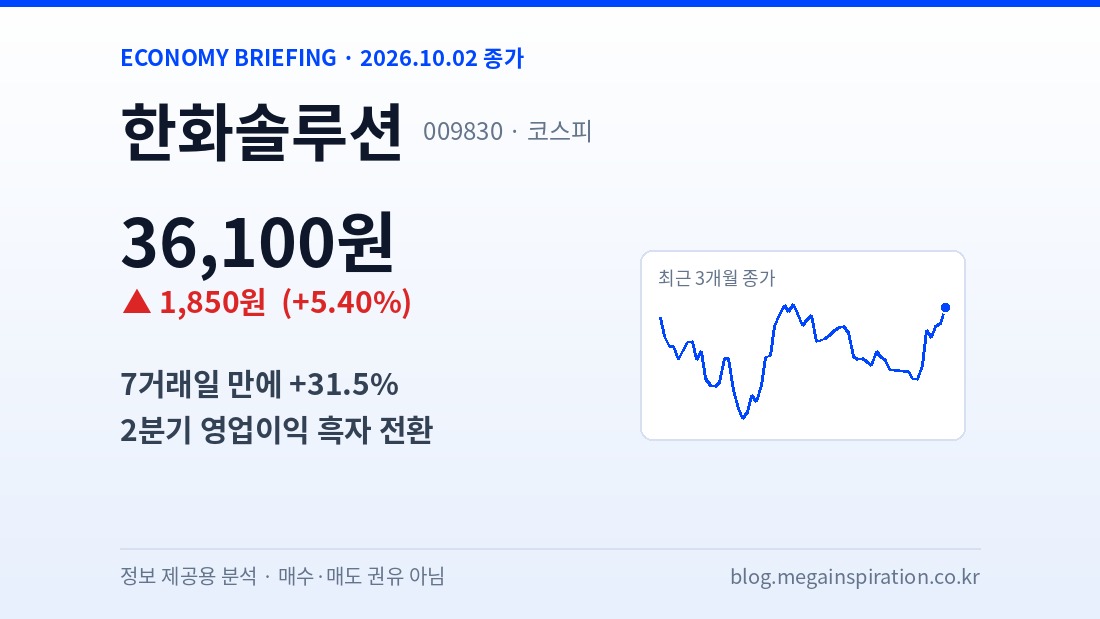
한화솔루션 주가 흐름부터 보겠습니다. 한화솔루션은 10월 2일 3만6,100원(+5.40%)으로 마감했습니다. 8월 13일(3만6,550원) 이후 가장 높은 종가입니다.
최근 7거래일만 보면 움직임이 더 큽니다. 9월 22일 2만7,450원에서 오늘까지 +31.5%입니다. 그 가운데 9월 28일 하루에 +14.2%가 나왔는데, 미국 태양광 모듈 가격이 올랐다는 소식이 계기였습니다.
실적도 방향이 바뀌었습니다. 2025년에는 1년 동안 영업손실 3,648억 원을 냈는데, 올해 2분기에는 영업이익 3,065억 원을 냈습니다. 같은 날 코스피는 장중 6,927.88까지 밀렸다가 장 막판 기관 매수로 7,003.74(+0.46%)에 마감해 5거래일 만에 7,000선을 되찾았습니다. 코스닥은 893.29(−0.11%)로 숨을 골랐습니다. 이날은 반도체 대형주보다 화학(+3.32%)·정유 같은 경기 민감 업종이 강했습니다.
① 종가 3만6,100원(+5.40%) – 8월 13일 이후 최고 종가, 화학 업종 +3.32%
② 9월 22일 이후 7거래일 만에 +31.5%, 9월 28일 하루 +14.2%
③ 2025년 영업손실 3,648억 원 → 2026년 2분기 영업이익 3,065억 원
목차
- 시장과 어떻게 달랐나
- 한화솔루션 주가 현황과 주요 투자지표
- 석 달 동안의 종가 흐름
- 적자에서 흑자로
- 반드시 확인할 리스크
- 자주 묻는 질문(FAQ)
시장과 어떻게 달랐나
코스피 +0.46%의 11배가 넘게 올랐습니다. 이날 업종별로는 화학이 +3.32%로 가장 강했고 한화솔루션은 그 대표 종목입니다. 거래대금은 1,918억 원으로, ETF를 빼면 코스피 거래대금 7위였습니다.
오늘 하루의 상승을 설명하는 회사 공시는 찾지 못했습니다. 다만 9월 28일 이후 이어진 흐름의 배경은 비교적 분명합니다. 뉴스핌에 따르면 미국 양면 Mono PERC 모듈 가격이 연초보다 약 20% 올라 와트당 0.313달러가 됐고, 폴리실리콘 가격도 주간 +1.5%(kg당 20.45달러)였습니다. 한화솔루션은 미국 현지에 태양광 모듈 공장을 두고 있어 미국 판매 가격이 오르면 수익성이 좋아지는 구조입니다.
한화솔루션 주가 현황과 주요 투자지표
| 구분 | 수치 |
|---|---|
| 종가(10월 2일) | 3만6,100원 (+1,850원, +5.40%) |
| 거래량 | 537만2,680주 (3개월 평균의 1.6배, 시간외 포함) |
| 거래대금 | 1,918억 원 (시간외 포함) |
| 시가총액 | 약 8조1,186억 원 |
| 3개월 최고 / 최저 종가 | 3만6,550원(8월 13일) / 2만2,850원(7월 29일) |
| EPS(최근 4개 분기 합) | −882원 (적자라 PER 계산 불가) |
| BPS | 4만9,942원 |
| PBR(오늘 종가 기준) | 0.72배 |
| 외국인 지분율 | 12.90% |
석 달 동안의 종가 흐름

석 달 동안 두 번 크게 올랐습니다. 첫 번째는 8월 초입니다. 7월 29일 2만2,850원에서 8월 13일 3만6,550원까지 2주 만에 +60.0%였고, 8월 7일에는 거래량이 1,987만 주로 석 달 중 가장 많았습니다.
이후 한 달 반 동안 2만7,000원대까지 다시 밀렸다가, 9월 28일부터 두 번째 상승이 시작됐습니다. 오늘 종가는 8월 고점과 450원 차이입니다.
적자에서 흑자로
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2025년 3분기 | 3조3,643억 원 | −74억 원 | 45억 원 |
| 2025년 4분기 | 3조7,570억 원 | −4,897억 원 | −4,112억 원 |
| 2026년 1분기 | 3조8,820억 원 | 926억 원 | −382억 원 |
| 2026년 2분기 | 4조5,827억 원 | 3,065억 원 | 2,929억 원 |
지난해 4분기 영업손실 4,897억 원에서 두 분기 만에 영업이익 3,065억 원으로 바뀌었습니다. 2분기 매출은 지난해 3분기보다 1조2천억 원 많습니다. 2분기에는 순이익도 흑자(2,929억 원)로 돌아섰습니다.
그래도 최근 4개 분기를 합치면 아직 주당순이익은 마이너스(−882원)입니다. 지난해 4분기의 큰 적자가 남아 있기 때문입니다. PBR은 0.72배로, 시가총액이 회계상 순자산보다 작습니다.
한화솔루션 주가, 반드시 확인할 리스크
- 짧은 기간에 많이 올랐다. 7거래일 만에 +31.5%입니다. 8월에도 2주 만에 +60%를 오른 뒤 한 달 반 동안 다시 밀렸습니다.
- 미국 정책에 실적이 묶여 있다. 모듈 가격 상승은 미국 무역 정책과 관세에 영향을 받습니다. 정책이 바뀌면 가격도 바뀔 수 있습니다.
- 1년 합계로는 아직 적자다. 최근 4개 분기 EPS 합이 −882원입니다.
- 흑자가 한 분기뿐이다. 영업이익 3,065억 원이 이어지는지는 3분기 실적에서 확인해야 합니다.
한화솔루션 주가 자주 묻는 질문(FAQ)
Q. 최근 왜 올랐나요?
A. 9월 28일 미국 태양광 모듈 가격 상승 소식에 하루 +14.2%가 났고, 이후 화학 업종 강세와 함께 상승이 이어졌습니다. 오늘 하루의 직접적인 공시는 확인하지 못했습니다.
Q. 실적은 어떤가요?
A. 2025년에는 영업손실 3,648억 원이었지만 올해 2분기에 영업이익 3,065억 원, 순이익 2,929억 원으로 흑자를 냈습니다.
Q. PBR은 얼마인가요?
A. 오늘 종가 기준 0.72배로 순자산보다 시가총액이 작습니다.
Q. PER은요?
A. 최근 4개 분기 이익 합이 적자라 PER은 계산되지 않습니다.
참고
주가·거래량·거래대금·투자지표는 2026년 10월 2일 한국거래소 정규장 종가 기준이며 다음금융에서 조회했습니다(오후 6시 30분대). 거래량·거래대금에는 시간외 거래가 포함돼 있습니다. 3개월 차트는 같은 자료원의 일별 정규장 종가로 직접 그렸습니다. 분기 실적은 다음금융 재무 자료입니다. 시장 흐름은 비즈니스코리아·경제타임스 10월 2일자 마감 기사를 따랐습니다. 태양광 모듈·폴리실리콘 가격과 9월 28일 상승 배경은 뉴스핌 9월 28일자 보도를 따랐습니다. 오늘 하루 상승의 직접적인 이유와 당일 장중 고가·저가는 확인하지 못해 넣지 않았습니다. 사업부문별 실적은 확인하지 못했습니다.
원자료: 다음금융 한화솔루션 시세
이 글은 정보 제공을 위한 콘텐츠입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
용어가 처음이라면
- PER 하나만 보면 안 되는 이유 – 105배와 11배가 같은 시장에 있다
함께 보면 좋은 종목
지금까지 다룬 종목은 종목 분석 인덱스에서 한눈에 볼 수 있습니다.